
来源:证星公司调研
2026-11-02 11:09:35
证券之星消息,2026年10月30日豫园股份(600655)发布公告称公司于2026年10月30日召开业绩说明会。
具体内容如下:
问:公司持续推进“瘦身健体”及非核心资产退出。请除房地产等重资产项目外,目前是否有对外转让非核心消费品牌、业务子公司股权,或引入产业战略投资者的实际需求?
答:尊敬的投资者您好!公司将持续关注市场环境和政策导向,结合自身发展战略认真研究、审慎决策,未来如有相关计划将严格按照规定及时履行信息披露义务。感谢您的关注!
Q2福佑地块动工进展,预计开工时间?
福佑地块属于大豫园片区长期战略项目,目前各项工作正有序推进,有关公司经营情况请详见公司在上海证券交易所网站及指定信息披露媒体上披露的临时公告及定期报告。感谢您对公司的关注。
Q3前三季度营业收入同比下降19%,利润同比扭亏为盈,公司是否已确认收入端收缩的底部?
尊敬的投资者您好!公司正在加速对整体经营策略的主动调整,使得短期内收入规模面临阵痛期,但同时公司利润端与经营质量得到改善,整体毛利率提升7.32个百分点。未来公司将继续坚持极致的东方生活美学置顶、坚定深度全球化发展策略、发挥独特的场景打造优势、聚焦科创赋能驱动价值产出,在目标和策略层面主动进化,创新破局。
Q4金价高位震荡环境下,按件计价转型能否持续提升单店效率?
金价高位震荡属于外部价格环境,按件计价转型的核心逻辑是商业模式优化。转型对单店效率的提升,依托客群结构、产品结构、陈列与导购能力的持续打磨,中长期具备内生可持续性;公司将持续跟踪转化、客单价、周转等运营指标,稳步推进转型落地。
Q5请问领导购计划完成度如何,到期后,会否延续或用于股权激励?
公司将严格按照已披露购方案,在期限内有序推进实施,后续完成情况请以公司发布的相关公告为准。
Q6利润改善主要来自珠宝产品结构升级,还是地产高毛利项目集中结转?两者各自贡献多少?
利润改善由珠宝产品结构升级、非核心地产项目结转共同驱动珠宝结构升级为主业内生改善,具备持续性;非核心地产结转属于存量阶段性收益释放。受信披规定要求,不对外披露两者精确贡献占比。
Q7请问豫园股份境外收入可持续性、海外门店的盈亏平衡周期,以及关税、汇率与本地合规成本的影响如何?
海外业务是公司中长期战略布局,收入具可持续性。各海外地区当地运营条件和成本不同,没有统一的盈亏平衡周期。关税、汇率、当地合规成本是公司重点管理和关注方向,公司将有序管控海外开店节奏,审慎投放资源。
Q8四季度及2027年收入增长的来源与节奏如何拆分?
尊敬的投资者您好。长期来看,包括黄金珠宝业务为主要核心业务的消费板块,出海业务等价值未来会逐步释放。感谢您的关注。
Q9综合毛利率从去年同期的低位大幅抬升,这是产品结构(按件计价占比)的真实改善,还是低毛利业务(黄金批发、地产低毛利项目)收缩带来的“被动改善”?
综合毛利率提升由两部分共同驱动珠宝按件计价转型带来的产品结构优化,属于主业内生、可持续的改善;黄金批发、地产等低毛利业务规模收缩,属于合并层面的被动阶段性影响。建议投资者在分析盈利时,重点关注珠宝主业的单品毛利、件销占比等核心运营指标。
Q10黄金珠宝业务在下半年新品上新、代言人焕新、门店调整等多维度改变下,直营和加盟业务情况分别怎么样?
0直营门店,更多承担品牌形象展示、新品首发、标杆运营试点的功能,是公司打磨按件计价、新品转化、门店运营模型的核心阵地。下半年会持续推进门店形象升级、陈列调整、导购培训,优先落地新品和品牌营销内容,以提质优化为主。 加盟渠道是规模扩张的主力,政策上更侧重赋能通过新品供给、品牌营销资源、标准化运营支持,帮助加盟商提升货品周转和盈利能力;同时持续做门店的优胜劣汰,引导低效门店调整、升级,重心从单纯拓数量转向提升单店店效。 整体来看,代言人焕新、新品供给是品牌端的基础投入,公司持续跟踪直营同店指标、加盟新开/闭店数量、库存周转等数据,稳步推进渠道结构优化。
Q11管理层好!想请教后续物业开发业务后续项目的预期结盘节奏如何?谢谢!
1尊敬的投资者您好!物业开发业务的结盘节奏受项目开发进度、交付条件达成及结转确认时点等多重因素影响,后续项目结转情况,请以公司披露公告为准。
Q12截至Q3末海外及港澳门店数量、单店收入与坪效是多少,2026年全年海外营收能否超过2025年的9.4亿元,新开海外门店的本周期与关店风险如何评估?
2海外及港澳门店数量、单店收入、坪效为公司内部管理数据,暂不对外披露。受多重外部变量影响,公司不对全年海外营收规模做前瞻指引,经营结果以年报为准。海外门店无统一本周期;前置设置投资报门槛,建立常态化单店跟踪与评估机制,对低效门店及时调整,审慎管控拓店节奏和风险,有序验证海外零售模型。
豫园股份(600655)主营业务:产业运营、商业综合运营与物业综合服务、物业开发与销售等。
豫园股份2026年三季报显示,前三季度公司主营收入229.81亿元,同比下降19.08%;归母净利润1.68亿元,同比上升134.49%;扣非净利润6737.64万元,同比上升107.07%;其中2026年第三季度,公司单季度主营收入59.64亿元,同比下降35.78%;单季度归母净利润667.59万元,同比上升101.21%;单季度扣非净利润-7090.48万元,同比上升86.03%;负债率69.79%,投资收益2.98亿元,财务费用12.58亿元,毛利率20.93%。
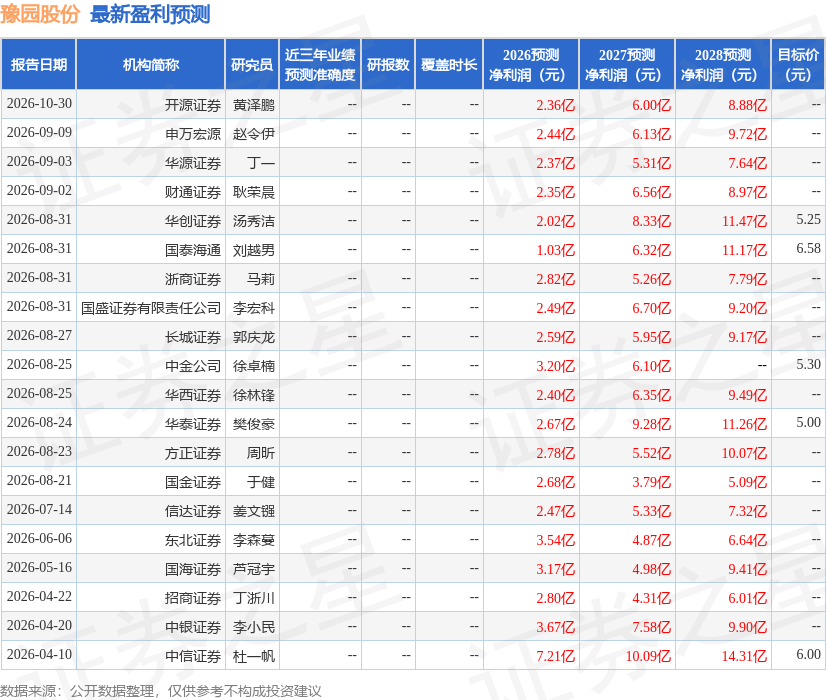
该股最近90天内共有14家机构给出评级,买入评级6家,增持评级8家;过去90天内机构目标均价为5.18。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1276.52万,融资余额减少;融券净流出30.11万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证星公司调研
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02
证券之星资讯
2026-11-02




