
来源:证星研报解读
2026-11-01 21:00:48
国金证券股份有限公司樊志远,丁彦文近期对顺络电子进行研究并发布了研究报告《业绩符合预期,AI电感放量加速》,给予顺络电子买入评级。
顺络电子(002138)
业绩简评
2026年10月30日,顺络电子发布2026年三季报,2026年前三季度实现营收63.34亿元,同比+25.87%;归母净利润7.98亿元,同比+3.79%。其中,单三季度实现营收24.76亿元,同比+36.94%;归母净利润3.51亿元,同比+23.97%。
经营分析
四大业务全面增长,汽车电子增速领跑。分业务,2026年1-9月期间,信号处理收入22.03亿元,同比增长21.14%,主要系数据中心及AI算力基础设施需求增长带动AI电感等新产品放量;电源管理收入21.45亿元,同比增长21.65%,主要系消费电子传统市场稳步发展及智能家居相关产品需求稳步提升;汽车电子或储能专用收入14.86亿元,同比增长40.99%,主要系汽车电子业务进入加速放量阶段,国内大客户BMS及功率器件订单增加,同时储能板块受益于下游行业景气度回升收入显著提升;陶瓷、PCB及其他收入5.00亿元,同比增长26.17%,主要系光通信行业需求推动陶瓷管壳及陶瓷基板等产品市场拓展。
原材料涨价致成本承压,研发支出推高费用。报告期间公司归母净利率12.60%,同比下降2.68pp;利润率变化原因主要系金属类原材料采购价格持续大幅上涨导致成本端承压;销售/管理/财务/研发费用率分别为1.53%/4.64%/1.45%/9.39%,同比变化-0.08/-0.29/+0.19/+0.36pp,研发费用率上升主要系研发人员薪酬、股份支付摊销及研发材料支出增加推高研发费用。单季度归母净利率14.18%,同比下降1.49pp;销售/管理/财务/研发费用率分别为1.46%/3.96%/1.22%/9.35%,同比变化+0.13/-0.86/-0.13/-0.44pp。
公司聚焦数据中心、汽车电子及低空经济等新兴战略赛道,持续加大AI电感、新材料及光通信器件研发投入以夯实技术壁垒,同时通过内部降本增效与供应链协同应对原材料成本上涨压力,推动营业收入同比增长25.87%至63.34亿元,单季度营收创历史新高,扣非净利润实现稳健增长,新兴业务板块成为核心增长引擎。
盈利预测、估值与评级
预计2026-2028年归母净利润为11.83、16.90、21.41亿元,同比+15.82%/+42.92%/+26.67%,公司现价对应PE估值为27、19、15倍,维持买入评级。
风险提示
原材料价格上涨致成本承压、AI业务放量不及预期、宏观经济波动影响需求。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为61.79%,其预测2026年度归属净利润为盈利13.02亿,根据现价换算的预测PE为25.04。
最新盈利预测明细如下:
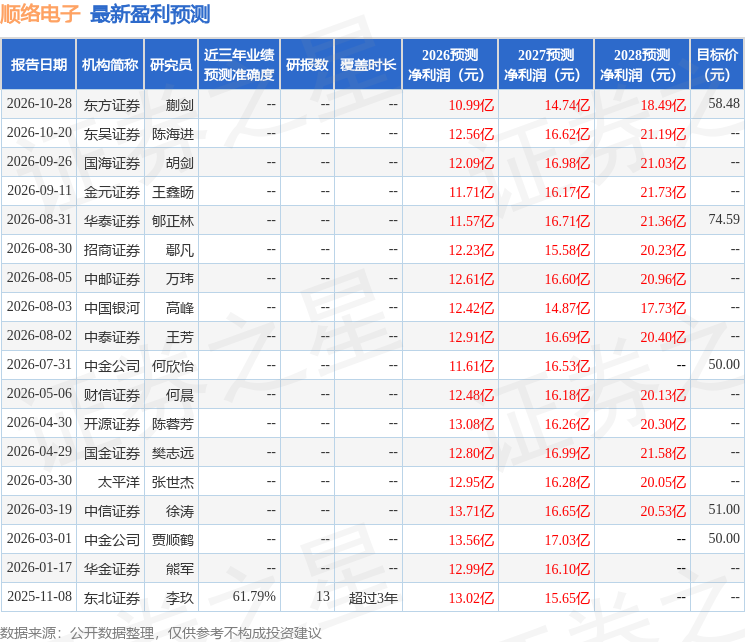
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为66.54。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




