
来源:证星研报解读
2026-11-01 19:45:25
开源证券股份有限公司高超,卢崑近期对华泰证券进行研究并发布了研究报告《华泰证券2026年三季报点评:投行资管同环比改善,自营显著回落拖累单季业绩》,给予华泰证券买入评级。
华泰证券(601688)
单Q3归母净利润同比-35%,环比-51%,前三季度年化加权ROE为10.77%
2026Q3公司实现营业收入、归母净利润80.9、33.5亿元,同比-25.8%、-35.4%,环比-38.9%、-51.4%,自营投资收益环比明显回落是主要拖累。单Q3年化加权ROE为7.00%,同比-4.6pct;前三季度营业收入、归母净利润317.5、150.4亿元,同比+17.0%、+18.1%,年化加权ROE10.77%,同比+1.16pct,期末权益乘数(扣客户保证金)4.52倍,同比提升0.66倍、环比下降0.19倍。考虑投资收益低于预期及市场环境走弱,我们下修盈利预测,预计2026-2028年归母净利润为174.6、192.7、236.2(调前212、246、283)亿元,同比+6.6%、+10.4%、+22.5%,当前股价对应PE为8.8、8.0、6.5倍,PB为0.84、0.78、0.71倍,公司估值具有安全边际,单季自营波动影响盈利,经纪业务保持韧性,投行、资管及利息净收入改善提供支撑;后续关注自营收益率修复,维持“买入”评级。
自营单季收益明显回落,收益率下降拖累业绩
(1)单Q3自营投资收益(含公允、汇兑净收益,不含联营)7.5亿元,同比-81.6%、环比-87.4%(26Q2为59亿),股市下跌对权益业务线影响较大;前三季度107.3亿元,同比+6.8%,较中报的+67%回落。
(2)期末自营金融资产4789亿元,同比+25.1%、环比-7.7%,规模环比下降。单Q3年化自营投资收益率0.60%,较上年同期4.29%、Q2的4.78%明显下降;前三季度年化收益率3.24%,低于上年同期3.86%。收益率回落与规模环比收缩共同影响投资收益表现。期末交易性金融资产/其他权益工具投资/衍生金融资产/债权投资/其他债权投资分别为4290/321/178/482/555亿元,环比分别-9%/+63%/-33%/+8%/+28%,OCI股和债环比明显增加。
(3)单Q3联营合营投资收益10.5亿元,同比-17.8%、环比-24.6%;前三季度31.5亿元,同比+6.2%。
Q3经纪收入环比降幅好于市场,投行、资管、利息净收入同环比均增长
(1)单Q3经纪业务净收入29.1亿元,同比+2.6%、环比-13.2%,环比好于市场交易量(同期市场日均股基成交额2.8万亿元,同比+10%、环比-18%);前三季度91.7亿元,同比+39.2%。期末客户保证金2674亿元,同比+15.0%、环比-20.2%。
(2)单Q3投行业务净收入10.9亿元,同比+40%、环比+61%,投行收入同环比增长。前三季度26.3亿元,同比+35.1%。
(3)单Q3资管业务净收入6.0亿元,同比+29.5%、环比+34.1%,资管收入有一定持续性,同环比增长;前三季度15.2亿元,同比+12.5%,增速较上半年的3.7%提升。
(4)单Q3利息净收入12.8亿元,同比+3.4%、环比+5.2%;其中利息收入44.5亿元,同比+23.1%,利息支出31.8亿元,同比+33.3%,支出增速高于收入增速。前三季度利息净收入35.6亿元,同比+8.8%。期末融出资金1899亿元,同比+11.9%、环比-16.3%,两融市占率约7.48%,同比提升0.34pct、环比下降0.14pct。
(5)单Q3业务及管理费48.1亿元,同比+8.4%、环比+15.5%,保持较高绝对水平,费用率59.5%,较Q2的31.5%明显上升,收入回落与费用增长共同影响。单Q3信用减值净转回9.4亿元,25Q3、26Q2分别计提约3.0、10.4亿元,2026Q3转回对利润有一定支撑;前三季度累计信用减值损失1.7亿元,同比-44.5%。
风险提示:股市波动风险;市场竞争超预期;自营投资收益率不及预期。
最新盈利预测明细如下:
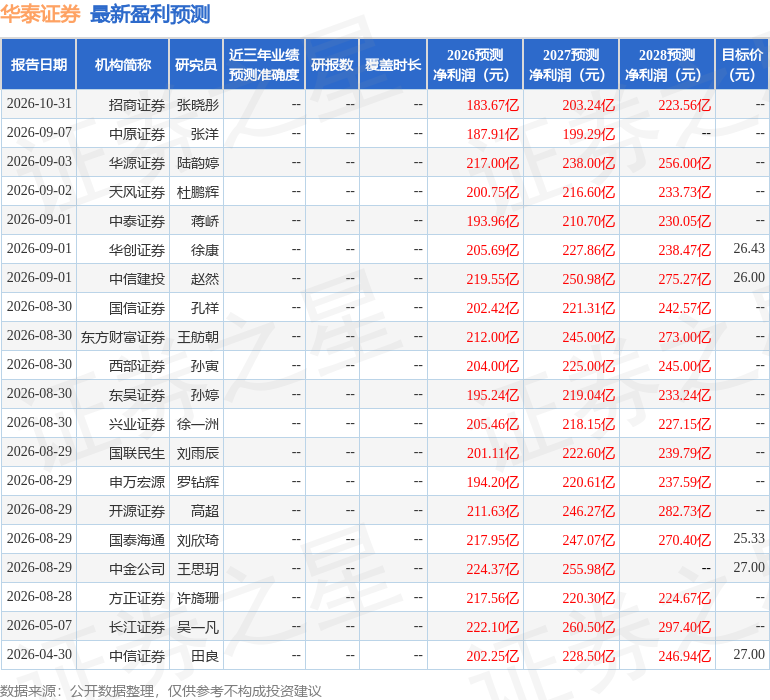
该股最近90天内共有18家机构给出评级,买入评级15家,增持评级3家;过去90天内机构目标均价为25.99。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证星研报解读
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




