
来源:证星研报解读
2026-10-31 17:01:48
开源证券股份有限公司佘炜超,张豪杰近期对三一重工进行研究并发布了研究报告《公司信息更新报告:三季度业绩增速领跑行业,工程机械龙头价值凸显》,给予三一重工买入评级。
三一重工(600031)
三季度业绩增速领跑行业,维持“买入”评级
前三季度,公司实现营业总收入784.13亿元,同比增长18.62%;实现归母净利润80.04亿元,同比增长12.22%;其中第三季度,公司实现营业总收入249.07亿元,同比增长16.8%,实现归母净利润23.14亿元,同比增长20.62%。前三季度,公司毛利率为27.99%,同比提升0.37pct;净利率为10.31%,同比降低0.7pct;经营活动现金净流量为124.15亿元,维持较高水平。公司业绩增速领跑行业,我们维持盈利预测,预计公司2026-2028年归母净利润分别为98.04、125.80、157.31亿元,对应EPS分别为1.07、1.37、1.71元,当前股价对应PE分别为16.7、13.0、10.4倍,维持公司“买入”评级。
全系列产品恢复较快增长,率先涨价彰显龙头担当
公司挖掘机/混凝土机械/起重机械/桩工机械上半年收入分别同比增长21.77%/21.25%/8.22%/63.11%;毛利率分别为34.29%/23.43%/28.21%/36.48%,分别同比提升1.55/0.55/-0.85/7.12pct。今年以来公司率先对混凝土机械、挖掘机、起重机涨价,面对行业日益严重的价格竞争,公司率先涨价维护产业链健康生态,彰显龙头企业的责任和担当。
将“全球化”升级为第一大战略,海外业务持续较快增长
公司海外收入上半年同比增长21.82%,海外收入占主营业务的比重达61.33%;海外业务毛利率较国内业务毛利率高11.81pct。上半年,公司亚澳/欧洲/美洲/非洲区域收入分别同比增长17.38%/12.68%/24.70%/47.66%。公司海外产品销售已覆盖150多个国家与地区,公司将全球化作为第一大战略,持续深耕海外市场,加速由“产品出口”向“产业出海”的全面升级。
风险提示:基建与地产投资不及预期,行业非理性竞争,海外贸易环境恶化,汇率大幅波动,原材料与航运价格上涨,数智化转型不及预期风险等。
最新盈利预测明细如下:
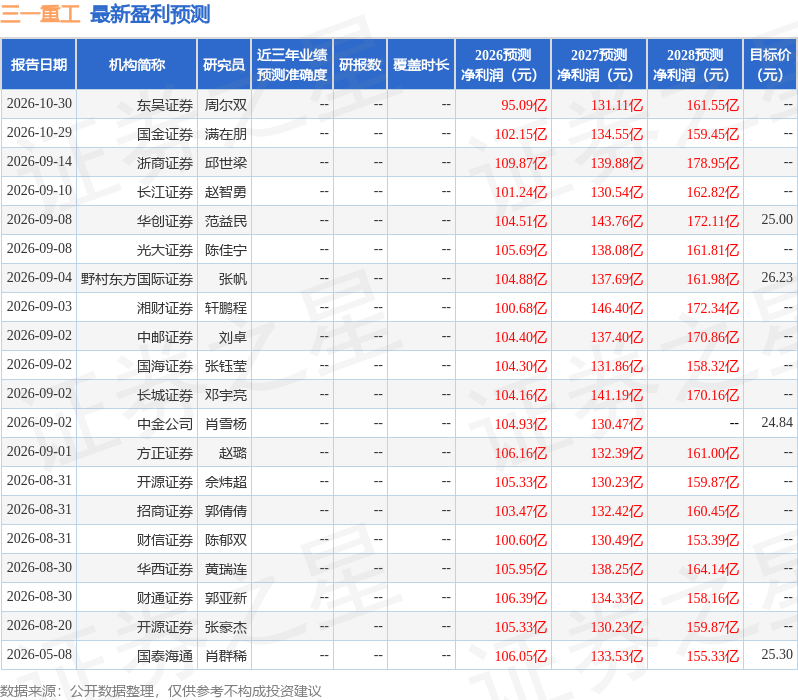
该股最近90天内共有20家机构给出评级,买入评级18家,增持评级2家;过去90天内机构目标均价为25.85。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




