
来源:证星研报解读
2026-10-31 17:01:45
开源证券股份有限公司金益腾,徐正凤近期对盐湖股份进行研究并发布了研究报告《公司信息更新报告:Q3业绩高增,资源与技术协同优势充分释放》,给予盐湖股份买入评级。
盐湖股份(000792)
钾锂景气共振助力业绩高增,资源与技术协同优势充分释放
公司发布2026年三季报,实现营收189.85亿元,同比+58.4%;归母净利润89.4亿元,同比+90.1%。其中2026Q3实现营收59.33亿元,同比+25.4%、环比-10.4%;归母净利润27.72亿元,同比+31.4%、环比-11.8%,钾锂协同助力业绩高增。我们维持盈利预测,预计公司2026-2028年归母净利润分别为109.75、127.49、147.39亿元,EPS分别为2.07、2.41、2.79元/股,当前股价对应PE为10.4、9.0、7.8倍。我们看好公司不断巩固国内氯化钾龙头、碳酸锂低成本典范的优势地位,资源与技术协同优势充分释放,全面迈向高质量发展,维持“买入”评级。
钾肥产销平稳、碳酸锂盈利韧性彰显,Q4以来钾、锂价格有所下跌
分业务看,2026年前三季度,(1)钾肥:公司实现营收84.09亿元、同比+10.49%;利润总额49.93亿元、同比+11.08%;钾肥产量308.53万吨,公司统筹原料调度与产销衔接,提升生产组织稳定性,钾肥产品实现产销平稳运行。(2)锂盐:公司实现营收88.81亿元、同比+362.79%;利润总额70.43亿元、同比+658.13%;碳酸锂产量7.96万吨、同比+151.69%。4万吨锂盐一体化项目实现达产达标,蓝科锂业、五矿盐湖各装置运行平稳、负荷充足,各项工艺指标受控,产品质量稳步提升,碳酸锂平均毛利率约86%。此外,母公司转回可抵扣亏损确认的递延所得税资产12.10亿元,相应增加所得税费用,减少净利润。该事项为根据会计准则要求的账面处理,不涉及现金流出,不影响利润总额及经营活动现金流。产品价格,据百川盈孚数据,10月29日,氯化钾市场均价2931元/吨,进口商托底及贸易商挺价形成成本支撑,而港口高库存与需求偏淡抑制上行空间;工业级碳酸锂(99.2%为主)、电池级碳酸锂(99.5%)市场均价9.3、9.6万元/吨,日跌幅分别为4.12%、4.00%,锂盐厂散单出货意愿不强,贸易库存维持低位。盈利能力方面,公司2026年前三季度销售毛利率、净利率为72.64%、55.13%,同比+13.46、+11.6pcts;2026Q3销售毛利率、净利率为75.4%、54.21%,同比+13.13、+5.1pcts,环比+1.43、-2.59pct,资源与技术优势协同助力盈利能力维持高位。
风险提示:钾锂价格波动、项目投产不及预期、需求不及预期、其他风险1。
最新盈利预测明细如下:
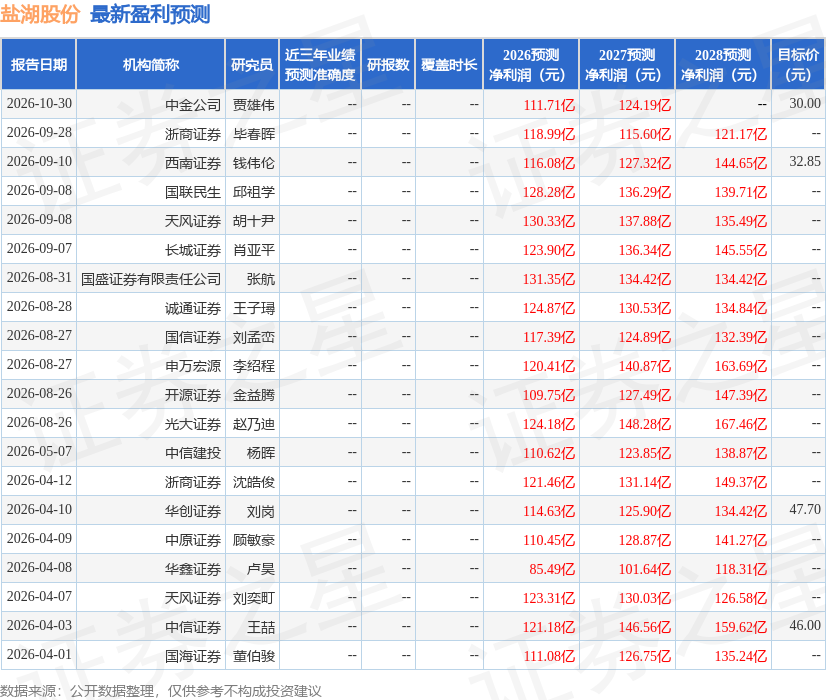
该股最近90天内共有13家机构给出评级,买入评级10家,增持评级3家;过去90天内机构目标均价为34.43。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




