
来源:证星研报解读
2026-10-31 11:40:30
金元证券股份有限公司周强近期对太辰光进行研究并发布了研究报告《Q3收入增长大超预期,利润指标尚待提升》,给予太辰光增持评级。
太辰光(300570)
26Q3营收大超预期:公司10月29日公布Q3业绩。26Q3公司实现单季营业收入10.07亿元,同比增长161.06%,环比大幅增长52.6%,公司Q3收入增长速度大超预期。公司前三季度营收达到20.08亿元,同比增长65.37%。
净利润指标尚待提升:公司Q3净利润1.19亿元,同比增长36.54%。2026年前三季度净利润为2.95亿元,同比仅仅增长13.34%,公司净利润增长指标大大落后于其收入的增长速率。
多重因素影响公司业绩表现:公司前三季度营业收入同比+65.37%,但营业成本同比+84.57%,财务费用更是同比+453.11%,这两项非常规增长来自于人民币贬值形成的汇兑损失、新增产品和新增产能生产效能待释放、原材料价格上涨、应需加急交付导致成本增加因素。对此,公司季报披露正在推动盈利水平改善,未来制造成本有望持续降低。
公司Q3存货维持高位,备货力度进一步加强:26Q3期末公司存货6.034亿元,同比106.45%%,存货总金额相较中期报告进一步提升,表明公司基于销售规模扩大和Q4市场预期的乐观程度在进一步提升,提前为Q4订单需求做出大量供货准备。
维持公司增持投资评级:公司目前正处于规模扩张向盈利兑现的过渡阶段,收入指标先行于利润增长,因此我们上调公司26-28年营业收入为32.15/51.28/69.13亿元(前值27.61/49.47/66.68亿元),同时下调归母净利润为4.55/7.78/10.61亿元(前值5.44/9.41/11.68亿元)。由于公司在高速算力网络无源光连接领域的行业龙头地位难以撼动,维持公司增持的投资评级。
风险提示:CSP资本开支变动、汇率变动、国内竞争加剧等风险
最新盈利预测明细如下:
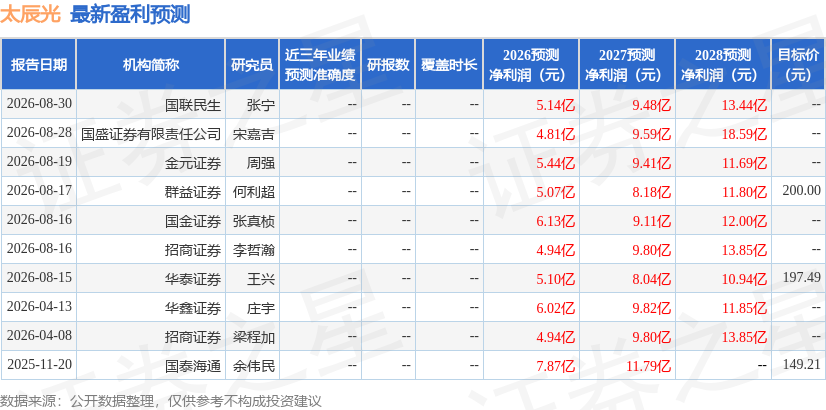
该股最近90天内共有11家机构给出评级,买入评级6家,增持评级5家;过去90天内机构目标均价为198.75。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-31
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




