
来源:证星财报简析
2026-10-31 07:58:34
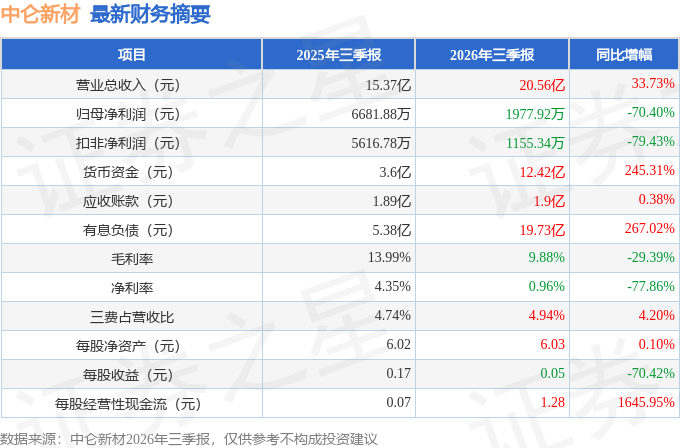
据证券之星公开数据整理,近期中仑新材(301565)发布2026年三季报。截至本报告期末,公司营业总收入20.56亿元,同比上升33.73%,归母净利润1977.92万元,同比下降70.4%。按单季度数据看,第三季度营业总收入7.77亿元,同比上升46.53%,第三季度归母净利润-4822.24万元,同比下降291.46%。本报告期中仑新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达242.28%。
本次财报公布的各项数据指标表现一般。其中,毛利率9.88%,同比减29.39%,净利率0.96%,同比减77.86%,销售费用、管理费用、财务费用总计1.02亿元,三费占营收比4.94%,同比增4.2%,每股净资产6.03元,同比增0.1%,每股经营性现金流1.28元,同比增1645.95%,每股收益0.05元,同比减70.42%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司就出的进行了回复:
答:公司的印尼产业基地分两期建设,其中高性能膜材产业化项目(一期)项目布局2条产线,单条年产能2.5万吨,已分别于2026年1月、2026年9月顺利投产;高性能膜材产业化项目(二期)项目2条产线年产能均为2万吨,计划分别于2027年、2028年陆续落地投产。
依托充足的海外市场需求与优质客户储备,公司对新增产能的后续消化能力充满信心。公司拥有厦门、泉州两大国内膜材生产基地,积累了成熟的生产、技术、质控及供应链管理体系,可将经过验证的运营模式复制应用至印尼基地,保障项目有序建设与运营。近年来公司持续拓展海外市场,境外客户资源不断丰富海外市场需求保持较快增长,产品获得境外客户广泛认可。
2、公司在锂电膜和固态电池专用膜材的领域有哪些布局和突破?
公司PH锂电膜作为软包锂电池铝塑膜的核心材料,直接供应铝塑膜制造商。根据中国塑料加工工业协会电池薄膜专委会出具的说明,公司为除日本厂商外铝塑膜用尼龙层主要供应商。
公司高度关注动力电池迭代升级趋势及固态电池产业化发展进程,将固态电池专用BOP膜材作为公司长期重点研发方向之一,提前布局新兴赛道,储备未来增长动能。
目前,公司相关新型膜材产品仍处于研发攻坚、小批量客户验证阶段,技术打磨与市场化适配工作持续推进。长期来看,随着新能源汽车动力电池渗透率持续提升、固态电池技术不断成熟、产业化进程持续提速,配套新型膜材市场空间广阔。
3、公司投资建设印尼产业基地,相比原有国内生产后出口的模式,具备哪些核心优势?
公司投资建设印尼基地,主要有以下优势
第一,贴近海外市场,提升响应效率。印尼基地投产后可深度覆盖东南亚客户,并辐射欧洲、北美市场,缩短交付周期,快速响应境外客户订单需求,支撑海外业务持续扩张。
第二,依托东盟区位红利,增强海外销售灵活性。印尼作为东盟核心成员,产品出口东盟国家可享受零关税待遇,同时作为区域贸易枢纽辐射欧美市场,相比国内直接出口,印尼基地有助于规避关税壁垒,提升供应链的稳定性与抗波动能力。
第三,完善全球产能布局,巩固行业龙头地位。公司 BOP 膜材全球市占率连续多年超 20%,产能规模位居全球首位。印尼基地落地将补齐海外有效产能短板,形成海内外产能协同格局,匹配境外销售收入持续增长的趋势,减少长距离跨境海运,优化供应链成本结构,进一步提升公司全球市场渗透率。
本文数据来源于中仑新材2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




