
来源:证星财报简析
2026-10-31 07:29:25
据证券之星公开数据整理,近期长白山(603099)发布2026年三季报。截至本报告期末,公司营业总收入6.5亿元,同比上升2.13%,归母净利润1.4亿元,同比下降6.34%。按单季度数据看,第三季度营业总收入3.73亿元,同比下降7.04%,第三季度归母净利润1.39亿元,同比下降8.45%。本报告期长白山公司应收账款体量较大,当期应收账款占最新年报归母净利润比达77.02%。
本次财报公布的各项数据指标表现一般。其中,毛利率41.18%,同比减4.83%,净利率21.15%,同比减8.39%,销售费用、管理费用、财务费用总计7995.8万元,三费占营收比12.3%,同比增12.19%,每股净资产5.87元,同比增21.39%,每股经营性现金流0.87元,同比增7.32%,每股收益0.51元,同比减7.27%
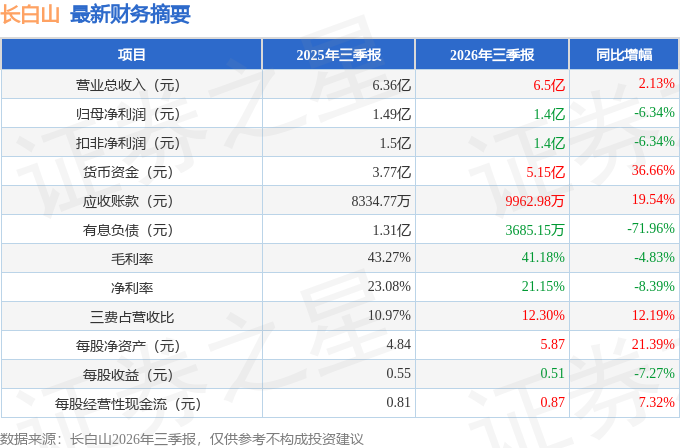
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.62亿元,每股收益均值在0.59元。
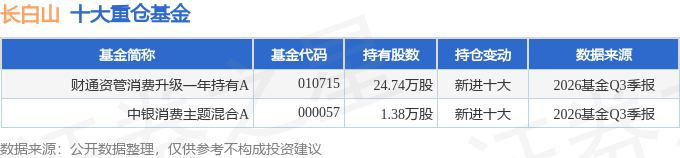
持有长白山最多的基金为财通资管消费升级一年持有A,目前规模为2.48亿元,最新净值0.6022(10月30日),较上一交易日下跌0.51%,近一年下跌30.33%。该基金现任基金经理为于洋 林伟。
最近有知名机构关注了公司以下问题:
问:请公司上半年业绩情况?
答:报告期内,公司聚焦文旅核心主业,稳步推进各项经营工作,整体经营质效持续提升。上半年公司实现营业收入约2.77亿元,较上年同期增长17.74%;实现净利润126.85万元,较上年同期实现扭亏为盈。客流端方面,上半年长白山主景区累计接待游客123.56万人,同比增长19.14%,景区客流复苏态势稳健,为公司经营业绩提升提供了有力支撑。
2、问近期市场较为关注入境游,请问公司入境游恢复及客源结构情况?
报告期内,公司入境游客整体保持稳步恢复态势,阶段性结构性特征较为明显。客源结构层面,本年度雪季,东南亚客源市场活跃度提升,马来西亚、印度尼西亚、新加坡等地区游客接待量实现增长;传统核心客源地韩国游客占比虽有所波动,但接待人数保持正向增长,上半年同比增幅约9.91%。整体来看,公司入境客源呈现传统客源稳增、新兴客源扩容的格局。冰雪旅游产品对东南亚游客具备较强吸引力,季节性特征显著,夏季东南亚客流相对平缓。后续公司将依托长白山冰雪资源优势,持续深耕东南亚境外客源市场,稳步拓宽入境客群渠道,进一步优化客源结构。
3、问公司对新增文旅项目拓展、业务延伸及管理输出的整体发展思路是什么?
近年来,公司依托自有商业街区、文旅配套项目(恩都里、云顶市集等)持续积累商街运营、场景打造、业态管理及客户服务经验。同时,公司常态化开展行业对标学习,借鉴国内成熟文旅景区在内容运营、品牌形象管理、标准化服务体系搭建等方面的先进经验,持续打磨运营团队、完善管理制度、提升综合运营能力。现阶段公司以夯实内部运营底盘为核心,持续沉淀标准化、可复制的文旅运营管理体系,为后续业态升级、新项目拓展、管理输出及跨区域业务布局储备核心能力,助力公司主业提质增效、稳健发展。
4、问公司如何依托“稻米IP”开展文旅融合运营,与稻米节IP客群形成联动?
“稻米”IP具备稳定、庞大的全国粉丝客群基础,长白山作为该IP核心场景地标,具备天然的文旅融合优势。公司立足景区资源禀赋与现有接待配套能力,持续推进自然生态景观与文创IP、青年文化消费深度融合。
目前,公司已与IP版权方保持常态化沟通与合作,持续深挖长白山与稻米IP的场景绑定关系与文化内涵。依托恩都里等现有商业业态,落地稻米主题文创门店等特色业态,精准承接IP客流,实现IP粉丝客群向景区实景客流、二次消费客流的有效转化。未来公司将持续丰富IP场景业态、完善文创产品体系,持续深化文旅IP融合发展模式。
5、问中秋、国庆长假临近,能否结合预订情况介绍假期整体客流及经营预期?
从季节性景观与文旅消费趋势来看,每年9月中旬至国庆假期是长白山秋季观光的优质窗口期,秋季山林景观、自驾出游、边境国道风景线等特色资源,有望持续带动假期文旅客流,受长白山地理因素限制,景区开放情况对天气情况依赖较高。但公司对中秋、国庆假期整体经营态势保持审慎乐观。
酒店业务方面,结合当前预订趋势(其中,皇冠酒店预定与去年同期持平,蓝景酒店预定增长53%,长白山书院预定增长15%)及暑期旺季经营数据,预计国庆假期酒店经营表现有望趋近8月旺季水平。公司将提前做好假期运营保障、服务配套、客流管控等各项筹备工作,全力保障假期经营平稳有序开展。
本文数据来源于长白山2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




