
来源:证星研报解读
2026-10-30 20:42:32
浦银国际证券有限公司陈耀波,苏聪近期对深南电路进行研究并发布了研究报告《扩产把握AI机遇,盈利加速释放》,下调深南电路目标价至386.0元,给予买入评级。
深南电路(002916)
我们维持深南电路(002916.CH)“买入”评级,下调目标价至人民币386元,潜在升幅65.6%。我们看好深南电路在AI需求爆发与新产能释放的双重推动下迎来盈利持续增长,同时资产周转效率及毛利率有望实现同步改善。
三季度利润增长快于收入,毛利率继续改善。公司3Q26实现营业收入人民币105亿元、归母净利润19亿元,同比分别增长66.3%及94.4%,环比分别增长20.4%及34.0%。3Q26综合毛利率34.9%、归母净利率17.9%,环比分别提高2.4及1.8个百分点。前三季度收入258亿元、归母净利润41亿元,同比分别增长53.8%及77.5%。
产品升级与扩产加速盈利释放。1)数据中心与有线通信拉动PCB增长:公司3Q26印制电路板(PCB)业务收入环比明显增长,其中数据中心收入占比提升,有线通信收入持续增长,AI加速卡、服务器及配套产品需求增强,带动高速交换机与光模块收入明显增长。2)封装基板产品升级,广州产能持续释放:3Q26电源管理芯片(PMIC)及处理器芯片类封装基板收入快速增长、占比提升。截至3Q26,广州基地BT类封装基板继续爬坡,FC-BGA类封装基板已具备26层及以下产品批量生产能力,30层及以上产品仍处于研发及打样阶段。我们认为,产品结构持续改善叠加未来客户导入带来的产能利用率提升,有望加速后续利润释放。3)新产能效率提升,毛利率改善延续:广州工厂、南通四期及泰国工厂爬坡已对3Q26综合毛利率形成贡献,叠加高端产品占比提升,推动毛利率环比上行。以期末资产计,3Q26单季总资产周转率由2Q26的0.21次升至0.23次,固定资产周转率由0.58次升至0.67次。4)加大资本开支,把握AI与高端封装机遇:公司前三季度资本开支76亿元,同比增长224.0%,主要投向新工厂建设;9月底在建工程46亿元,较年初增长150.2%。同期长期借款较年初增加44亿元至71亿元。我们认为,提高财务杠杆支持扩产,将帮助公司把握需求机遇,承接后续订单增长。
估值:我们上修2026–2028年收入预测至371/523/674亿元(前值为335/468/599亿元),调整2026-2028年归母净利润预测为64/105/131亿元(前值为62/96/133亿元),调整2026-2028年每股收益(EPS)预测为9/15/19元(前值为9/14/19元)。给予2028年20倍PE(前值25倍),下调目标价至人民币386元(前值486元),潜在升幅65.6%,维持“买入”评级。
投资风险:AI算力基础设施建设进度慢于预期;ABF类产品客户认证及导入节奏不及预期;主要原材料价格大幅波动及物料短缺;新产线建设扩产或产能爬坡进度慢于预期;海外工厂生产磨合及运营管理风险、行业市场竞争加剧;地缘政治、贸易摩擦加剧。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为72.48%,其预测2026年度归属净利润为盈利54.4亿,根据现价换算的预测PE为29.16。
最新盈利预测明细如下:
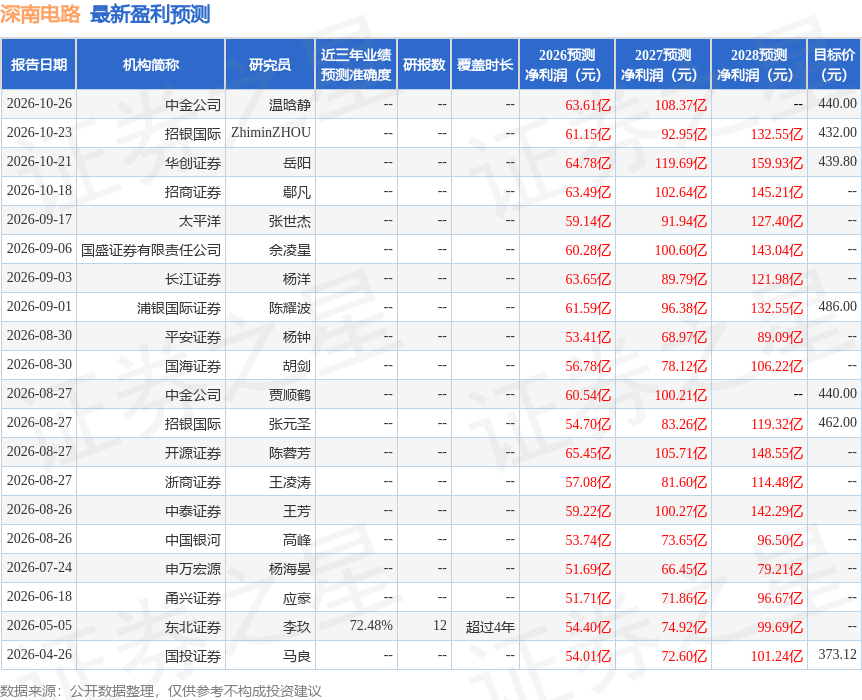
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为456.95。
本文数据来源于浦银国际证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证星研报解读
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




