
来源:证星机构调研
2026-10-29 08:14:45
证券之星消息,根据市场公开信息及10月28日披露的机构调研信息,中银基金近期对13家上市公司进行了调研,相关名单如下:
1)新宙邦 (中银基金管理有限公司参与公司业绩说明会)
调研纪要:2026年前三季度,公司实现营业收入120.65亿元,同比上升82.35%;净利润15.42亿元,同比上升106.19%。电池化学品业务依托一体化优势实现快速增长;电子信息化学品加速创新产品落地;有机氟化学品持续贡献稳健业绩。海德福和湖南福邦进入持续盈利状态。公司拟与宇新股份合资建设年产15万吨高纯电子级溶剂项目。氟化液现有产能约5,500吨,在建3万吨级装置预计明年底试车。海德福因产能释放和成本管控实现盈利,推进5,000吨氟材料项目。石磊氟材料现有3.6万吨六氟磷酸锂产能,年底将达5-6万吨,宜昌基地将新增6万吨。电容化学品在高端应用领域增长较快,全球市场份额高。存货增长因销售增长、新产线投产及备货,减值减少因原材料价格稳定及海德福盈利。
2)海大集团 (中银基金管理有限公司参与公司业绩说明会)
调研纪要:禽养殖趋稳;生猪养殖目前正经历去产能的过程,若未来价格暖,养殖户养殖积极性有望升;水产养殖部分品种经历前期较为充分的产能去化,价格逐步暖。通过提升生产效率和工艺水平,降低生产运营费用,目前在部分产品条线已有体现。公司聚焦行业优质、专业、抗风险能力强的养户。这类客户通常规模化程度相对较高,生产管理更规范,成本控制和疫病防控能力较强,因此在猪周期波动中经营韧性相对更好。公司持续优化客户结构,提升优质客户占比。今年鱼粉价格急剧上升,主要是由于秘鲁鱼粉供应大幅减少。需要持续关注秘鲁捕捞进展及供应变化。公司供应链体系按战略规划推进,需要综合考虑当地外部环境、原料供应特点、市场需求特点等。虾料配方从供应链的可控性、稳定性到实证研究落地是一整套系统工程。公司在这方面有丰富的积累,相对于行业仍有优势。公司部分区域新建产能逐步投产,有利于销量增长。公司构建的创新引领的技术研发能力、全面的技术服务能力、以及全球采购能力有助于公司获取销量增长。新型原料的使用通常需经过体系化、系统化的验证。公司会多维度评估新型原料的效果、综合效益等。
3)星宸科技 (中银基金参与公司特定对象调研&分析师会议)
调研纪要:公司在存储周期增速放缓背景下,依托供应优势与中高端产品矩阵,聚焦智能机器人大小脑芯片、全固态车载激光雷达芯片、通用智驾芯片、高阶移动影像芯片、新一代算力板卡等高毛利品类。智能机器人芯片前三季度出货超1000万颗,激光雷达芯片已量产上车,第二款补盲雷达芯片预计明年上半年量产。公司布局世界模型与物理AI,将推出12nm、4/6nm工艺的大算力具身智能边缘计算方案,构建端边算力矩阵。存货约31亿元主要因原材料价格上涨及战略采购,库存结构健康,减值风险可控。
4)博力威 (中银基金管理有限公司参与公司业绩说明会)
调研纪要:Vinfast自7月实现量产出货,已成为公司第一大客户,相关产品处于产能爬坡阶段,预计明年出货量将进一步提升。公司已于10月与其签订战略合作协议,约定在其每年不低于300万套电池需求中列为优选供应商。Spiro和Sun King本年度正常批量出货,分别为电动摩托车板块第二大客户和储能板块第一大客户。三季度毛利率下滑主要因Vinfast产品处于爬产阶段,后续有望回升。公司已推进锂电池消费税的价格传导,主要体现在新增订单。收入增长致应收账款增加4亿元,信用减值损失增加约2,000万元。公司实行季度调价机制应对碳酸锂价格上涨,成本传导顺畅。通过外币收支匹配、季度调价和套期保值等措施管理汇率风险,整体影响可控。
5)中钢国际 (中银基金参与公司特定对象调研)
调研纪要:2026年第三季度,公司坚持科技创新和精细管理双轮驱动,实现营收同比增长36.09%,前三季度营收99.8亿元,归母净利润5.65亿元,新签合同额123.68亿元。毛利率平稳,海外项目毛利率修复。经营性现金流前三季度为负,但同比改善,四季度将强化回款。信用减值冲回主要因个别项目计提冲回,将持续加强应收款管理。汇兑损失同比增加,汇率波动影响仍存。在手未完工项目收入达330.04亿元,支撑未来发展。分红比例提升至50%,强调与投资者共享成果。行业处于减量调结构阶段,公司聚焦绿色低碳、国际化、数智化方向,提供绿色智慧工程技术服务。
6)东方盛虹 (中银基金管理有限公司参与公司电话会议)
调研纪要:自2026年6月底起,公司对炼化一体化项目进行例行性停产检修,8月中下旬完成,影响7-8月业绩;9月恢复后单月净利润达12.75亿元。公司原油储备充分,采购多元稳定。10万吨/年HEV生产线已投产,5万吨/年EnB项目即将投产。公司对截至2026年9月30日资产进行减值测试并公告。资本开支将谨慎推进,优先投向高附加值项目。2026年将制定兼顾发展与股东回报的分红方案。
7)伟思医疗 (中银基金参与公司业绩说明会&线上通讯会议)
调研纪要:激光射频业务保持稳步增长,收入占比提升至2026年上半年约13%,全年收入有望超越往年。康复业务受市场环境与主动优化影响承压,TMS赛道维持双位数增长,新产品明年望放量。医美产品主攻公立市场,受益科室扩容与2025年政策支持,目标2026-2028年成国内一线品牌。电生理下滑因高基数与医保扰动,属阶段性调整,TMS可对冲波动。国际化方面,已获11张海外注册证,落地多个地区,2028年望实现重点区域覆盖,CE认证稳步推进。
8)绿色动力 (中银基金参与公司分析师会议&网上&电话会议)
调研纪要:公司前三季度毛利率提升1.9个百分点,得益于供汽与炉渣收入占比上升及成本管控。应收账款余额30.4亿元,其中国补占22%,前三季度回款约30亿元,国补回款3.61亿元。财务费用连续三年下降,因有息负债减少和融资成本降低,未来有望持续下行。炉渣收入同比增长28%,智慧电厂改造推动发电效率提升,未来效益将持续释放。国补退坡影响可控,通过非电业务、绿证销售等举措保障收益。2027-2029年分红比例不低于归母净利润50%,每股不低于0.32元。
9)伟星新材 (中银基金参与公司电话会议)
调研纪要:第三季度公司产品价格体系基本保持稳定,但同比价格有所上涨。经销商数量总体稳中有升,成熟市场变化小,薄弱市场新增更多。公司扩大“伟星水生态”试点城市和范围,积极推进该项目。针对二手房装修需求分散的特点,公司通过新媒体宣传、门店升级、提升服务体验等方式应对,二次装修占比逐步提升。防水业务因高端定位和“产品+服务”模式实现增长,价格执行成本加成原则,原材料大幅上涨时将调整。公司分红政策稳定,上市以来年年现金分红,平均分红率达70-80%。下沉市场加大开发力度,优选经济较好区域布局,目前业务体量不大。市政工程业务前三季度降幅逐季收窄,当前需求边际略有好转。海外业务方面,亚太地区增长明显,中东、中亚因地缘冲突影响下降较多。第三季度销售费用通过优化宣传、运输及差旅招待管控实现下降,预计第四季度延续良好态势。
10)思瑞浦 (中银基金参与公司2026年第三季度业绩交流会&在线沟通)
调研纪要:2026年第三季度,公司工业、汽车、通信及消费市场收入均实现环比增长,汽车和通信市场增幅居前,泛通信市场增长主要由光模块等业务带动,汽车市场增长主要得益于多个产品品类放量。公司对2027年继续稳健成长具有信心。2026年第三季度综合毛利率为52.31%,净利率为27.85%,主要得益于收入结构优化和经营杠杆效应,预计2026全年毛利率和净利率较2025年均有提升。中长期将通过平台化发展稳毛利、提盈利。工业市场收入继续增长,无人机、测试测量等领域增速居前;汽车市场收入较快增长,车规产品在三电、车身、辅助驾驶等应用放量。公司已成为光模块领域领先的国产模拟芯片供应商,FE产品应用于400G至1.6T模块,新产品持续布局。产业链供应仍紧张,公司正加强产能储备,提升交付能力以支持2027年增长。
11)联动科技 (中银基金参与公司电话会议)
调研纪要:公司已与天数智芯达成战略合作,推进GPU算力芯片验证,AI SOC测试机量产后将显著拉动收入利润增长。Northstar交割正推进备案程序,完成后J800将落地国内并送样客户。功率与数模产品交期3至4个月,反映需求向好。2025年全球测试设备市场预计达112亿美元,同比增长48.1%。碳化硅与氮化镓测试需求增长,海外收入占比约15%,计划利用菲律宾产线拓展出海。前三季度研发费用达1.18亿元,同比增长51.12%。八寸碳化硅晶圆释放将显著拉动测试设备需求。
12)超图软件 (中银基金参与公司特定对象调研)
调研纪要:超图的空间底座核心价值是实现空间数据“进得来、管得住、算得动、看得见、可对外调用”,是构建可信世界模型的重要基础。GIS支撑世界模型的五大环节,已在洪涝等场景形成闭环。公司推进软硬一体化和订阅模式,旨在降低客户门槛、提升粘性和优化收入结构。空间推演已实现融合水文、管网等行业机理的定量仿真预测,并通过机理模型+AI融合路线支持动作条件预测,相关能力在天津防汛等项目中落地验证。上述方向仍处于持续研发与试点阶段,商业化存在不确定性。
13)博彦科技 (中银基金管理有限公司参与公司特定对象调研&网络&电话会议)
调研纪要:公司致力于成为领先的全球数智科技综合服务提供商。未来人均创收将通过优化低附加值业务、提升高价值业务占比及推广数智化业务来改善,员工规模将小幅调整,重点提升人均产出效率。公司已开展机器人真机数据采集和标注业务,服务国内头部科技企业,业务量逐季增长。FDE是公司服务体系的升级,具备行业know-how、全球化交付体系及国际认证优势,已在金融、化工领域落地。业绩目标依托“3+2+1”战略,利润增长来自业务结构优化和新兴业务拓展。公司将通过动态结算策略、理财工具和套期保值应对汇率波动。并购方面持积极审慎态度,重点关注AI大数据企业和金融、能源、化工领域垂直软件企业。
中银基金成立于2004年,截至目前,资产管理规模(全部公募基金)6617.29亿元;资产管理规模(非货币公募基金)2123.42亿元;管理公募基金数339只;旗下公募基金经理53人。旗下最新募集公募基金产品为中银北证50成份指数发起A,类型为指数型-股票,集中认购期2026年10月20日至2026年10月30日。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
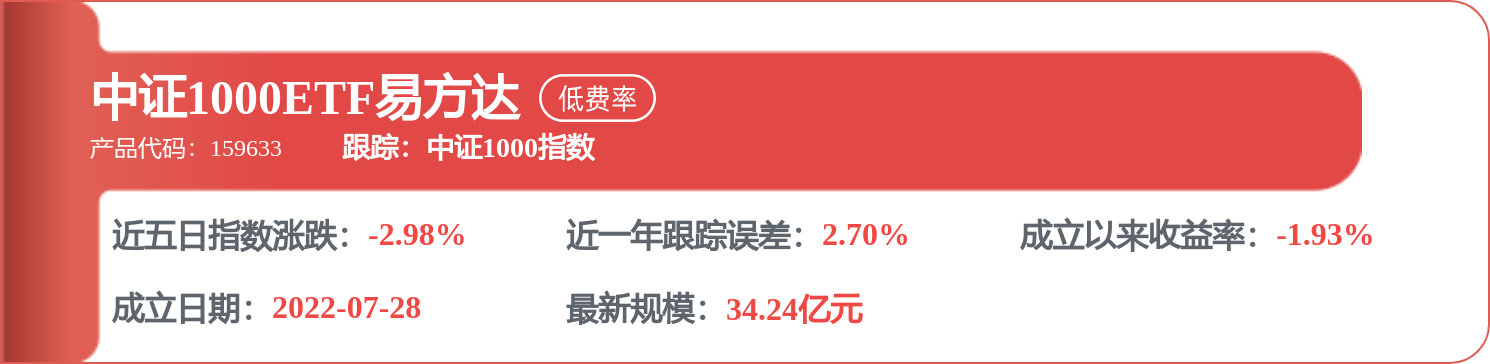
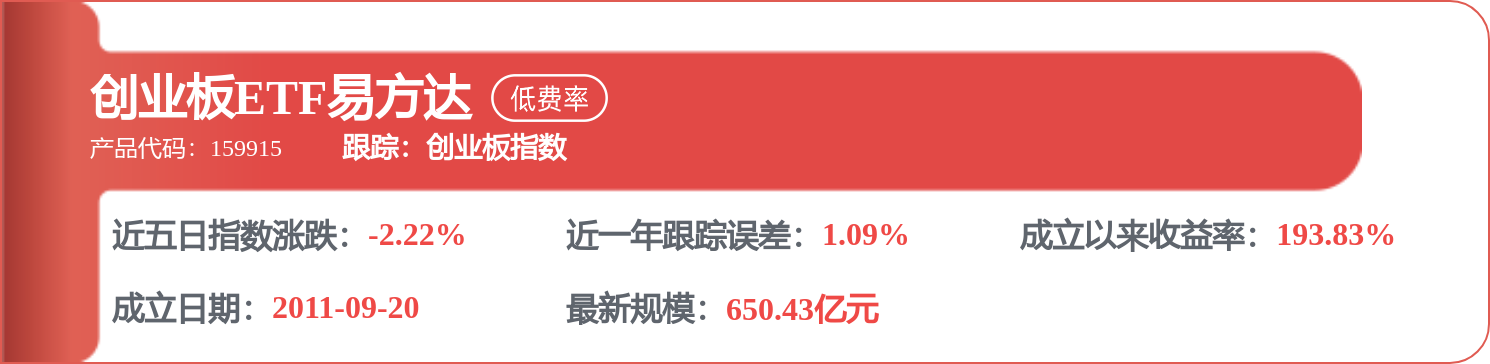
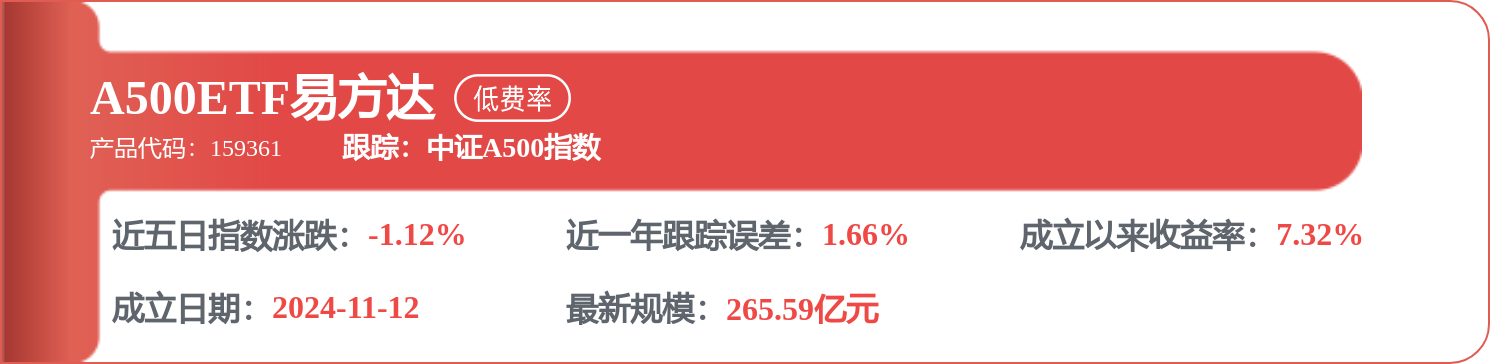
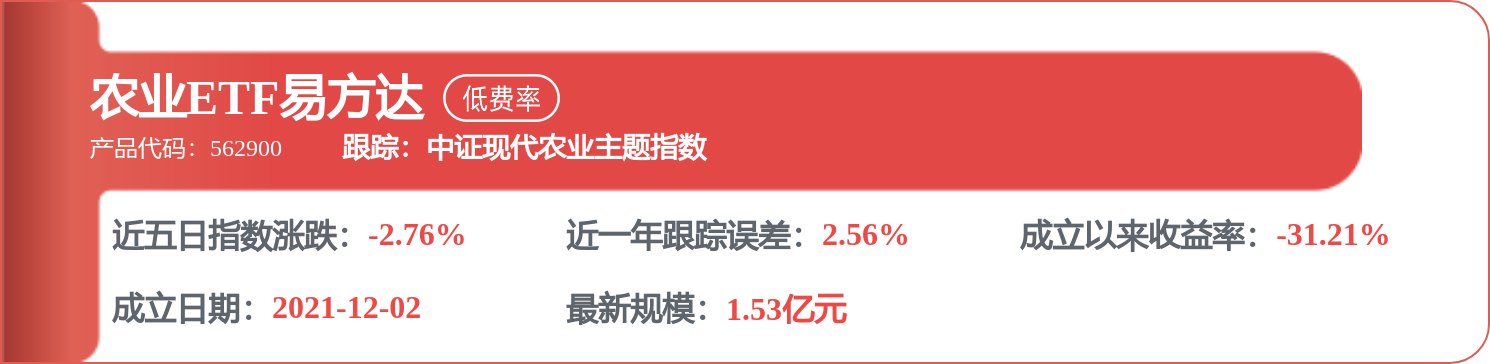
相关 ETF

证星机构调研
2026-11-03
证星机构调研
2026-11-03
证星机构调研
2026-11-03
证星机构调研
2026-11-03
证星机构调研
2026-11-03
证星机构调研
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03
证券之星资讯
2026-11-03




