
来源:证星财报简析
2026-10-28 20:16:32
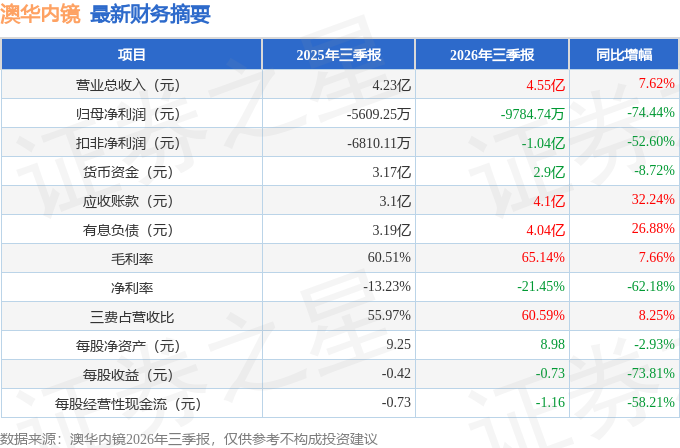
据证券之星公开数据整理,近期澳华内镜(688212)发布2026年三季报。截至本报告期末,公司营业总收入4.55亿元,同比上升7.62%,归母净利润-9784.74万元,同比下降74.44%。按单季度数据看,第三季度营业总收入1.75亿元,同比上升8.02%,第三季度归母净利润-1222.77万元,同比上升20.22%。本报告期澳华内镜应收账款上升,应收账款同比增幅达32.24%。
本次财报公布的各项数据指标表现一般。其中,毛利率65.14%,同比增7.66%,净利率-21.45%,同比减62.18%,销售费用、管理费用、财务费用总计2.76亿元,三费占营收比60.59%,同比增8.25%,每股净资产8.98元,同比减2.93%,每股经营性现金流-1.16元,同比减58.21%,每股收益-0.73元,同比减73.81%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1400.0万元,每股收益均值在0.11元。
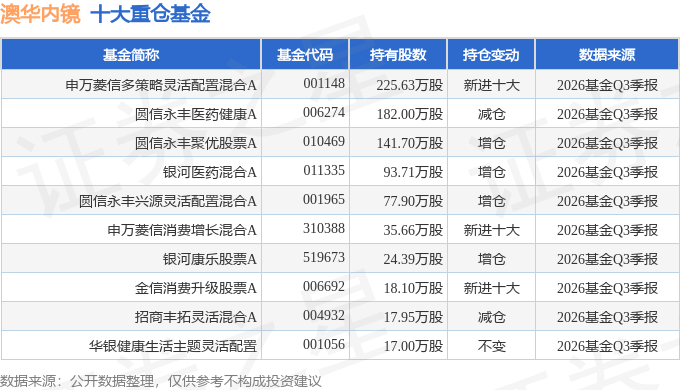
持有澳华内镜最多的基金为申万菱信多策略灵活配置混合A,目前规模为5.19亿元,最新净值2.452(10月27日),较上一交易日下跌2.04%,近一年上涨14.08%。该基金现任基金经理为高付。
最近有知名机构关注了公司以下问题:
问:新产品ERCP手术机器人在国内市场最新的临床进展?欧洲市场和美国市场的临床计划?
答:国内方面,临床正在多中心同步推进,项目合作单位均为国内ERCP诊疗领域头部医院,具备充足的病例基础,可保障临床入组进度,公司正在积极推进国内临床试验及后续注册申报工作。海外方面,CE、FD评审也在积极沟通确认、有序推进,稳步落实海外上市的各项前期筹备。
本文数据来源于澳华内镜2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




