
来源:证星财报简析
2026-10-28 20:16:25
据证券之星公开数据整理,近期气派科技(688216)发布2026年三季报。截至本报告期末,公司营业总收入8.55亿元,同比上升61.08%,归母净利润3444.55万元,同比上升144.93%。按单季度数据看,第三季度营业总收入3.37亿元,同比上升64.54%,第三季度归母净利润2252.53万元,同比上升225.14%。本报告期气派科技盈利能力上升,毛利率同比增幅1420.92%,净利率同比增幅124.53%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率15.06%,同比增1420.92%,净利率3.73%,同比增124.53%,销售费用、管理费用、财务费用总计7108.62万元,三费占营收比8.32%,同比减24.16%,每股净资产7.77元,同比增42.62%,每股经营性现金流0.4元,同比增111.64%,每股收益0.31元,同比增143.06%
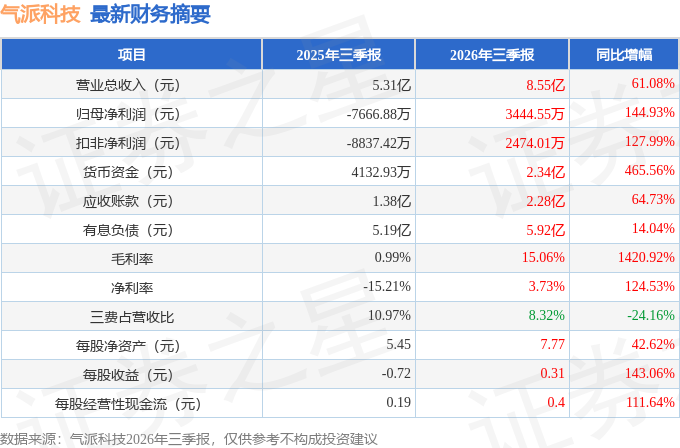
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7100.0万元,每股收益均值在0.61元。
最近有知名机构关注了公司以下问题:
问:公司介绍基本情况
答:二、问环节
1、请问如何从产能衡量业绩的增长,客户价格方面有没有较大的变化,以及业绩收入、市场超预期这几个方面的情况?
公司现有场地可支撑扩产,目前存在设备延期到货问题,但延期并不严重,公司扩产主要以大尺寸高线数Q/DFN、第三代半导体、功率器件等产品为主。去年三季度前行业原材料持续上涨,公司去年亏损有一部分源于原材料涨价;行业涨价从去年四季度开始,最先从中小封装厂启动,公司去年底启动产品调价,调价目标主要是覆盖成本,同时优化产品结构、做好产能分配。今年,公司依靠产品结构调整、产能优化及产能利用率的提升改善了业绩。
2、公司产能扩张投向功率器件的原因,功率器件封装与传统IC封装存在哪些主要差异?
公司IC扩产重点聚焦在高线数、高附加值的产品,核心逻辑是优化产品结构。传统市场产能已经达到比较充足的水平,通过在功率器件上进行扩张,提高公司的市场竞争力。
二者工艺流程大体相近,封装形式存在明显差异,功率器件中大颗粒产品占比较高,早期以直插式封装为主,现阶段逐步向贴片式封装演进;IC封装以平面贴片式封装形式为主。应用特征方面,功率器件主要面向高电压、大电流应用场景;IC产品多是低压产品。
3、功率业务对应的未来客户是否已经洽谈落地,能否介绍相关客户投入情况?
很多客户同时有IC和功率相关需求,我们向功率业务延伸,客户拓展难度不会太大,验证流程仍需要走完,相比完全从0到1开拓客户会更容易。
4、如何看待本轮行业景气周期,下游客户订单结构呈现哪些变化?
封测行业具备周期性特征,本轮景气度上行和过往周期存在差异,本轮是新应用场景推动行业需求,公司产品以消费类、工业类产品为主,传统消费端需求整体平稳,但I产业链推动了整个行业的需求增长,下游客户的需求均有较好的增长。
5、请问公司在产品结构调整方面是什么思路?
客户结构向中高端发展,公司主动推进产品结构优化,在产品选型上,主动淘汰低端产品、低毛利订单。
6、请问公司介绍一下先进封装的计划?
在先进封装领域,公司将采取差异化策略,选择细分赛道深耕,循序渐进推进业务布局。后续也会持续关注行业内相关项目,择机通过并购等方式补齐先进封装业务短板,不断提升和优化公司产品结构。
7、公司是否在此次行情下承接了头部厂商的外溢订单,如何看待此部分业务在未来的持续性?
本轮行业景气度上行,行业整体产能紧张,特别是由于先进封装对产能的占用。公司能够承接相关订单,得益于公司多年持续开展客户培育、体系建设、提升内部管理工作。为了增强客户粘性,公司结合订单实际情况及产品实施了分类管理,为公司发展的重要产品提供稳定产能、交期及配套服务保障。封测行业一旦与客户形成稳定的合作关系后,订单粘性较强。
本文数据来源于气派科技2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




