
来源:证星财报简析
2026-10-28 20:16:16
据证券之星公开数据整理,近期柏楚电子(688188)发布2026年三季报。根据财报显示,柏楚电子营收净利润同比双双增长。截至本报告期末,公司营业总收入18.8亿元,同比上升16.05%,归母净利润11.0亿元,同比上升21.69%。按单季度数据看,第三季度营业总收入6.01亿元,同比上升16.51%,第三季度归母净利润3.13亿元,同比上升18.59%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率72.92%,同比减6.63%,净利率59.01%,同比增3.19%,销售费用、管理费用、财务费用总计1.18亿元,三费占营收比6.29%,同比减33.01%,每股净资产15.99元,同比减23.25%,每股经营性现金流2.08元,同比减23.47%,每股收益2.72元,同比增21.43%
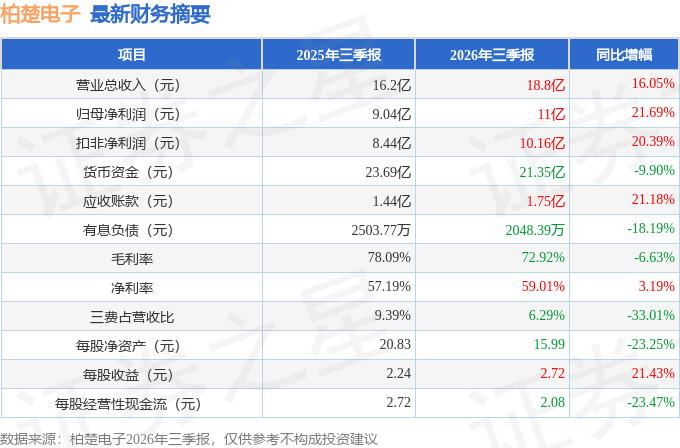
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在13.69亿元,每股收益均值在3.38元。
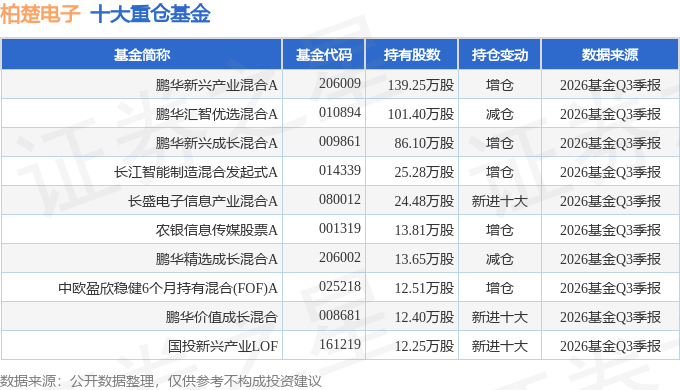
持有柏楚电子最多的基金为鹏华新兴产业混合A,目前规模为25.16亿元,最新净值3.7(10月27日),较上一交易日下跌2.73%,近一年上涨5.17%。该基金现任基金经理为梁浩。
最近有知名机构关注了公司以下问题:
问:交流的主要内容:
答:半年来,公司实现营业收入127,825.01万元,较上年同期增加17,477.23万元,同比增长15.84%;归属于上市公司股东的净利润为78,715.03万元,较上年同期增加14,703.37万元,同比增长22.97%;归属于上市公司股东的扣除非经常性损益的净利润为71,359.95万元,较上年同期增加11,994.34万元,同比增加20.20%。
平面业务上半年实现收入约7.07亿元,是公司占比最高的收入来源;管材解决方案业务上半年实现收入约2.8亿元,为第二大收入板块;三维解决方案业务上半年实现收入约3500万元;其余收入归属于其他业务板块,合计实现收入约合2.56亿元。
第二部分提问与环节
1、切割业务未来增量方向有哪些?
切割业务持续关注细分领域实际需求的深度挖掘,近年来已在小管类产品与重工类产品取得较好的成效,也通过联合设备集成商共同打造了高速机这样的现象级爆款设备,公司后续将持续聚焦细分行业,以期实现技术与产品的再突破,力争打造出更多适配细分场景的行业爆款产品。
2、切割业务当前市场份额是否稳固?如何实现持续提升?
当前切割业务整体市场份额稳固,后续持续提升份额的核心路径主要有三点一是输出更丰富的行业解决方案,覆盖更多细分应用场景的需求;二是持续发挥软硬一体化的技术优势,打造更多产品力领先的爆款产品;三是持续挖掘船舶等当前渗透率、覆盖率仍处于上升期的行业,不断扩宽整体业务的市场空间。
3、请介绍智能焊接产品的均价,应用行业分布与出海情况。
智能焊接产品的型号比较丰富,并且不同型号的产品售价存在明显差异(比如船舶类与建筑钢结构类),因此以当前业务的产品均价作为分析依据的意义不大。
上半年智能焊接业务的收入结构中,建筑钢结构领域的贡献占比约80%,剩余部分收入来自变压器油箱、塔角、船舶、桥梁等其他领域。
现有产品的出口数已占整体销量的三分之一,并且已经覆盖50多个国家和地区。
4、公司人员与组织规划的具体安排如何?
上半年新增人员主要分布焊接业务、产线业务及其他平台能力建设。下半年公司将基于整体发展规划,持续正常地推进年度招聘工作。
招聘规划主要是基于公司整体发展战略,结合中长期业务与技术能力建设需求综合制定而来,整体费用有序可控。管理层面,公司近期已完成组织架构调整,并正式导入IPD与大营销管理体系,为管理提效提供体系化支撑,正向促进公司长期发展,并有效匹配人员规模化增长后的管理需求。
5、公司产线业务合作客户与落地规划进展如何?
目前船舶方向已覆盖数十家船厂客户,整线方面主要涉及某内河新能源船舶项目,分段产线则覆盖长三角多家头部客户。除船舶领域外,包括工程机械在内当前其他领域也有相应的需求释放,但公司今年仍将船舶作为核心聚焦方向。产线业务短期以沉淀方案设计与方案交付能力为主,未来仍将以整合后的标准化解决方案输出,从而有效赋能行业客户与各类设备集成商及交付商。
本文数据来源于柏楚电子2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




