
来源:证星财报简析
2026-10-28 20:16:16
据证券之星公开数据整理,近期海正生材(688203)发布2026年三季报。截至本报告期末,公司营业总收入9.53亿元,同比上升53.41%,归母净利润2744.7万元,同比上升459.49%。按单季度数据看,第三季度营业总收入3.47亿元,同比上升62.76%,第三季度归母净利润652.49万元,同比上升278.43%。本报告期海正生材盈利能力上升,毛利率同比增幅18.88%,净利率同比增幅264.71%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率12.97%,同比增18.88%,净利率2.88%,同比增264.71%,销售费用、管理费用、财务费用总计3338.33万元,三费占营收比3.5%,同比减23.7%,每股净资产7.41元,同比增1.93%,每股经营性现金流1.09元,同比增504.6%,每股收益0.14元,同比增600.0%
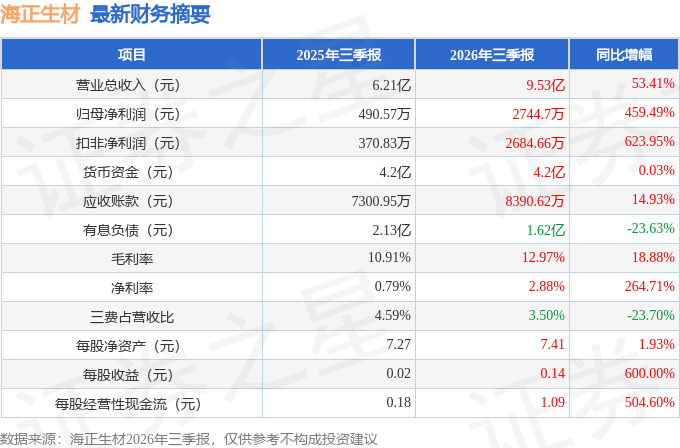
证券之星价投圈财报分析工具显示:
财报体检工具显示:
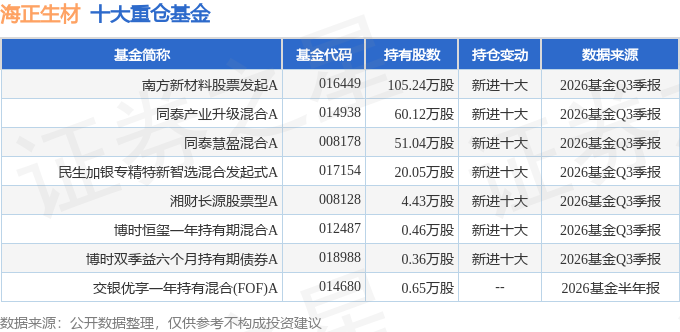
持有海正生材最多的基金为南方新材料股票发起A,目前规模为0.86亿元,最新净值1.1527(10月27日),较上一交易日下跌0.4%,近一年上涨33.51%。该基金现任基金经理为都逸敏。
最近有知名机构关注了公司以下问题:
问:能否复盘一下今年聚乳酸涨价的原因?
答:今年以来,聚乳酸已迎来两轮价格上调。第一轮受地缘政治及供应链重构影响,硫酸等关键原材料价格走高,直接造成乳酸生产成本上升;第二轮可能因3D打印需求的快速增长,供应端出现稍微紧缺状态,是供需关系变化导致的价格上升。
本文数据来源于海正生材2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




