
来源:证星财报简析
2026-10-28 20:12:21
据证券之星公开数据整理,近期肯特催化(603120)发布2026年三季报。截至本报告期末,公司营业总收入4.88亿元,同比上升13.56%,归母净利润4825.74万元,同比下降4.16%。按单季度数据看,第三季度营业总收入1.53亿元,同比上升14.2%,第三季度归母净利润711.32万元,同比下降35.35%。本报告期肯特催化公司应收账款体量较大,当期应收账款占最新年报归母净利润比达186.14%。
本次财报公布的各项数据指标表现一般。其中,毛利率24.54%,同比减7.94%,净利率9.89%,同比减15.61%,销售费用、管理费用、财务费用总计4956.58万元,三费占营收比10.16%,同比减1.82%,每股净资产13.09元,同比增0.59%,每股经营性现金流1.0元,同比增14.88%,每股收益0.53元,同比减15.87%
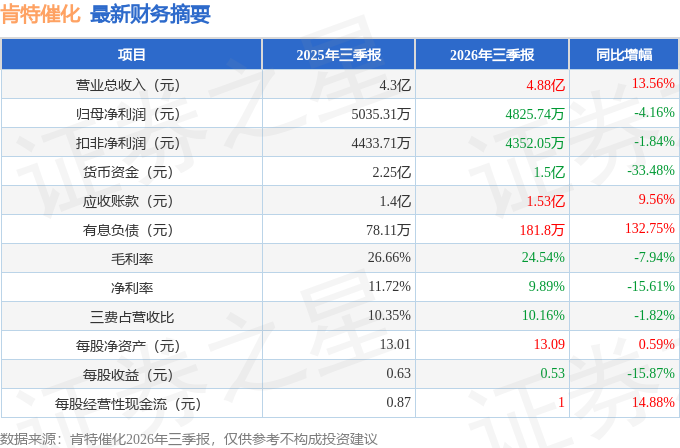
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.01亿元,每股收益均值在1.11元。
最近有知名机构关注了公司以下问题:
问:公司目前的主营业务和主要产品应用形式是怎样的?
答:公司专注于季铵(鏻)化合物产品的研发、生产与销售,已形成以季铵盐、季铵碱、季鏻盐、冠醚为核心的四大产品体系。产品主要服务于精细化工、分子筛、高分子材料、电池电解液、油田化学品及电子化学品等下游应用领域,为各行业客户提供高品质的产品与配套技术服务,核心产品包括以下几类
1)相转移催化剂
相转移催化剂(PTC)是一类能有效促进互不相溶的两种或多种相(通常为油相和水相)之间物质传递与反应的化合物。其核心作用是通过与反应体系中的活性物种(如离子)结合,形成可溶于另一相的“离子对”或复合物,打破相界限制,使原本难以接触的反应物在同一相(或相界面)发生反应,从而显著提高反应速率、降低反应条件(如温度)并提升产物收率。
相转移催化剂技术具有以下优势大幅提升反应转化率与产物纯度;降低反应温度,减少能源消耗;兼具高效性、经济性与绿色安全性。随着环保政策趋严,以及医药、农药、液晶单体等新兴领域对低碳化、低成本工艺的迫切需求,PTC凭借其卓越的性能契合度,正成为推动新产业技术升级的关键助剂,市场前景极为广阔。
2)分子筛模板剂
我国分子筛行业起步较晚,长期处于技术追赶阶段。但近年来国内经济腾飞及下游需求的爆发,为国内分子筛行业的发展带来了较大的机遇。国内分子筛企业通过持续的技术攻关,部分产品性能已达到国际标准,下游客户认可度显著提高,国产分子筛产品的国产替代进程持续推进。
分子筛主要通过水热合成法制备,模板剂在反应过程中起着关键作用。分子筛模板剂在硅铝原料缩聚并形成有序多孔结构的反应中起着“结构导向”作用,还直接影响着硅酸根或硅铝酸根的胶体化学性质,对分子筛的晶化过程与孔道结构的形成有十分重要的影响。
随着国产模板剂技术的进步,叠加下游催化、吸附分离等领域市场规模的持续扩张,国内模板剂生产企业正迎来较大的市场机遇。
公司作为分子筛模板剂细分领域领军企业,深耕季铵碱多年,拥有自主可控核心制备工艺,具有季铵盐到季铵碱模板剂完整产业链,源头把控品质、优化生产成本;产线实现全自动化生产,批次质量高度稳定。产品线覆盖多品类分子筛合成所需模板剂,凭产业规模优势、核心技术全方位助力下游客户实现长效高质量发展。国内市场份额稳居前列,是国内分子筛厂商国产化替代的核心供应商,综合竞争优势显著。报告期内,本业务板块销量、营业收入同比实现双增长,客户合作粘性强,下游合作格局保持高度稳定。
3)固化促进剂
固化促进剂是一种用于加速化学反应或提高材料硬度的添加剂,广泛应用于涂料、粘合剂及复合材料领域。随着新材料科学的进步,现代固化促进剂在催化效率、耐久性及环境友好性方面取得了长足进步,不仅提升了生产效率,更通过配方优化,增强产品的安全环保属性。
固化促进剂的种类较多,理论上,具有表面活性的物质都可以用作固化促进剂。常见的固化促进剂包括胺类及其衍生物(叔胺、咪唑)、季铵盐、季鏻盐、冠醚等。其中,季铵盐、季鏻盐是环氧、酸酐体系非常有效的固化促进剂,如四丁基溴化铵、四乙基溴化铵等,特别适用于聚酯树脂、环氧树脂粉末涂料生产;冠醚凭借优异的表面活性、反应惰性及离子转移速率,能加速氰基丙烯酸酯胶粘剂的胶液吸收空气中的水,从而促进单体聚合、固化。
在当前高分子材料合成工艺日益精细化的背景下,高性能固化促进剂的应用场景不断拓展,已成为提升材料综合性能不可或缺的关键组分。
4)电解液添加剂
电解液作为电池中离子传输的载体,广泛应用于锂电池、超级电容器等领域中。电解液的核心原材料包括溶质、溶剂和添加剂。尽管添加剂用量占比最小,但其却是电解液企业的核心技术所在,直接决定了电池的电导率、阻燃性、过充保护及倍率性能等关键指标。公司季铵盐、季鏻盐可作为添加剂用于电解液制备,在新能源汽车的爆发式增长及消费电子迭代升级的双重驱动下,市场对高性能电解液添加剂的需求持续增加,为产品提供了广阔的市场空间。
5)电子化学品
电子化学品,一般泛指电子工业使用的专用化学品及化工材料,是电子元器件、印刷线路板、工业及消费类整机生产制造中不可或缺的关键材料,产品覆盖基板材料、光致抗蚀剂、电镀化学品、封装材料、高纯试剂、特种气体、清洗剂等十余个大类。行业呈现品类繁多、纯度标准严苛、技术迭代迅速、资金密集、附加值较高等显著特征。
湿电子化学品作为电子工业重要支撑材料,是微电子、光电子湿法工艺制程(湿法蚀刻、清洗、显影、剥离等工序)所需关键基础原料,广泛应用于集成电路、显示面板、太阳能光伏等电子产品制造领域。根据共研产业研究院《2026-2032年中国湿电子化学品市场深度调研与发展前景报告》,国内湿电子化学品市场规模持续扩张、全球市场份额稳步提升。但相较欧美、日韩头部企业,国内企业在生产规模、核心技术方面仍存在差距,行业国产化替代具有较大提升空间。
季铵碱类产品属于湿电子化学品重要品类,因其精确的蚀刻控制和低金属残留等特性,已成为光刻、清洗等核心制程难以替代的化学物料,目前正处于国产化替代与产业升级的关键阶段。随着国内半导体、平板显示等核心产业对高纯电子化学品的需求持续增长,相关细分赛道增长潜力凸显。
此外,公司生产的高端季铵盐类产品可应用于电子化学品、工业催化剂等,服务下游行业头部客户,对应市场需求持续扩容。公司自主研发的高端季铵盐类产品依托持续迭代的专属配方体系,借助垂直一体化产业链布局,构筑自身核心竞争优势。
本文数据来源于肯特催化2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




