
来源:证星财报简析
2026-10-28 20:12:05
据证券之星公开数据整理,近期麦加芯彩(603062)发布2026年三季报。截至本报告期末,公司营业总收入13.34亿元,同比下降1.11%,归母净利润7313.66万元,同比下降55.78%。按单季度数据看,第三季度营业总收入5.0亿元,同比上升8.39%,第三季度归母净利润3527.9万元,同比下降36.21%。本报告期麦加芯彩公司应收账款体量较大,当期应收账款占最新年报归母净利润比达450.72%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率19.11%,同比减19.77%,净利率5.48%,同比减55.29%,销售费用、管理费用、财务费用总计1.35亿元,三费占营收比10.15%,同比增19.63%,每股净资产18.8元,同比减0.54%,每股经营性现金流-0.4元,同比减137.06%,每股收益0.69元,同比减55.77%
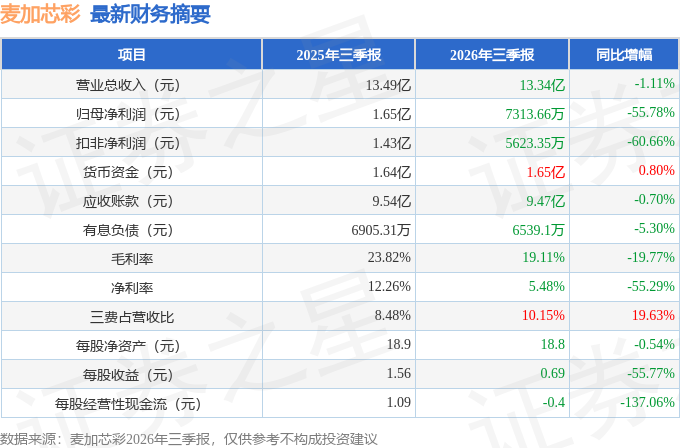
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.32亿元,每股收益均值在1.22元。
最近有知名机构关注了公司以下问题:
问:投资者主要就公司自愿性信息披露涉及的相关及部分新业务的进展与公司进行了询和交流,主要内容以下:
答:在中国船级社(CCS)认证体系下,针对防污漆区分了不同的有效期,其中“短期效”为三年以下;“中期效”为三年及以上、五年以下;“长期效”为五年及以上。
本次公司经过两年多的产品测试,取得船用防污防锈体系(中期效型)的认证。简单来说,本次认证的根本意义在于公司可以实质性进入新造船涂料领域。
2、请问不同期效涂料与船舶涂料的“修补市场”和“新造船市场”的对应关系?
严格来说,从规则角度并未有该等明文规定。但是从实务角度,新造船通常不会或者说极少选用“短期效”产品,主要采取“中期效”型和“长期效”型。这就是我们为什么说本次认证对于公司“新造船”涂料业务具有实质意义的原因,一定程度上也是为什么公司之前一直仅仅做了“修补市场”,但是并未开展“新造船市场”的原因。
3、公司是否也在做“长期效”产品的认证?目前属于什么阶段?预计何时结束?
是的,公司正在做“长期效”产品的认证。目前处于正常测试阶段。按照计划,还需一年左右时间尚可结束。
4、公司此前也通过了美国和挪威船级社认证,在上述体系下有没有这个分类?
美国和挪威船级社认证体系下并无期限分类。但是从客户实际采购角度势必会考虑供应商产品的“期效问题”;从公司出售产品角度,也必须要考虑给与客户多长时间的保证期限。
因此,事实上这个认证对于“新造船”涂料业务是个“实质性”的门槛跨越。
5、公司的变压器涂料业务进展如何?是否进入销售阶段?
变压器涂料不仅要满足本身功能要求,更要适配不同客户不同喷涂或淋涂工艺参数下的膜厚、附着力、气泡、流平、干燥时间、咬底等各种要求,因此针对不同客户个性化的调试是个必备、也是个高难度的过程。
经过一年时间的配方研发、适配性调整、客户试用,部分客户已经完成适配性调整进入销售阶段,销售团队也已接触多家客户。
6、如果每家客户均需适配性调整,是不是会影响客户扩展速度?
公司研发团队在前期适配性调整过程中积累了大量的数据和鲜活的经验,相信这些数据和经验将会加快后续适配性调整的步伐,加之销售团队前期已经接触多家公司,这些因素会较大程度上提升客户拓展节奏。
7、光伏业务目前是否已经实现销售?
今年上半年光伏业务已经实现销售,主要是光伏镀膜液,后续光伏边框涂料及后市场也有可能逐步进入销售阶段。
本文数据来源于麦加芯彩2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证星财报简析
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




