
来源:证星研报解读
2026-10-28 19:59:30
交银国际证券有限公司陈庆,李柳晓近期对九号公司进行研究并发布了研究报告《3Q26电动两轮车逆势增长,盈利阶段性承压;下调目标价》,下调九号公司目标价至57.85元,给予买入评级。
九号公司(689009)
3Q26收入维持同比增长,业务结构及成本压力拖累盈利阶段性表现。3Q26公司收入75.85亿元(人民币,下同),同比/环比+14.1%/-10.6%;归母净利润3.43亿元,同比/环比-37.2%/-57.4%。毛利率同比/环比下降5.5/6.5个百分点至23.5%,主要受电动两轮车收入占比提升、内部产品结构调整及原材料成本上涨影响。研发费用同比增长37.0%至4.79亿元,叠加汇兑损失,进一步压制盈利。前三季度累计收入219.43亿元,同比增长19.3%;归母净利润13.51亿元,同比下降24.4%;经营现金流净流入25.88亿元,同比下降46.5%。
两轮车销量逆势增长,全地形车等增长稳健;关注2027年毛利率修复。分产品看,3Q26公司电动两轮车/自主品牌零售滑板车/全地形车/ToB业务收入分别为50.77/9.98/3.93/1.82亿元,同比+14.0%/+4.3%/+19.1%/-25.4%。电动两轮车销量同比增长21.7%至180.96万台,在行业需求承压背景下保持较快增长;ASP同比下降6.4%至约2,806元。管理层表示,电摩销量占比由2025年的约60%提升至2026年的约80%,由于电摩裸车销售比例较高,叠加部分低价位产品放量,导致整体ASP下降。展望2027年,管理层预计,两轮车行业需求趋于稳定,公司有望凭借市场份额提升、产品结构优化及渠道效率改善,推动ASP和毛利率修复;此外,割草机海外产能布局持续推进,有望支撑中长期增长。
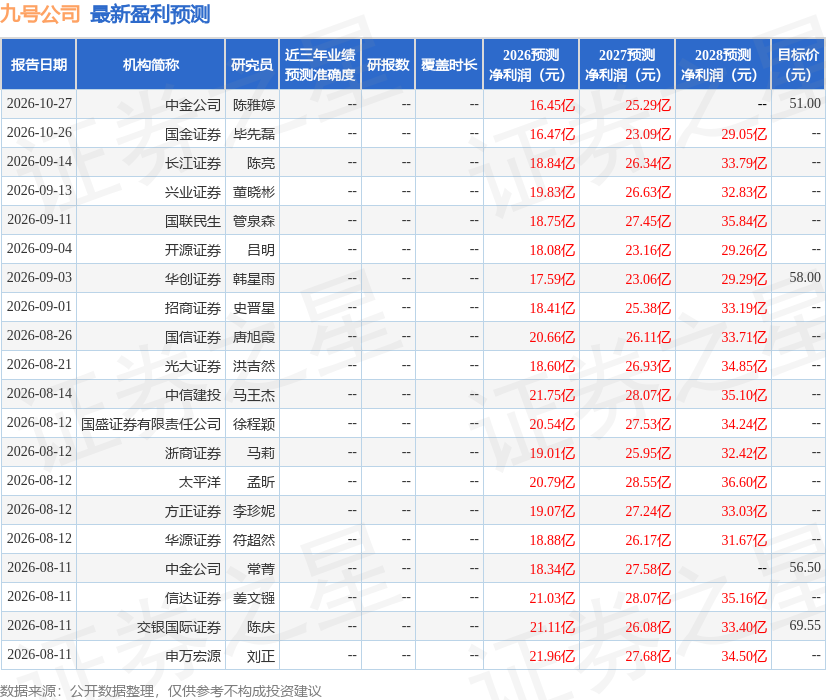
下调盈利预测及目标价;维持买入。考虑产品结构调整、原材料成本上涨及海外业务投入增加,我们审慎下调毛利率及盈利预测,2026–28年归母净利润预测分别下调25%/6%/8%至15.75/24.56/30.82亿元,并相应下调目标价至57.85元人民币,对应约16.9倍2027年目标PE。展望未来,我们认为3C认证新规及行业监管趋严有望推动行业规范化发展,加速竞争格局优化,利好具备产品研发、合规生产及渠道优势的头部企业。公司有望进一步提升市场份额,叠加割草机器人业务的中长期增长潜力,维持买入评级。
最新盈利预测明细如下:
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




