
来源:证星研报解读
2026-10-28 19:59:28
中邮证券有限责任公司吴文吉,万玮近期对捷捷微电进行研究并发布了研究报告《持续高景气》,给予捷捷微电买入评级。
捷捷微电(300623)
投资要点
行业景气上行,产品结构持续优化。全球功率器件供需偏紧、海外大厂交期拉长,国产替代窗口持续打开。公司前三季度实现营收34.79亿元,同比+39.09%;归母净利润5.92亿元,同比+70.76%。分产品线看:1)晶闸管营收5.19亿元,毛利率32.93%,同比+23.17%,营收占比15.24%,传统基本盘稳健增长;2)防护器件营收9.36亿元,毛利率29.63%,同比+11.61%,营收占比27.47%,消费、工控端需求支撑增长;3)MOSFET营收19.52亿元,毛利率34.88%,同比+61.77%,营收占比57.29%,为第一增长引擎,受益AI服务器、新能源汽车、光伏储能等高景气下游拉动,产品结构优化带动盈利水平上行。行业紧缺周期下,公司IDM模式保障交付稳定,叠加产品调价、产能利用率提升,盈利能力持续修复;后续随着高端化应用持续放量,功率模块、光耦等新品逐步爬坡,国产替代红利有望持续兑现。
下游结构多元均衡,订单饱满支撑全年增长。公司下游客户布局多元,2026Q3单季度下游收入结构中工业占比35.22%,消费占比44.05%,汽车占比17.14%,通信占比1.32%,其他占比2.27%。需求端看,凭借丰富的下游场景、完备的产品矩阵与优质客户资源,四季度订单延续向上态势。供给端各产线维持高效满产,订单能见度处于合理区间,产品交期有所拉长,整体经营稳健,部分核心大客户订单已排至次年。
投资建议:
我们预计公司2026/2027/2028年营收分别为50/65/80亿元,归母净利润分别为9/12/16亿元,维持“买入”评级。
风险提示:
技术迭代不及预期;市场竞争加剧风险;下游需求不及预期;原材料价格上涨。
最新盈利预测明细如下:
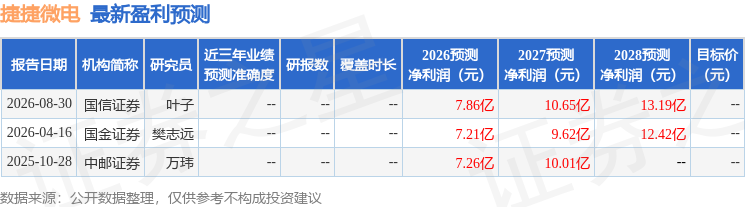
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




