
来源:证星研报解读
2026-10-27 12:31:39
华鑫证券有限责任公司庄宇,张璐,陶欣怡近期对致尚科技进行研究并发布了研究报告《公司动态研究报告:签订MPO合作备忘录,MPC前瞻布局迈向量产》,给予致尚科技买入评级。
致尚科技(301486)
投资要点
深耕精密制造核心赛道,光通信放量与多元布局驱动营收稳步扩张
该公司以精密制造为核心,专注于小型化、高密度光纤连接器等精密零部件的模具开发、注塑成型、精密组装与自动化生产,满足光通信领域对微型结构件高强度、高可靠性及批量一致性的严苛要求。公司研发、制造及销售的产品主要服务于光通信及相关精密制造领域,核心产品涵盖MPO等光纤连接器及光通信组件,广泛应用于算力中心、高速数据传输及通信网络等光互连场景。
2026年Q3公司实现营业收入6.35亿元,同比+171.77%,环比+52.34%;归母净利润为0.42亿元,同比扭亏,环比+140.88%。
盈利能力层面,2026年Q3毛利率/净利率分别为30.47%/12.34%,同比+10.82pct/+21.37pct;公司2026年前三季度毛利率为30.38%,同比+3.54pct。
分业务来看,2026年H1公司光通信产品/游戏机零部件/精密制造及其他分别实现收入4.93/1.03/0.22亿元,分别同比+74.35%/-15.13%/-63.30%;分别占比总营收72.22%/15.11%/3.20%。其中光通信主业呈现高景气增长,成为拉动公司营收的核心驱动力。
光通信业务满产扩产加速,签订5亿美元合作备忘录锁定产能
公司光通信业务展现出强劲的增长势头,目前已量产产线持续处于满产状态。面对旺盛的下游需求,公司加速推进海内外产能布局,越南生产基地已全面完成扩产,国内生产基地亦于2026年7月顺利投产,目前MPO等光通信产品国内外合计产能已达到约2亿元人民币/月。此外,公司凭借高效的供应链管理与产品定价机制,有效化解了上游原材料价格波动与供给压力,保障了交付稳定性。在客户合作维度,公司此前于2026年1月至公告披露日期间,已累计获得PH客户约6,640.04万美元(折合人民币约4.6亿元)的光纤跳线等采购订单;2026年9月双方进一步签署《2027年度需求预测合作备忘录》,PH客户预计2027年度采购目标金额高达5亿美元,实现跨越式增长,下游提前锁定产能,彰显客户认可度,预计2027年收入有望迎来相应大增。
加快新产品导入,MPC金属耦合连接器通过认证迈向量产
在先进光连接方案领域,公司配合客户开发的MPC金属耦合连接器相关产品已顺利通过客户认证,当前正处于新产品导入(NPI)阶段。该项目进展顺利,预计于2026年第四季度正式投产,并于2027年开始进行产能爬坡与规模化量产,有望成为公司继现有光通信跳线产品之后,在高速光互连领域的全新增长极。
盈利预测
预测公司2026-2028年收入分别为20.04、30.63、42.00亿元,EPS分别为0.83、1.17、1.84元,当前股价对应PE分别为206.2、146.4、92.8倍。基于公司在光通信MPO高速跳线领域的产能快速释放与核心客户5亿美元合作备忘录签署,叠加MPC金属耦合连接器等前沿新产品通过认证迈入放量阶段,驱动公司中长期业绩高成长,首次覆盖,给予“买入”投资评级。
风险提示
公司技术和资源整合不及预期;宏观经济波动导致市场需求不及预期;政策支持力度不及预期;意向订单落地不及预期风险。
最新盈利预测明细如下:
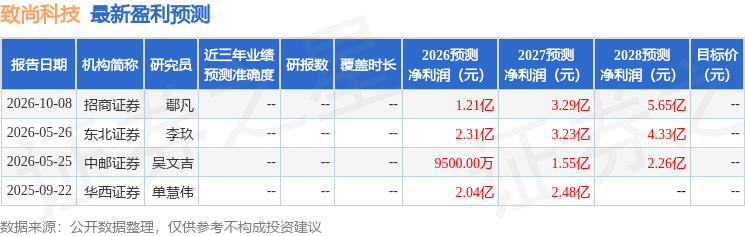
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证星研报解读
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




