
来源:证星财报简析
2026-10-27 06:12:04
据证券之星公开数据整理,近期宏景科技(301396)发布2026年三季报。截至本报告期末,公司营业总收入28.72亿元,同比上升181.17%,归母净利润3.12亿元,同比上升189.93%。按单季度数据看,第三季度营业总收入10.29亿元,同比上升239.92%,第三季度归母净利润1.75亿元,同比上升269.68%。本报告期宏景科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达87.89%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率34.43%,同比增48.72%,净利率16.91%,同比增59.97%,销售费用、管理费用、财务费用总计3.64亿元,三费占营收比12.66%,同比增87.89%,每股净资产6.73元,同比减19.87%,每股经营性现金流12.66元,同比增3066.12%,每股收益1.45元,同比增189.91%
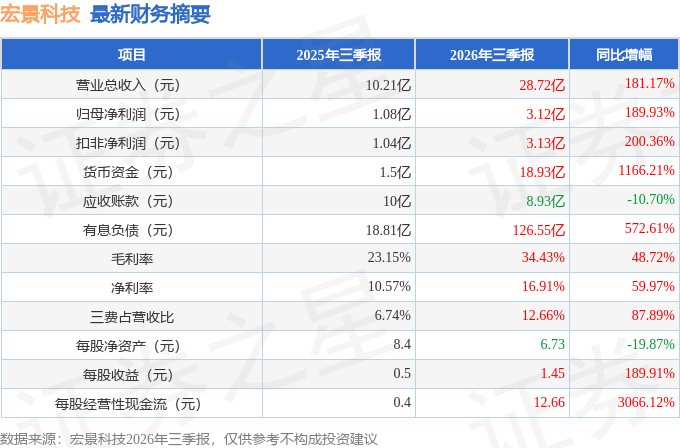
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是广发基金的唐晓斌,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为164.39亿元,已累计从业11年309天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
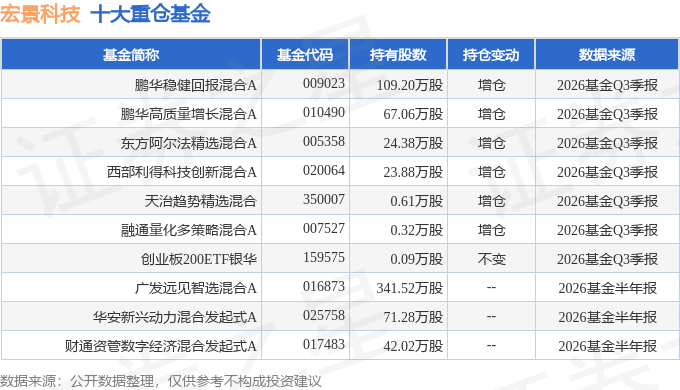
持有宏景科技最多的基金为鹏华稳健回报混合A,目前规模为7.96亿元,最新净值1.8924(10月26日),较上一交易日下跌2.77%,近一年上涨12.44%。该基金现任基金经理为胡颖。
最近有知名机构关注了公司以下问题:
问:请公司怎么看待国产 AI 芯片的发展和国产化替代进程?
答:近年来,国产 I芯片产业持续发展,国内厂商在芯片产品研发、软硬件协同优化及应用场景适配等方面不断取得进展,国产 I算力产品的技术能力和应用成熟度稳步提升。
从应用场景来看,随着国产 I芯片产品及配套软件生态的持续完善,其在 I推理、部分大模型训练及行业应用等领域的适用性不断增强,国产化替代正逐步向更多业务场景拓展。在推理侧,部分产品通过在真实业务场景中突破“内存墙”等技术瓶颈,从而不断提升推理效能,不断收窄与国际产品的差距。
国产 I 芯片的发展是我国人工智能产业发展的重要趋势。未来,随着芯片产品性能提升、软硬件生态完善及产业链协同能力增强,国产 I算力产品的应用范围有望进一步扩大。公司将持续关注国产 I芯片的技术发展、产品迭代及产业生态建设,结合自身业务发展需求,积极开展相关技术路线、产品性能及软硬件适配能力的研究与评估,在满足业务需求和保障系统稳定运行的基础上,适时推进相关产品的测试验证与应用,积极把握国产 I算力产业的发展机遇。
本文数据来源于宏景科技2026年三季报,仅供参考不构成投资建议。
相关 ETF
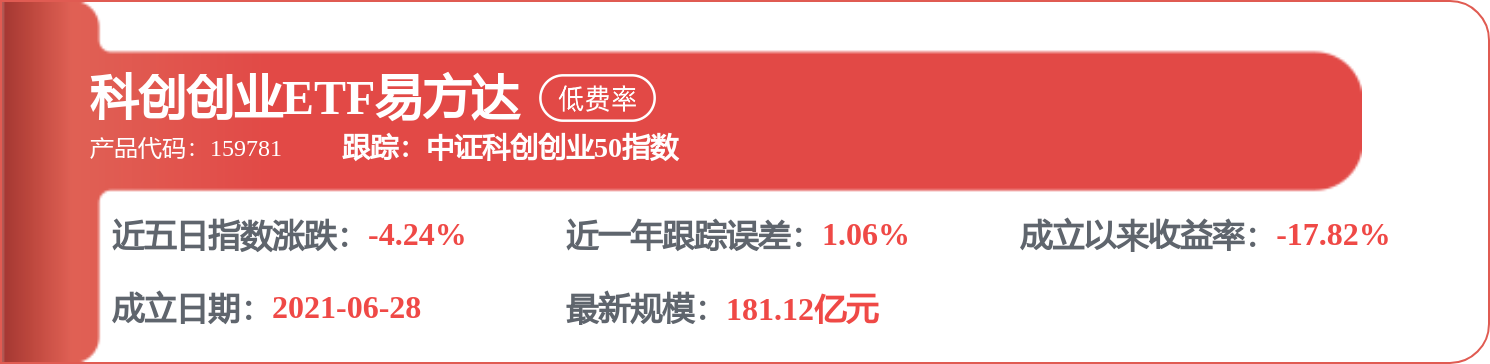
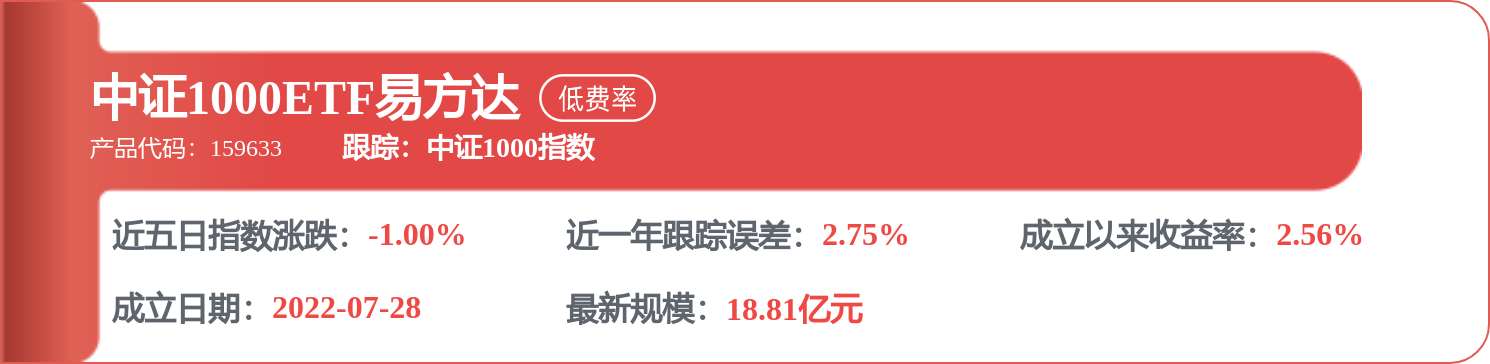
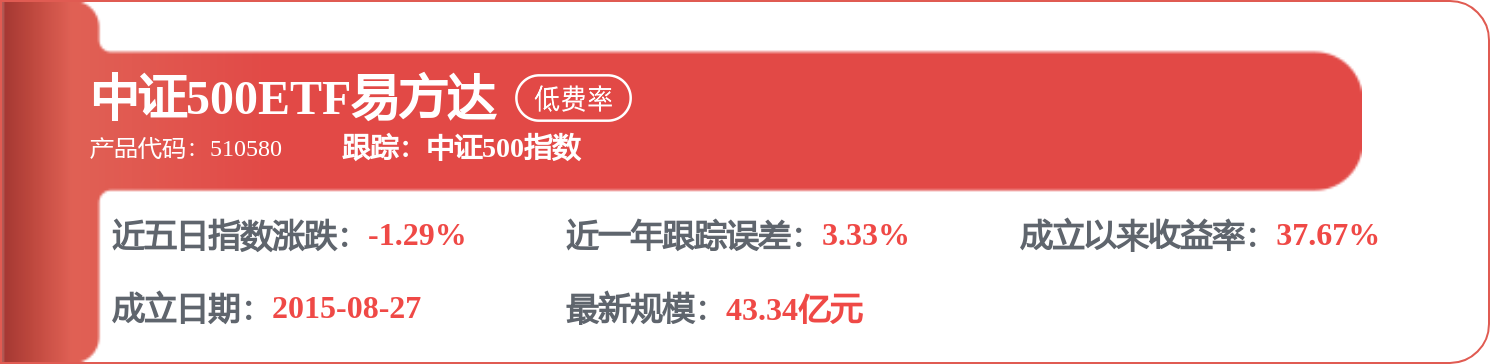
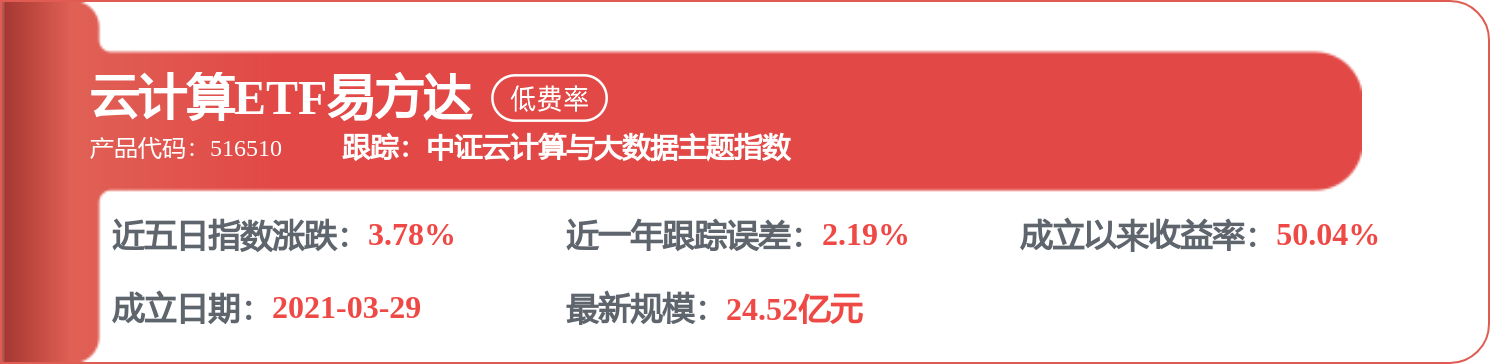

证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




