
来源:证星财报简析
2026-10-27 06:12:03
据证券之星公开数据整理,近期博盈特焊(301468)发布2026年三季报。截至本报告期末,公司营业总收入3.13亿元,同比下降15.85%,归母净利润1586.65万元,同比下降61.87%。按单季度数据看,第三季度营业总收入1.35亿元,同比上升23.69%,第三季度归母净利润1459.67万元,同比上升40.35%。本报告期博盈特焊三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达111.34%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率26.48%,同比增2.36%,净利率5.07%,同比减54.69%,销售费用、管理费用、财务费用总计5924.38万元,三费占营收比18.92%,同比增111.34%,每股净资产13.51元,同比减22.1%,每股经营性现金流0.28元,同比增53.54%,每股收益0.09元,同比减71.88%
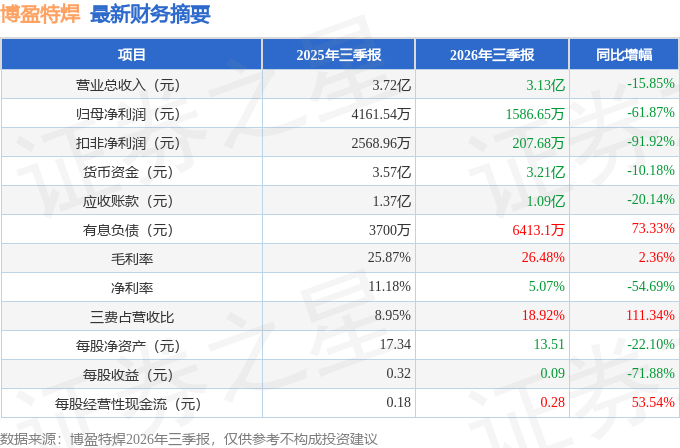
证券之星价投圈财报分析工具显示:
财报体检工具显示:
本文数据来源于博盈特焊2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证星财报简析
2026-10-27
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




