
来源:证星公司调研
2026-10-27 00:02:34
证券之星消息,2026年10月26日开能健康(300272)发布公告称公司于2026年10月26日接受机构调研,IDG资本郄岩、富国基金管理有限公司武磊 樊博文 胡靓、工银安盛资产管理有限公司牛品、光大保德信唐钰蔚、光大证券资产管理有限公司应超、国联安基金管理有限公司王兴伟、国泰君安证券资产管理李煜、海富通陈林海、韩国投资信托运用(Korea Investment Management Co.,Ltd)Liu Zhuo Yu、泓铭资本金融控股有限公司王灿、湖南万泰华瑞投资管理有限责任公司邹戈、波克郜雪妍、华安基金吴宇扬 王春、华安基金管理有限公司胡学森、华宝兴业基金管理有限公司毛文博、华夏理财有限责任公司王莎、华鑫证券有限责任公司樊益静、汇添富基金李超、汇添富基金管理股份有限公司盛瑞武 林渌、嘉实基金宋阳、建信基金田元泉、建信理财有限责任公司唐文成、博时基金高晖、江苏瑞华投资控股集团陈浩、开源证券股份有限公司刘毅 师正浩、开源证券权益投资部李文静 冯矜男 董莹 段怡帆、马可波罗中国资产管理有限公司鄧咏梅、摩根士丹利基金管理(中国)有限公司缪东航、南方基金股份有限公司投研团队陈卓 蒋秋洁、南方基金管理股份有限公司赵俊桦 恽雷 李金哲 郑勇 吴诚卓 都逸敏、农银汇理基金李芳洲、诺安基金管理有限公司简牮、平安大华基金管理有限公司神爱前、创金合信基金管理有限公司王鑫 刘毅恒 张小郭、平安基金管理有限公司解婧 吴宗潇 李景瀚、前海开源基金管理有限公司田维、融通基金管理有限公司王迪 缪逸冰 苏林洁、睿远基金顾晓彦、山西证券股份有限公司薛余来、上海常春藤投资控股有限公司张双羽、上海恒穗资产骆华森、申万宏源程恺雯 刘正、申万菱信基金管理有限公司许思敏、太平资产管理有限公司彭丹雪、东方证券股份有限公司李晶玥、天风证券股份有限公司上海证券自营分公司王登立、西部证券股份有限公司戴雨彤 王艳、鑫元基金管理有限公司姚启璠、信诚基金吴昊、信银理财王书杰、兴业证券股份有限公司刘璐丹、幸福人寿保险股份有限公司石惠、阳光资产管理股份有限公司李曦辰、银河基金石磊、银河基金管理有限公司陆帅坤 于嘉馨、东吴人寿李伟勋、银华基金管理股份有限公司李爽、圆信永丰陈臣 汪萍、长安基金管理有限公司朱施乐、长城基金管理有限公司张坚、长信基金李夷、长信基金管理有限责任公司李泽明、招银理财有限责任公司巩伟、浙江银万私募基金管理有限公司王清瑶、中欧基金管理有限公司王卓立、中银基金管理有限公司裔汶锦、东证融汇证券资产管理有限公司张超凡、投资者、富安达基金路旭 栾庆帅、富国基金丁晴参与。
具体内容如下:
问:公司净水业务 2026 年前三季度的经营情况如何?
答:2026 年前三季度,公司净水业务保持稳健健康的发展状态,营业收入与上年同期基本持平,毛利率为 39.79%,较上年同期提升 0.31 个百分点,维持在较高水平;该业务经营性净现金流为 1.98 亿元,上年同期为 1.77 亿元,同比增长 12%。海外出口收入占比为 68%,较往年的 66%、62%提升多个百分点,其中北美收入占比为 43%。
问:公司 2026 年前三季度利润大幅下滑的主要原因是什么
答:公司净水主业基本面稳健,收入、毛利率及现金流均表现良好,利润下滑主要来自两方面非主业因素一是美元汇兑损失,公司账面有九千多万美元存款,因人民币升值,汇兑损失增加 2600 多万元;公司美元存款主要用于理财、定存,收益率可观,同时借入人民币用于日常经营,可获取稳定息差。二是两项远期购义务的公允价值变动导致利润损失 5800 万元,该事项源于 2023 年 2 月出台的监管指引 3-5 中关于远期收购义务会计确认的相关规定,核心原因是北美开能经营情况良好,导致未来购需支付的对价增加;目前行业内暂无可查询的案例,公司也正与监管部门沟通,目前已严格按照准则规定计量,该损失为账面计量影响。
问:北美开能的设立背景、当前经营情况以及收购义务的相关情况是怎样的?
答:合作背景方面,公司与北美合作方的合作最早可追溯至2012-2013 年甚至更早,最初双方签订独家经销约定,开展业务合作;2018 年公司通过收购完成北美开能的法律主体购买。经营情况方面,北美开能从规模较小的公司逐步成长为当地市占率较高的企业,根据当地协会数据,其控制阀类产品及复合压力容器的市场占有率逐年提高;目前在当地拥有三百多人的本土团队,双方信任度高、业务发展良好,是公司优质的海外资产。会计处理方面,公司在 2022 年年报中按照监管指引要求对远期收购义务进行初始确认,此后每年年报均对其按公允价值计量,公允价值变动计入当期损益。整体评价来看,该交易是公司跨国合作的优质样板,既能够激励当地团队,也支撑了公司在北美业务的良好发展,未来可将该合作模式复制到其他区域。
问:若少数股东在子公司行权,开能香港在北美开能的持股比例会变为多少?后续是否有合并报表动作及相关规划?
答:公司对北美公司的策略分三步走第一步,北美公司作为代理商,依赖公司的技术、制造及产品供应,当时该公司处于亏损阶段,公司未做其他要求;2018 年进入第二步,公司收购北美公司 51%股权实现控股;第三步为收购剩余股权,公司希望收购 100%股权,即剩余 49%股权全部收购,但因北美公司为有限责任公司,股权出售取决于其他股东,因此公司策略是有多少收多少,目前收购已启动,谈判过程漫长。公司正筹备收购股权所需资金,在收购预备阶段,受会计准则影响,合并报表层面出现相关问题,即支付、对方同意及筹备的资金越多,开能报表账面相关影响越大。
问:财报中 EBITDA 倍数从 6.9 倍跳升至 8.05 倍的原因是什么?EBITDA 发生何种变化会产生该结果,应如何理解收购估值倍数及相关资金安排?
答:需理解 EBITD 倍数的计算方式,应以标的实际经营性的利润、毛利等经营数据为基础;目前收购正在接触中,公司已做好相应的资金准备。 收购估值倍数封顶为 11.5 倍,若标的正常业务收入对应的经营数据获得认可,将直接对接对应估值,公司对此有足够思想准备。 公司与少数股东按 51%、49%的持股比例采用公平公正的计算方式;北美公司目前拥有 1亿美元销售收入,若完成收购,结合美国市场情况及国内生产能力,公司有信心推动其收入规模进一步扩大,若后续持股比例达到80%、90%,公司将全力以赴支持,发挥利益放大作用,因此无论 EBITD 倍数如何,收购都具备价值,目前计提的收购准备金预计还不够。收购资金来源分为两部分,一是香港公司(为公司孙公司,偿付能力有限)注册资本 1000 万美元及历年滚存收益,二是美国公司自身盈利产生的现金流,整体安排在公司可控范围内;另外涉及海外并购,在实施过程中还应当经过深交所审核及符合资格的评估、审计流程。
问:公司目前收到的美国退税金额是多少?预计总退税金额大概有多少?
答:根据七月初发布的公告,公司已实际收到来自美国财政部的退税款;近一两个月也陆续有退税到账,但金额不大,约为一两万美元,公司将持续跟进后续退税进展。
问:公司 2026 年前三季度毛利率同比小幅升的原因有哪些?
答:毛利率提升是多重因素共同作用的结果一是高毛利的全屋净水产品在北美市场表现良好,拉动整体毛利率上升;二是核心部件自研自造,叠加国内智能工厂的规模效应,带来显著降本效果;三是美国市场开拓顺利,新增客户带动毛利绝对值略有增加;四是存量 B端客户自身购买需求的增加。不利因素方面,2026 年汇率较 2025 年下跌近 4至 5个百分点,若剔除汇率波动影响,毛利率会更高;此外,北美退税按准则规定冲减主营业务成本,也对毛利率提升有贡献。
问:2026 年前三季度北美业务收入同比增长 5%的来源是什么?是终端销量增长还是价格调整带来的?
答:2026 年前三季度,公司未对北美外部客户进行涨价。收入增长主要来自两方面一是在北美细分领域获取了新客户,带来新增收入;二是北美原有经销商客户随美国经济增长,自身经营向好,带动对公司产品的采购持续增长。整体增长主要受益于美国市场积极向好、公司渠道拓展以及原有渠道客户收入增长。
问:在国内消费环境承压的背景下,公司国内净水及整机业务的经营情况如何?是否有战略性调整?
答:2026 年上半年,国内家用净水市场整体下滑,受消费行业系统影响较大,公司国内业务整体承压。战略层面,公司在巩固全屋净水、软水机核心业务的基础上,已布局完整的 RO 机产品线,将 RO 机作为国内市场的重要增量方向,切入国内主流净水市场;同时,公司正积极向餐饮、食品安全等细分水处理领域开拓,依托从原材料、滤芯技术到整机产品的一体化产业链优势拓展新行业,积极应对国内市场变化。
问:公司 2026 年前三季度扣非净利润与归母净利润之间的差异来自哪里?
答:两者差异的主要原因是北美关税退税公司收到约 2900 万元、接近 3000 万元的退税款,按照会计准则规定,该笔退税计入非经常性损益,因此形成了扣非净利润与归母净利润之间的主要差额。
问:公司现金流的强劲是否可持续,还是阶段性回款节奏导致的?
答:从中长期来看,公司现金流的增长具有持续性。历史上近几年经营性现金流一直在稳步增长,2026 年比 2025 年表现更好。主要有两大核心因素一是北美业务持续稳健扩张,北美公司此前为负债经营,目前已无需银行借款,自我造血能力显著增强,经营性现金流充沛;二是国内自有品牌渠道销售以现销为主,款整体偏好。这两大因素构成了中长期现金流可持续增长的基础。
问:公司细胞业务(原能集团相关)的业务进展、未来规划如何?后续财务层面的亏损或减值趋势将如何演变?
答:公司主业为健康水处理,以技术制造为主,现金流和利润空间良好,分红报稳定。公司自 2014 年起布局细胞这一未来产业,投资过程中曾遭遇魏则西事件、3年疫情、美国国防部制裁等困难,但行业前景仍被看好,且获得国家和政府的长期支持。公司在细胞产业、生命科技产业投入较大,约有一半的投资力度放在该未来产业上。目前真正的投入期、亏损期基本已经过去;若 2026 年、2027 年仍存在部分亏损或无法覆盖投入,剩余亏损规模已经不大。公司水处理业务在全球细分行业中处于头部位置,将继续以水处理主业为基础,稳健推动细胞产业发展,细胞产业的布局也较为扎实,已获得社会和行业认可。
问:公司年度分红有何考虑?对 2026 年和 2027 年的业绩有何指引或规划?
答:公司过往几个年度分红情况较好,分红占利润比例较高,目前具备较好的现金分红能力,主业盈利状况和现金流均能够支持分红方案;报表亏损主要来自会计处理。由于合并报表目前处于亏损状态,预计会有一定难度,公司将积极与交易所等监管部门进行沟通,为公司股东争取持续稳定的投资报。
开能健康(300272)主营业务:全屋净水机、全屋软水机、商用净化饮水机、RO膜反渗透净水机、多路控制阀、复合材料压力容器、膜元件等人居水处理产品及核心部件的研发、制造、销售与服务。
开能健康2026年三季报显示,前三季度公司主营收入13.72亿元,同比下降0.82%;归母净利润-1173.88万元,同比下降113.55%;扣非净利润-2709.35万元,同比下降133.81%;其中2026年第三季度,公司单季度主营收入4.51亿元,同比下降5.2%;单季度归母净利润-5214.41万元,同比下降364.28%;单季度扣非净利润-5230.75万元,同比下降413.36%;负债率62.95%,投资收益-2136.29万元,财务费用4855.76万元,毛利率39.79%。
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
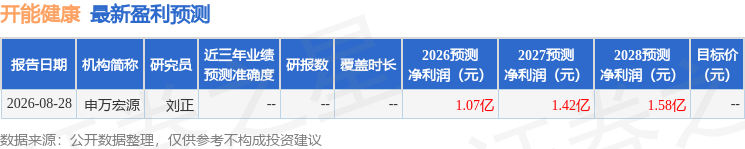
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




