
来源:证星公司调研
2026-11-16 21:10:57
证券之星消息,2026年11月16日雅戈尔(600177)发布公告称公司于2026年11月12日接受机构调研,浙商证券 、南方基金、金鼎资本、泉果基金、鹏扬基金、韩国投资基金、太平养老、申万宏源证券、山西证券资管、光大保德信、安信基金、华宝基金、招银理财参与。
具体内容如下:
交流内容主要如下:问:主品牌渠道结构及规划?
答:截至 2026年三季度末,自营门店、商场门店数量约 1,100家,收入约占线下自营零售的六成;购物中心、奥莱门店数量约 600家,收入约占线下自营零售的四成。
主品牌以三馆(商务会馆、商务馆、雅公馆)建设为抓手,根据商圈、客流量、消费者习惯等因素对渠道实施动态调整。购物中心、奥莱作为客流流入的渠道类型,渠道布局扩张对销售收入增长有外延式拉动作用。在把握开关店节奏、聚焦渠道质量的同时,公司将持续优化存量门店的位置、面积、产品、陈列,提升经营效率。
问:团购渠道压力大,未来收入是否会继续下滑?
答:团购市场面临价格竞争激烈,客户采购需求收缩等挑战。在当前的市场环境下,公司将团购业务作为其他渠道的有益补充,不会为了追求规模而盲目参与低价内卷,将持续聚焦有品质要求的客户群体,在维护品牌价值、保障合理利润与满足市场需求之间寻求平衡,实现业务的高质量发展。
问:2026 年第三季度时尚板块亏损的原因?
答:公司品牌服装以直营模式为主,其中自营网点(街边店,含商务会馆)中约 260家为自有物业,近年来在购置、装修上投入较大,因此费用中折旧摊销占比较高,费用相对刚性;也因此导致历年来淡季 Q3易发生亏损。2026年第三季度,主品牌毛利下滑但费用未能同步收缩,同时单季投资收益出现较大波动,亏损有所扩大。
问:未来是否会继续进行品牌并购?
答:公司核心投资方向之一为“强调产融一体化,继续聚焦时尚主业相关的品牌并购、合作”,但契合的标的需要天时地利人和,并无明确可预期的时间表。
问:后续是否会继续增持高股息标的?
答:去年公司由于外汇监管被动减持中信股份导致投资收益、现金流入减少。为弥补缺口,公司今年增加了对中信股份、格力电器的投资,截至 2026年三季度末,公司持有中信股份 5.5亿股、格力电器 9,245.60万股,2026年前三季度已确认分红收益 5.20亿元,较 2025年全年增加 1.98亿元。
未来公司将根据市场情况,适时对持有的高股息、具有稳健报的投资标的进行结构性调整,保持分红收益的稳定性。
问:投资倾向财务投资还是产业投资?
答:①强调产融一体化,继续聚焦时尚主业相关的品牌并购、合作。②审慎关注新兴领域的投资方向。③根据市场情况,适时对持有的高股息、具有稳健报的投资标的进行结构性调整,保持分红收益的稳定性。④加快处置财务性投资项目。
问:地产板块的规划?
答:截至 2026年三季度末,地产存货 25亿元(其中预收房款余额约 7.8 亿元,对应的收入、成本尚未结转),待售项目主要为温州未来城壹号、杭州湾绿雅苑、临港星海云境等。未来公司会根据市场情况,多渠道推进库存去化工作,盘活存量资产。
问:2026 年分红是否维持每股 5 毛?
答:未来公司将综合考虑当期经营业绩和现金流情况,制定利润分配方案。
雅戈尔(600177)主营业务:品牌服装、地产开发和投资业务。
雅戈尔2026年三季报显示,前三季度公司主营收入71.58亿元,同比上升5.62%;归母净利润30.81亿元,同比上升31.17%;扣非净利润30.18亿元,同比上升34.77%;其中2026年第三季度,公司单季度主营收入20.1亿元,同比上升20.63%;单季度归母净利润9.58亿元,同比上升51.12%;单季度扣非净利润9.57亿元,同比上升70.8%;负债率39.18%,投资收益31.08亿元,财务费用9595.05万元,毛利率51.16%。
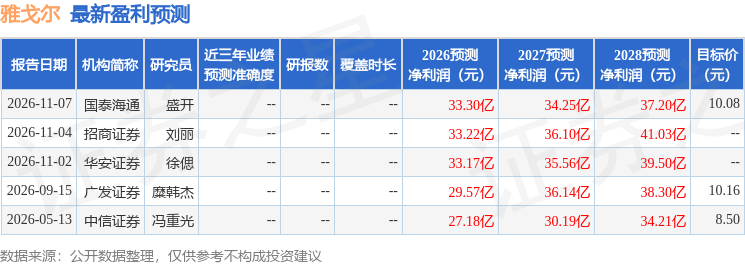
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为10.12。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3188.12万,融资余额减少;融券净流出3339.76万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证星公司调研
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16
证券之星资讯
2026-11-16




