
来源:证星公司调研
2026-10-26 18:15:11
证券之星消息,2026年10月26日创源股份(300703)发布公告称公司于2026年10月23日接受机构调研,投资者、东方证券李晶玥 杨肇宁、东方自营郭哲、东吴人寿李伟勋、东吴证券滕越、东证融汇张超凡、方物私募汪自兵、富国基金武磊 胡靓 苏颖 单竹岭 李娜 王子豪 樊博文、工银安盛资管牛品、光大保德信于华、光大永明资管王申璐、IDG资本郄岩、光大证券资管应超、国海富兰克林基金王晓宁、国金证券叶秋含、国联安基金王兴伟、国泰君安李煜、海富通陈林海、韩国投资信托Liu Zhuo Yu、恒健投资潘云姗、红思客资管孙磊、华安合鑫惠浦、安联保险缪宇环、华安基金王春 吴宇扬、华宝兴业毛文博、华福证券卢跃峰、华商基金王东旋、华夏基金朱熠、华夏理财王莎、华鑫证券樊益静、汇添富基金盛瑞武、嘉实基金宋阳 沈玉梁、建信基金田元泉 陶灿、北京国管黄秋实、江苏瑞华夏加荣 陈浩、开源证券段怡帆 李文静 师正浩 刘毅 冯矜男 董莹、名禹资管刘宝军、明汯投资唐毅、南方基金蒋秋洁 孙鲁闽 张磊 赵俊桦 都逸敏、鹏华基金张宇煊、鹏山资管杨明韬、平安基金李景瀚 王华、浦银理财任翊嘉、前海开源李雨桐、彬元资本罗凯、融通基金苏林洁 江怡龙、睿远基金顾晓彦、山西证券薛余来、申万宏源魏雨辰、申万菱信许思敏 徐瑞茜、太平洋资管吴晓丹、太平资管彭丹雪、泰信基金张振卓、天风证券王登立、同德磐石徐俊逸、常春藤投资饶海宁 张双羽、万家基金陈佳昀、五地私募成佩剑、西部证券卢梦晓 王艳 戴雨彤、鑫元基金姚启璠、信银理财罗戴熠、阳光资管李曦辰、野村东方卢钰瑶、易方达王坤 杨宗昌、银河基金于嘉馨 石磊、银华基金李爽、创金合信刘毅恒、银万私募王清瑶、圆信永丰陈臣 李茵琦 汪萍、招商证券马思远、浙商证券许运凯、中国东方国际夏滕磊、中银国际张岩松、中银基金陈思远、中哲能源姜泽甜、大成基金徐一清、东方基金李瑞参与。
具体内容如下:
问:请介绍公司 2026 年前三季度业绩情况?
答:2026 年前三季度,公司实现营业总收入 16.41 亿元,同比增长 2.44%,营业收入保持稳步增长,主业基本盘稳健,海内外业务展现较强韧性。利润端出现阶段性小幅亏损,利润承压并非主业恶化或订单下滑所致,而是公司主动推进战略转型、阶段性费用前置、利润后置,旨在为中长期发展蓄力。2026 年定位为公司转型投入、布局蓄力之年,主要投入包括两方面一是国内文创新业务孵化,分为潮玩与祈福两条线,其中潮玩板块设立创酷未来,收购酷乐潮玩 31 家门店,正开展门店运营与团队整合;祈福板块则投入产品研发、渠道建设和团队体系搭建。二是自有品牌推广投入增加,睿特菲持续加大品牌建设,推动自有品牌升级。另外海外行业竞争加剧叠加汇率波动,对盈利造成扰动。公司整体经营质量健康,订单、产销体系及海外客户合作稳定,毛利率维持合理区间,资产结构平稳,供应链与海外渠道基本盘未发生重大变化。
Q2国内文创业务已经布局一两年,今年打法有变化,新品牌、新产品有哪些?市场反馈如何?
国内文创业务分为祈福文创与潮玩两大业务线。祈福文创方面,去年以快速上架通货产品为主,今年年初复盘后调整策略,集中资源与峨眉山景区深度合作,自主研发出“自在江湖”IP,并配套自有 IP 形象。目前 IP 已推出,对应自研新品尚未正式面世。目前新品已向内部及小范围客户预览,反馈较去年通货产品提升明显,正式市场反馈需待新品发布后确认。潮玩业务方面,目标为搭建潮玩生态链。公司优势在于研发能力与供应链,今年落地子公司创酷未来,获取酷乐潮玩旗下 31家线下门店,补齐下游渠道,后续将重点补足上游 IP、内容与产品短板,完善产业生态链。
Q3“自在江湖”IP 的销售渠道、营销方式、目标客群是怎样的?未来会不会进入其他景区渠道?
“自在江湖”IP 的底层逻辑依托峨眉武侠文化,主打情绪陪伴、缓解焦虑,兼具武侠与祈福双重属性,配套专属人物形象和故事体系。渠道规划方面,将布局峨眉景区内渠道,武侠属性较强的系列适合进入创酷未来线下门店;新品上线后同步开展全平台销售。长期来看,以峨眉山景区为样板跑通 IP 打造、产品开发与景区合作的模式,模式成熟、团队完善后,再逐步复制至其他景区。目标客群为有情绪解压需求、喜爱国风武侠及祈福文创的消费者。
Q4为支撑本次文创产品创新,公司做了哪些内部组织调整、引入哪些人才?国内文创设计团队架构如何?
国内文创研发团队分为宁波、杭州两地。杭州团队负责祈福文创,已引入资深研发设计负责人,统筹 IP 形象、造型及产品研发,今年产品质感较去年通货实现明显升级。宁波团队对应创酷未来相关潮玩业务,研发团队仍在搭建中,目前运营核心人员来自原酷乐潮玩核心团队。
Q5自在江湖当前 SKU 数量多少?到明年这个时间,预期产品矩阵是什么形态?有没有潜在爆品?
目前“自在江湖”已有毛绒、饰品、摆件等少量 SKU,产品矩阵尚不丰满,后续将持续迭代上新。团队对产品本身有信心,但能否成为爆品存在概率性,需交由市场验证。
Q6什么时候能够看到自在江湖正式的市场反馈?在哪里发布?
公司计划于年底前后在峨眉山当地举办新品发布会,目前仍在筹备阶段。
Q7睿特菲今年业务有哪些变化?海外快闪店、女性健身器材专项研发进展如何?
睿特菲今年核心工作聚焦品牌升级和渠道结构切换。渠道结构方面,历史上以亚马逊为主、独立站为辅,今年加大品牌投入,引导销售向自建独立站转移,半年度独立站销售额已超过亚马逊,切换取得阶段性成效。阶段特征方面,睿特菲经历多年高速增长后,今年处于内部整合蓄力期,短期海外销售增速放缓,目标为实现商业模式升级。新品研发方面,公司持续投入,不再局限于传统纯力量器材,将增加科技属性新品,预计年末至明年初陆续推出;女性健身器材研发同步推进升级迭代。
Q8国内健身需求增长很快,睿特菲有没有计划开拓国内内销市场?
近一两年内,睿特菲仍以打造海外品牌力为核心,暂无大规模拓展国内市场的计划。睿特菲定位中高端,海外单品普遍为 600-1000 美元,以相同价格进入国内市场难度较大,且国内供应链竞争激烈,公司不愿通过低价模式损害品牌定位。即使布局 TikTok 渠道,同样坚持不低价走量,维护中高端品牌调性。目前国内仅有少量品牌露出(如体育赛事、产品展示),属于提高品牌曝光,并非商业化销售。当海外品牌影响力提升后,再系统研究国内市场策略。
Q9自在江湖 IP 后续有没有短视频、动画等内容衍生规划?
公司有长期内容衍生布局的规划,目前已自制“自在江湖”短视频,希望通过故事内容让 IP 更生动。但公司内部不具备动漫制作能力,后续将评估外部合作方式。该规划属于远期项目,目前尚无落地时间表。
Q10之前五台山等项目有哪些经验与不足?对峨眉项目做了哪些改进?
去年五台山等项目以快速起量为目标,产品为通货,缺乏深度自研 IP,属于“为做而做”,复盘后短板明显。峨眉山项目为吸取前期经验的升级版本一是不再做通货,打造创源自有原创 IP 产品;二是补齐 IP 打造、文化挖掘、产品自研及运营全套能力;三是深度挖掘峨眉本地文化,形成差异化内容方案,并获得峨眉方认可;四是基于自研“锦福”IP 形象升级,衍生出峨眉专属 IP 体系。
Q11祈福文创赛道和潮玩赛道逻辑有什么差异?公司哪个赛道投入权重更高?
运动健身板块睿特菲以独立团队、独立商业模式自主运营,公司主要提供供应链与研发赋能,团队成熟自驱。所以公司整体资源重心集中于国内文创(祈福+潮玩)板块。祈福与潮玩两条赛道并不割裂,可以相互打通。以“自在江湖”IP 为例,其兼具祈福与武侠潮玩属性,产品可同时适配景区祈福渠道和潮玩线下门店,渠道数据双向反馈。行业底层逻辑上,祈福文创受益于传统文化政策、国风及情绪消费红利,市场空间广阔;潮玩侧重潮流消费,二者产品与渠道可协同,公司将结合 IP 进行跨界融合。总体而言,两条线可协同联动,不存在完全分割。祈福文创依托传统文化和情绪消费,政策及社会氛围友好,长期具备持续开发空间;潮玩偏向潮流消费,创酷未来31 家门店提供稳定线下触点。传统文化大方向长期向好,两条线可互相导流、互相赋能。
创源股份(300703)主营业务:集研发设计、生产、销售全套供应链为一体,专注于文化创意与运动健康两大产业。
创源股份2026年三季报显示,前三季度公司主营收入16.41亿元,同比上升2.44%;归母净利润-1572.63万元,同比下降119.74%;扣非净利润-1817.7万元,同比下降124.08%;其中2026年第三季度,公司单季度主营收入5.58亿元,同比下降7.73%;单季度归母净利润-520.05万元,同比下降117.41%;单季度扣非净利润-635.3万元,同比下降122.29%;负债率61.35%,投资收益-6.38万元,财务费用3951.63万元,毛利率33.74%。
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
以下是详细的盈利预测信息:
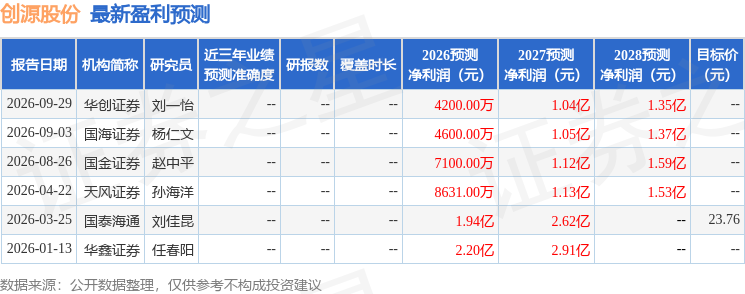
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




