
来源:证星公司调研
2026-10-26 18:15:39
证券之星消息,2026年10月23日南钢股份(600282)发布公告称公司于2026年10月22日接受机构调研。
具体内容如下:
问:前三季度出口表现较好,三季度中东局势有所缓和后,四季度出口景气度能否延续?
答:公司出口市场包括中东、东南亚和欧洲。受地缘冲突扰动,中东部分项目受影响。2026年前三季度,公司出口业务整体稳定增长。公司将中东市场作为国际化重要战略,预计后续项目需求将逐步恢复。
问:行业盈利率连续6周低于10%,行业是否出现自发性减产?力度如何?
答:2026年1-8月黑色金属冶炼和压延加工业利润总额同比下滑62.4%,但日均铁水产量仍维持在230万吨水平。行业供需矛盾的缓解,有赖于行业强化自律,同时也需要扩内需政策持续发力。
问:公司分红率去年从50%高至55%,今年是否有最新指引?
答:公司2025年实施两次分红,其中上半年分红金额占当期归母净利润的50%,下半年分红金额占当期归母净利润的60%,全年分红金额占2025年度归母净利润的55%。今年上半年分红金额占当期归母净利润的50%。公司现金流状况良好,充分理解投资者对于现金分红率稳定的诉求。
问:当前行业盈利压力较大,盈利水平处于历史低位。对后续钢铁行业政策有何看法?行业如何走出困境?
答:当前行业供需矛盾仍未化解,传统旺季需求并未出现明显增量。供给端,钢铁产能置换规则调整,明确提高置换比例,全国炼铁、炼钢产能置换比例均不低于1.5∶1;兼并重组置换比例提高至不低于1.25∶1;2年后取消跨企业产能交易。产能置换规则收紧将强化供给收缩预期。后续或粗钢产量压减成常态化,环保、能耗、碳排形成约束,低效高炉电炉出清。需求端,需求总量难有大幅反弹,但进一步下行的空间有限,结构上看制造业用钢占比持续提升。近期,国家相关部门均释放扩大内需的政策信号,对后续需求改善有一定期待。
问:双焦价格短期上涨的原因是什么?原料上涨是否已完全传导,若原料压力缓解是否较大改善四季度利润?
答:受国内煤矿安全强监管等因素影响,焦煤、焦炭市场价格同比出现大幅上涨,直接推高生产成本,对钢铁企业当期经营利润形成阶段性挤压。公司焦煤焦炭以长协定价为主,在原料价格上涨过程中可以平滑波动。四季度开始,焦炭已两轮提降,长协定价也有望下调。
问:未来印尼焦炭、金安矿业盈利预期?
答:印尼焦炭项目、金安矿业是公司重要的国际化、资源化战略平台。焦炭方面,公司在印尼建设合计产能650万吨的海外焦炭基地,一期项目权益80%、二期项目权益53%。2026年,随着印度市场配额政策放开,印尼焦炭项目效益明显改善。公司看好该项目,未来有望成为营收和利润的重要增量。铁矿方面,金安矿业草楼矿具备年产100万吨铁精粉配供能力,范桥矿已进入建设期,公司坚持在资源端做强。
问:公司船板三季度盈利情况如何?毛利率如何?
答:公司船板三季度销量占板材销量的45%,有利于稳定公司盈利。船板毛利率高于钢材整体平均毛利率水平。
南钢股份(600282)主营业务:打造钢铁新材料为核心的相互赋能、复合成长的产业链生态圈,聚焦产业发展和价值增长。
南钢股份2026年三季报显示,前三季度公司主营收入478.77亿元,同比上升10.61%;归母净利润17.99亿元,同比下降17.35%;扣非净利润15.13亿元,同比下降16.62%;其中2026年第三季度,公司单季度主营收入167.46亿元,同比上升16.79%;单季度归母净利润4.77亿元,同比下降33.18%;单季度扣非净利润3.87亿元,同比下降41.92%;负债率58.43%,投资收益1.27亿元,财务费用3.13亿元,毛利率12.29%。
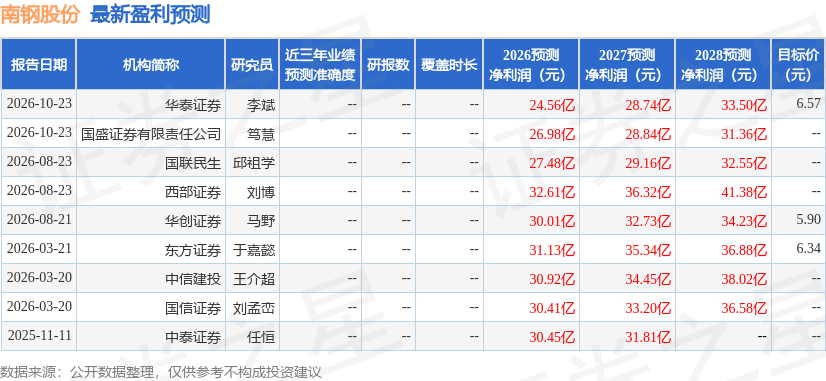
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为6.17。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2047.12万,融资余额减少;融券净流入6399.44万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




