
来源:证星研报解读
2026-10-24 14:05:16
交银国际证券有限公司文昊近期对爱旭股份进行研究并发布了研究报告《毛利率提升助推3Q归母净利润转正,高效组件要求趋严利好ABC组件》,下调爱旭股份目标价至14.2元,给予买入评级。
爱旭股份(600732)
毛利率大幅提升助推3Q26归母净利润扭亏:公司3Q26收入52.9亿元(人民币,下同),同/环比增长68%/12%,归母净利润0.45亿元,为3Q25以来,单季度首次扭亏,业绩环比改善主要是由于ABC组件毛利率提升。综合毛利率13.3%,同/环比大幅提升5.9/4.9ppts,创4Q23以来新高,销售/管理/研发/财务费用率2.7%/3.7%/1.8%/4.2%,同比-1.2/-2.3/-0.9/+0.3ppts,费用控制较好。
ABC组件量利齐升:公司ABC组件保持满产满销,3Q26出货5.4GW,环比小幅增长,随着新产能释放,公司预计4Q26将增至5.5-6GW。公司逐步提升欧洲、澳新、日韩等海外高价值市场销售占比,销售均价稳步上行。同时依托无银化、少银化技术前瞻布局,ABC组件成本持续下降,目前与TOPCon已基本持平,部分产品单瓦成本已低于TOPCon。
组件效率规范要求进一步提高,利好ABC组件:10月16日工信部发布光伏制造行业规范条件(2026年本)(征求意见稿),拟进一步提高光伏制造项目的技术要求,组件现有项目效率要求比2027年即将实施的新国标3级(准入值)高0.2ppts,新建和改扩建项目效率要求比新国标1级高0.2ppts,有望大量淘汰落后产能,并提高TOPCon新建及改扩建项目技术要求,反映政府对出清光伏产能的坚定决心。公司现有产能可交付的ABC组件量产效率已达25%以上,持续位居全球榜首,效率高于征求意见稿中关于新建项目xBC组件24.4%的平均效率要求,在高效产能布局方面具备相对优势,有望推动市占率加速提升。
维持买入:公司在光伏主材环节上市公司中率先扭亏,ABC组件有效带动公司毛利率持续改善,随着反内卷各项措施落地后行业盈利改善,我们预计,公司2027年盈利将好于本轮产能过剩前2023年的全年水平。我们小幅上调2027/28年盈利,基于13倍2028年市盈率(另一BC组件龙头隆基绿能一致预期为15倍),小幅调升目标价至14.20元人民币。
最新盈利预测明细如下:
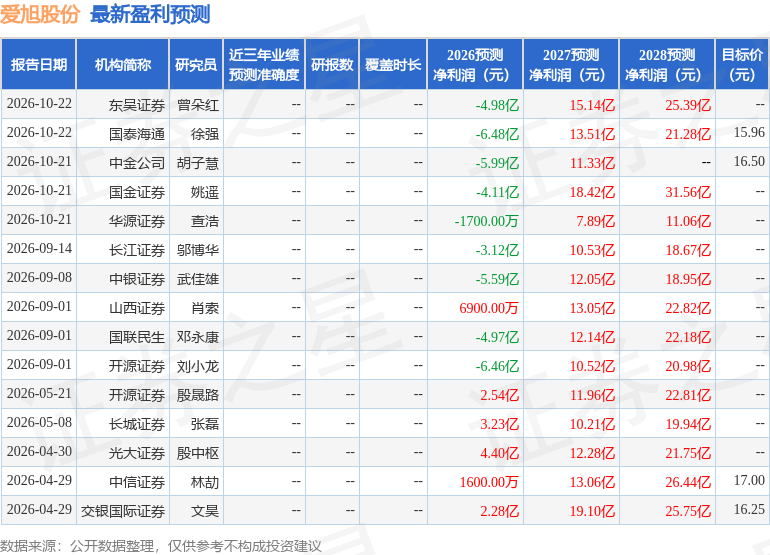
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为16.23。
本文数据来源于交银国际证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-24
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证星研报解读
2026-10-23
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




