
来源:证星研报解读
2026-10-18 14:20:23
西南证券股份有限公司甄理,钱伟伦近期对宝丰能源进行研究并发布了研究报告《新增产能助力成长,巩固煤制烯烃龙头优势》,上调宝丰能源目标价至28.86元,给予买入评级。
宝丰能源(600989)
投资要点
推荐逻辑:1)公司是国内煤制烯烃龙头企业,依托宁东能源基地一体化布局,构建核心成本优势;内蒙古300万吨/年煤制烯烃项目全面投产,宁东四期50万吨/年煤制烯烃项目持续推进,未来增量清晰;2)2026年以来聚烯烃价格步入上行期,截至10月13日聚乙烯、聚丙烯期货价格分别为8865元/吨、9351元/吨,分别较年初上涨37.46%、47.73%,公司作为行业龙头,将充分受益于产品价格上涨带来的盈利弹性;3)公司布局宁东、鄂尔多斯两大能源化工金三角核心区域,坐拥丰富煤炭资源,整体核定年产能达910万吨,原料供给稳定充足,构筑煤制烯烃原料成本优势。
聚烯烃需求稳健增长,价格维持高位运行。近年来随着国内炼化一体化、煤制烯烃、轻烃裂解多元原料路线落地,国内聚烯烃供给能力实现持续提升,对外依存度从2021年的25.6%降至2025年的14.81%。同时在国家提振消费、扩大内需政策推动下,聚烯烃需求保持稳健增长。2024年全球包装薄膜市场规模为1293.69亿美元,2029年其规模预计将增长到1742.85亿美元。2026年初以来中东地缘冲突持续发酵,在油价中枢维持高位的背景下,煤制烯烃相对油制、轻烃工艺的成本优势进一步扩大,行业开工率与盈利水平有望持续改善,公司作为煤制烯烃龙头企业将显著受益。
煤制烯烃龙头全产业链布局,产能规模行业领先。公司成立于2005年,背靠宁东能源基地,是国内煤制烯烃行业龙头企业,聚烯烃产能规模位居国内前列。依托煤炭资源优势,公司构建了从煤炭开采到精细化工产品加工的一体化全产业链,核心产品包括聚乙烯、聚丙烯、焦炭等。经过多年发展,随着内蒙古项目投产,公司聚烯烃总产能520万吨/年,随着内蒙基地放量,以及宁东四期项目推进,产销规模有望持续扩大。
焦炭需求保持韧性,公司依托煤炭资源凸显竞争优势。公司具有焦炭产能700万吨,业务规模保持稳健,近年来焦炭业务毛利率处于较好水平,2026H1又进一步提升至36.02%。核心竞争力源于自有煤炭资源支撑,公司布局四座煤矿,核定总产能910万吨,三座矿井已投产形成稳定原料保障,充分发挥上下游协同效应。在建丁家梁煤矿建成后将继续提高煤炭自给水平,强化成本优势,增强全产业链经营韧性与抗周期能力。
盈利预测与投资建议。公司为国内煤制烯烃行业龙头,依托宁东能源基地构建了从煤炭开采到精细化工的一体化产业链,在成本控制、产能规模与产品质量方面均具备显著竞争优势。随着内蒙古300万吨/年煤制烯烃项目全面投产,公司2025年进入产能集中释放期,聚烯烃产能大幅扩张带动业绩实现高速增长。2026年伴随油价上行,聚烯烃价差走阔,公司业绩有望显著提升。同时地缘冲动对全球炼厂开工造成深远影响,聚烯烃市场仍有望维持偏紧格局,2027-2028年公司有望步入规模扩张后的稳健常态,盈利底盘扎实且仍保持正增长,现金流支撑强。估值随业绩增长持续消化,中长期盈利稳定性突出,当前估值具备较强安全边际。综合以上,预计未来三年归母净利润复合增长率为17.54%,给予2026年13倍PE,目标价28.86元,维持“买入”评级。
最新盈利预测明细如下:
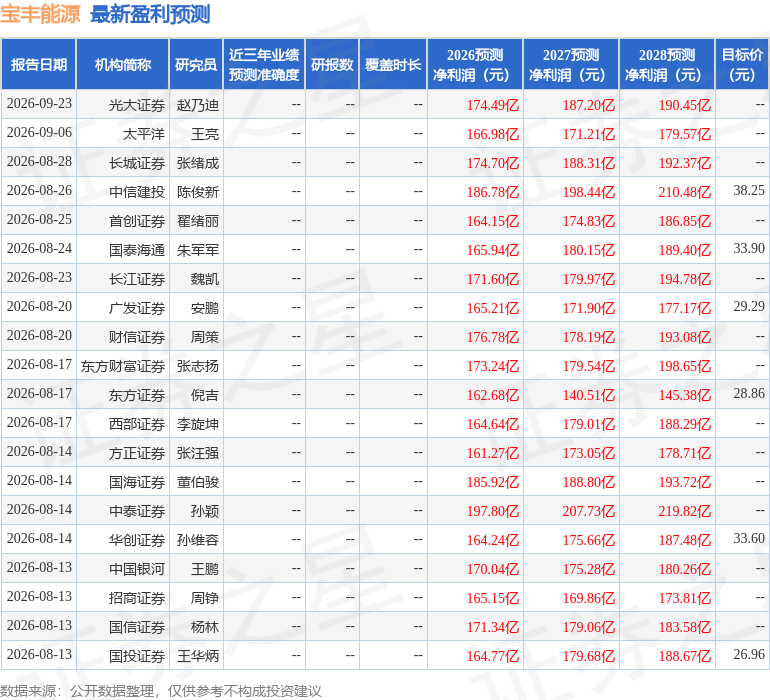
该股最近90天内共有23家机构给出评级,买入评级20家,增持评级3家;过去90天内机构目标均价为30.38。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。
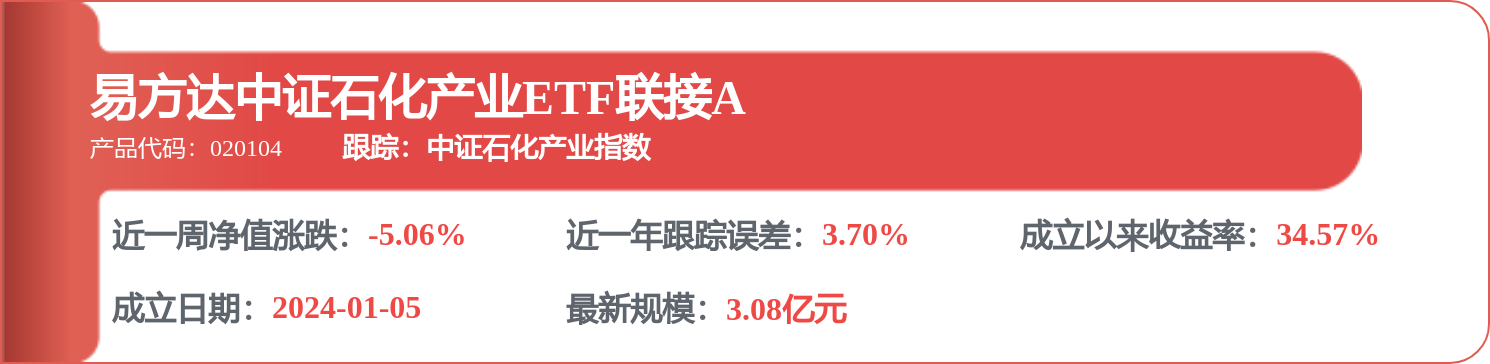
相关 ETF

证星研报解读
2026-10-18
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-17
证星研报解读
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




