
来源:证星研报解读
2026-09-30 13:15:15
太平洋证券股份有限公司近期对生益科技进行研究并发布了研究报告《高端产品放量传统CCL涨价,业绩持续兑现》,给予生益科技买入评级。
生益科技(600183)
事件:公司发布26年中报,26年上半年实现营业总收入190.26亿元,同比增长50.05%;归属母公司股东的净利润32.87亿元,同比增长130.42%;扣除非经常性损益后的归属母公司股东净利润29.08亿元,同比增长110.99%。
公司Q2价、量齐升,产品结构优化,共驱业绩高速增长。公司26Q2单季营收108.85亿元,环比增长33.69%,归母净利润21.29亿元,环比增长83.82%,Q2单季度毛利率升至32.63%,环比增长4.53pct。公司26年上半年销售覆铜板8714.01万平方米,同比增长14.24%,粘结片11574.88万米,同比增长12.43%,印制电路板97.18万平方米,同比增长23.07%。公司Q2业绩增长迅猛,CCL业务量价齐升:AI服务器及数据中心交换机带动高层数板、高阶HDI及封装基板需求快速增长,公司高端产品方面出货增加,产品结构优化;传统CCL业务进入涨价周期,价格传导顺利,带动整体盈利能力显著提升。
PCB业务加速增长有望延续,高端产能持续扩充。公司持续深化高端市场开拓,推进新客户认证与开拓,稳步实现高端产品放量,1.6T交换机配套产品进入小批量量产阶段;800G光模块PCB已批量生产,出货规模逐步提升,1.6T光模块PCB已打样测试中。公司东莞智能算力中心高多层高密互连电路板项目一期2026年正式投产并进入产能爬坡期,项目二期2026年第二季度投入使用;吉安智能制造高多层算力电路板项目计划分两阶段实施,每阶段各年产35万平方米,其中第一阶段计划于2026年下半年试生产。
盈利预测与投资建议:预计2026-2028年营业总收入分别为441.54、642.91、790.90亿元,同比增速分别为55.30%、45.61%、23.02%;归母净利润分别为69.73、102.56、137.15亿元,同比增速分别为109.16%、47.07%、33.74%,对应26-28年PE分别为48X、33X、24X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
最新盈利预测明细如下:
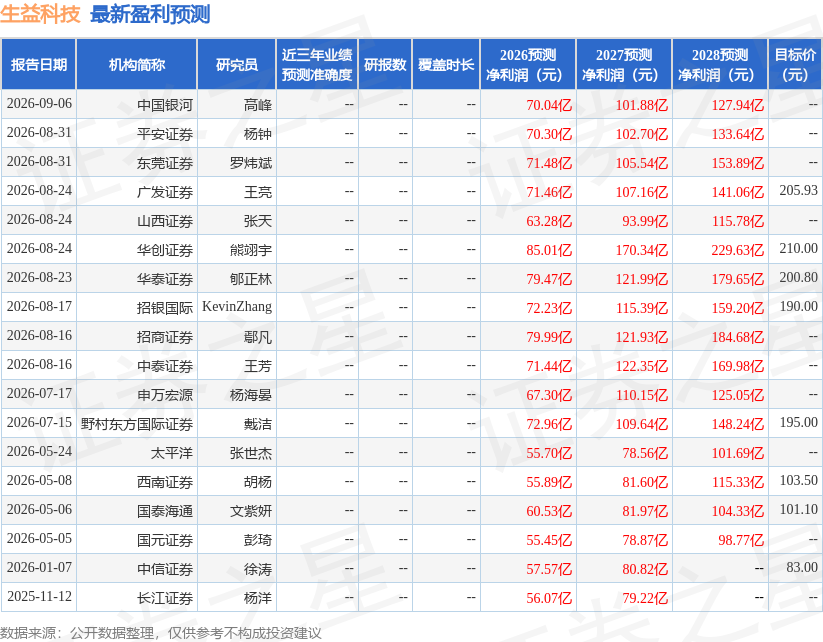
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为205.58。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。
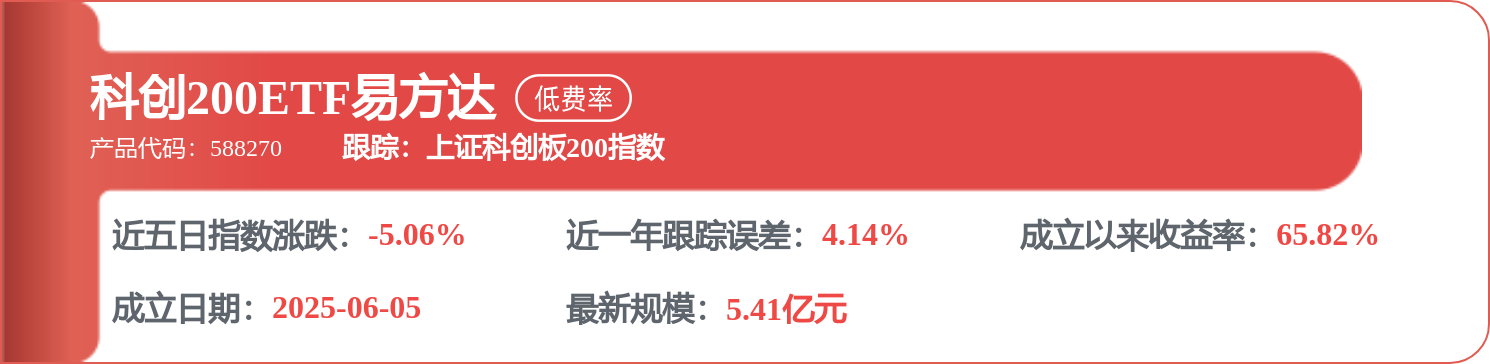
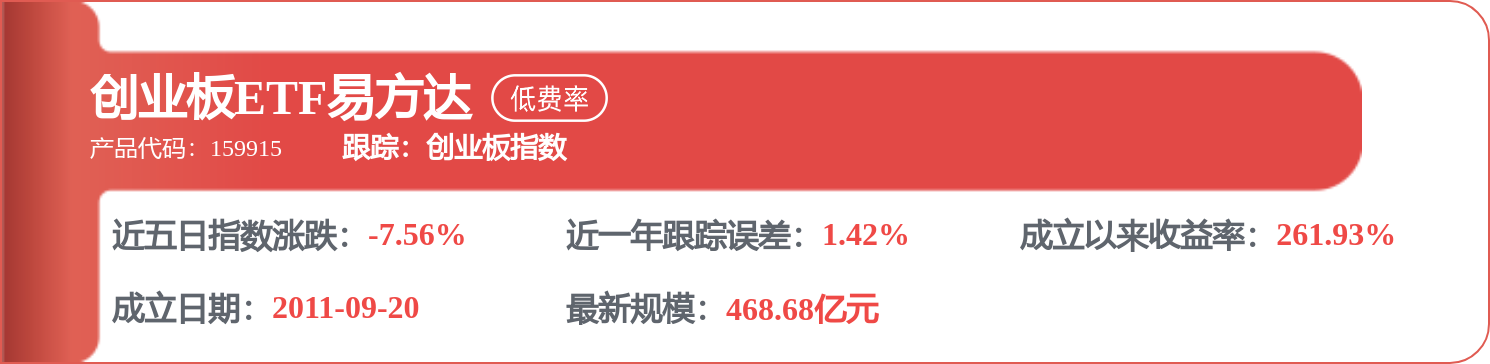
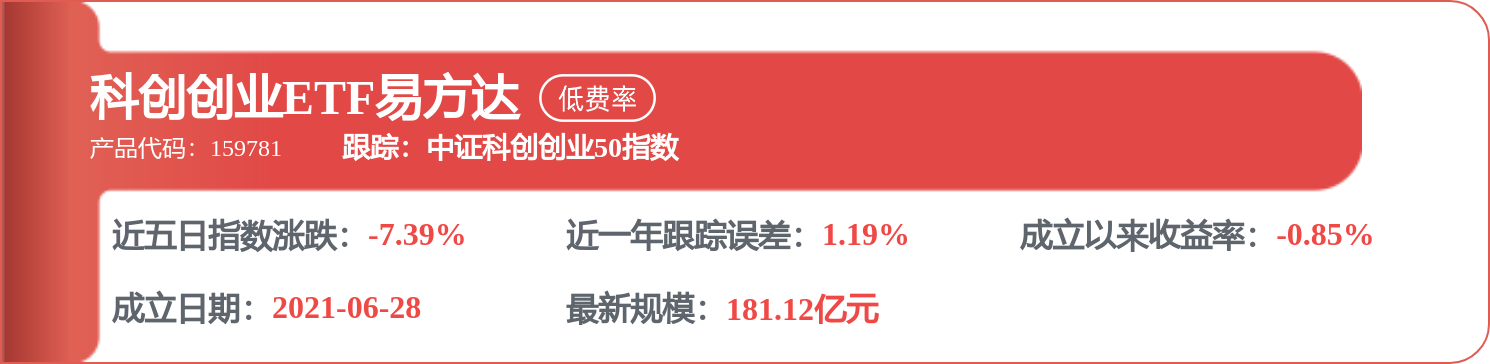
相关 ETF

证星研报解读
2026-09-30
证星研报解读
2026-09-30
证星研报解读
2026-09-30
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30




