
来源:证星公司调研
2026-09-25 01:05:22
证券之星消息,2026年9月24日佛塑科技(000973)发布公告称公司于2026年9月23日接受机构调研,国海证券、华泰证券、华创证券、中泰证券、第一创业、国泰海通、申银万国、景顺长城基金、摩根基金、鹏华基金、华西基金、中信建投、尚正基金、睿远基金、长城基金、云溪基金、固禾私募、淡水泉投资、鸿商资本、信达资产、建信养老、友邦保险、招商证券、汐泰投资、海通开元、玄元投资、民森投资、广州工控、中国证券报、证券时报、上海证券报、中信证券、长江证券、国信证券、申万宏源证券、东方财富证券、东吴证券参与。
具体内容如下:
问:公司锂电池隔膜进一步扩产的必要性,未来如何消化新增产能?
答:您好!金力新能源成立于 2010 年,坚持以战略规划为指引,逐步构建了完整的产能投建、产品技术体系与人才团队,打造成为锂电池隔膜龙头企业之一。近年来,受益于新能源汽车渗透率提升、储能规模化应用加速以及消费电子、新兴智能终端等应用场景拓展,全球锂电池市场保持较快增长,并直接带动隔膜需求提升。根据弗若斯特沙利文数据,按出货量计,全球电池隔膜市场规模预计将于 2030 年增长至 1,181 亿平方米。随着动力电池和储能电池需求持续增长,以及下游电池技术向高能量密度、高安全性、长循环寿命方向升级,超薄高强湿法隔膜的市场需求有望持续提升。
隔膜项目从建设到产能形成需要一定周期,目前行业呈供需紧平衡、先进隔膜产品结构性紧缺的市场格局,现阶段是布局先进产能的关键窗口期,公司需要结合中长期需求提前进行产能和产品布局。因此,公司及金力新能源根据国家政策导向、行业发展趋势及客户需求,结合金力新能源深厚的技术积累和产业化经验,进一步优化锂电池隔膜业务发展规划,拟实施再融资并投建广东韶关基地项目、河北武安基地项目。
本次项目重点布局 5μm及以下超薄高强湿法基膜和功能性涂覆隔膜,主要面向产品升级和先进产能需求,提升相关产品稳定量产、生产效率及规模交付能力。公司将结合市场需求、客户导入及项目进展合理推进产能建设和释放。
公司新增产能主要面向新能源汽车、储能等下游市场及高性能隔膜产品升级需求。金力新能源已与宁德时代、比亚迪等多家头部电池客户建立长期合作关系,长期积累的产品验证、质量控制和规模交付经验,也为 5μm等高性能产品持续导入提供了较好的基础。
问:请公司与金力新能源整合融合进展情况如何?
答:自 2026 年 2月起,公司将金力新能源纳入合并报表范围,并全面开展与金力新能源整合工作。截至目前,整合融合工作进展成果良好,公司发挥规范治理、财务管理、融资降本等方面优势,有力支持金力新能源经营发展。公司本次拟实施 2026年再融资并拟投建广东韶关基地项目、河北武安基地项目,将进一步推进锂电池隔膜先进产能建设,推动佛塑科技与金力新能源协同发展。
问:请公司锂电池隔膜扩产项目整体投放节奏是如何安排的?
答:您好!隔膜项目从建设到产能形成需要一定周期,从产线订货,到厂后安装调试、产品验证、产能爬坡等阶段,完全达产一般需要 2~3 年。公司已提前与核心设备供应商开展技术交流,并结合自身经验进行设备布局和设计,产线将分期交付到位,公司采用分阶段投产、动态评估,推动项目稳健落地。
截至 2026 年 6月底,金力新能源锂电池隔膜总产能约 71 亿平方米;现有在建项目达产后可新增产能约 69 亿平方米,预计于 2026 年底起陆续投产;本次定增拟建设的韶关、武安项目建设周期约 2.5 年,预计 2028 年下半年起陆续投产。后续公司将结合市场需求、客户导入及项目实际实施情况,合理推进项目建设和产能释放,具体进展请以公司后续披露信息为准。
问:近期行业协会围绕锂电池产业发布相关倡议,公司如何看待行业竞争趋势?是否会影响公司现有扩产计划?
答:您好!从需求端看,隔膜行业需求与锂电池整体增长趋势良好。从行业格局看,隔膜行业集中度较高且持续提升。隔膜产品需要经过下游客户严格验证,验证周期长,且下游客户黏性强,一旦产品验证通过并稳定使用,不会轻易更换供应商;在下一代产品开发时,客户会优先考虑现有供应商,并需要相应产能匹配客户需求,因此隔膜行业准入门槛较高。
公司十分关注并以切实行动支持行业规范竞争、提升发展质量的相关倡议。从供需格局看,湿法隔膜供需关系目前已较前期明显改善,行业产能利用率持续提升,部分高性能产品特别是超薄高强隔膜有效供给偏紧。据高工产研(GGII)数据显示,2026年上半年中国隔膜出货 218 亿平方米,同比增长超 60%,显著高于锂电池50%的增速;其中湿法隔膜出货194亿平,同比增长73%,市场占有率达 89%。虽然目前行业仍有较多新增产能规划,但隔膜项目从建设到形成稳定供货能力,需要经历设备调试、产品验证、客户认证和产能爬坡等过程,短期内供需仍将维持紧平衡,头部厂商维持较高的产能利用率。随着电池产品向高能量密度、高安全性方向升级,对超薄高强、功能性隔膜等高性能产品的需求也在提升,行业竞争将进一步向产品性能、制造效率和稳定交付能力等维度深化,高性能、差异化产品的竞争力将更加重要。
公司本次募投项目重点布局 5μm 及以下超薄高强湿法基膜和功能性涂覆隔膜,是向高性能、差异化发展的布局。公司将结合市场需求、客户导入和项目进展,有序推进高性能隔膜产能建设和释放,并持续关注产业政策、行业竞争及下游需求变化,共同维护行业健康发展。
问:公司在 5μm隔膜产品的竞争优势体现在哪些方面?
答:金力新能源在超薄高强隔膜领域布局较早,5μm 隔膜自 2023 年下半年起已实现稳定量产并批量供货。金力新能源聚焦超高分子量聚乙烯应用,并对进口设备进行功能升级改造,提升拉伸机、萃取设备等关键设备精度,形成了设备与工艺深度融合的专有技术体系,在设备、工艺和规模制造方面形成了一定积累,其超薄高强隔膜占据产品迭代先发优势。
问:请行业及金力新能源目前 5μm 隔膜的供给释放节奏,以及后续供需节奏怎么看?
答:您好!从行业发展趋势来看,随着下游电池向高能量密度、快充等方向升级,隔膜薄型化、高强度是产品升级的重要方向之一。根据中信建投研究数据,预计 2026 年 5μm隔膜需求约63 亿平方米,同比接近翻倍,供给端产能约 60 亿—70 亿平方米,5μm 隔膜供需相对偏紧。根据高工锂电预计,5μm产品出货量占比将不断提升,2030年有望提升至 80%以上。
在供给端,目前行业整体 5μm 隔膜产能偏紧,行业中能生产 5μm的产线数量有限,新建产线及其产品还需要经过客户验证和产能爬坡。金力新能源在超薄高强隔膜领域布局较早,5μm隔膜 2023 年下半年起批量供应,在设备、工艺和规模制造方面具备较强的先发优势,公司在 5μm隔膜方面占据市场主导地位。2026 年上半年,金力新能源锂电池隔膜销量 35.05 亿平方米,同比增长 74.31%。公司看好超薄高强隔膜的发展空间,将持续推进 5μm及以下产品的客户导入和规模化供应。
问:请公司本次拟募投的韶关与武安项目在降本增效方面是否更具优势?
答:公司在广东韶关基地项目与河北武安基地项目将购置先进隔膜生产线,单位投资金额、生产能耗及产出效率等将优于现有产线;同时,公司将努力提升项目生产运营管理质效;用电方面,公司关注项目所在地绿电情况及电价优势,拟导入绿电应用,一方面符合国内国际碳排放要求,进一步融入绿色供应链体系;另一方面将减少用电费用,降低单位成本,进一步提升项目绿色低碳运营水平。
问:请公司未来发展规划?
答:除重点推进锂电池隔膜业务项目外,公司在光学薄膜、双向拉伸薄膜、渗析防护材料、塑编阻隔材料具有完备的技术、产品及团队体系,产品应用于国内外知名客户,是细分市场的领军企业。公司将立足“打造高分子功能薄膜与复合材料产业领军企业”的愿景目标,围绕三大战略核心,做好业务发展规划,高效推动聚酰胺-尼龙薄膜项目、高精度超薄电容膜三水二期项目等建设,实现公司高质量发展。
佛塑科技(000973)主营业务:主要从事各类先进高分子新材料的生产与销售。
佛塑科技2026年中报显示,上半年度公司主营收入38.77亿元,同比上升259.61%;归母净利润9.05亿元,同比上升1608.12%;扣非净利润4.6亿元,同比上升858.52%;其中2026年第二季度,公司单季度主营收入25.43亿元,同比上升349.36%;单季度归母净利润3.49亿元,同比上升954.0%;单季度扣非净利润3.62亿元,同比上升1079.98%;负债率51.14%,投资收益3019.59万元,财务费用1.2亿元,毛利率32.55%。
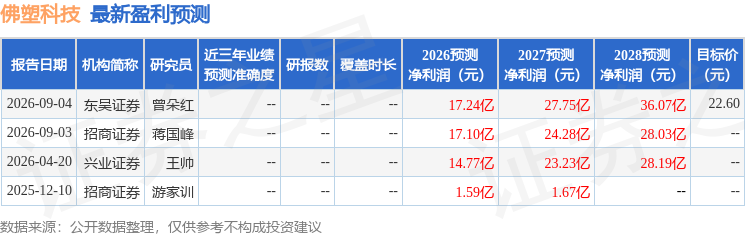
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家;过去90天内机构目标均价为22.6。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.04亿,融资余额减少;融券净流入162.53万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-25
证星公司调研
2026-09-25
证星公司调研
2026-09-25
证星公司调研
2026-09-25
证星公司调研
2026-09-25
证星公司调研
2026-09-25
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24




