
来源:证星公司调研
2026-09-24 13:01:19
证券之星消息,2026年9月23日博腾股份(300363)发布公告称公司于2026年9月23日召开业绩说明会。
具体内容如下:
问:公司对投资者线上出的回复情况如下(以下为文字实录):
答:1. 公司小分子原料药业务板块中,临床二期及以前项目数量占比约 58%,占比较去年同期提升约 3 个百分点;临床三期至商业化阶段项目数量占比约 42%,占比较去年同期下降约 3个百分点。从 2025 年及 2026 年上半年的情况来看,临床后期及商业化阶段的项目收入贡献更大。2. 公司新业务目前主要以临床早期项目为主。
Q2公司未来更重视订单规模还是订单质量?对于大型客户,公司内部是否会跟踪项目转商业化率、客户生命周期价值和单客户收入贡献等指标?
CDMO 业务模式下,我们需要伴随客户药物从早期研发阶段直至上市阶段,因此,必然需要经历项目“从小到大”的过程,也是在这个过程中,我们通过帮助客户解决问题,做好交付,与客户建立信任关系。因此,我们不会仅关注短期项目规模或质量,而是需要做好短中长期的平衡。对于大客户,公司已建立相关运营管理指标以评估大客户的开发质量和深度。
Q3细胞与基因治疗、新分子等新业务订单增长较快,但仍对利润形成拖累。公司内部判断这些业务跨过盈亏平衡点最关键的指标是什么?
您好,公司新业务目前服务管线主要以临床前及临床阶段服务为主,尚未形成规模效应。因此,市场份额增长及收入规模增长,是对新业务盈亏平衡较为重要的指标。
Q4新业务资本开支较大。未来新增产能的客户覆盖率和利用率达到什么水平后,公司才会继续扩张?是否存在主动放缓资本开支的阈值?
您好,公司会根据对前端业务需求的判断,结合行业发展趋势、公司内部经营目标等,进行资本开支规划和资源配置。
Q5公司小分子 PI 业务出现询盘增长与收入下降的背离。主要是项目阶段从商业化 PI 向临床早期迁移,还是客户订单节奏变化?未来 12—24 个月收入更依赖存量项目商业化放量还是新项目转化?
您好,2026 年上半年,公司小分子原料药业务板块收入同比增长约 10%,与询盘增长并未背离。一般情况下,存量项目对当年收入贡献更大。
Q6公司整体毛利率改善较明显。毛利率提升更多来自产品结构、产能利用率、项目阶段变化还是成本控制?这种改善是否具有持续性?
您好,2026 年上半年,公司毛利率提升主要是随着收入规模的增长,规模化效应呈现。毛利率的持续改善取决于收入规模、产品结构、运营管理等多种因素,公司将持续通过加大市场开拓力度,开展工艺优化、精益运营等方式以提升毛利率水平。
Q7关于欧洲投资中止的项目,对方要索赔 4 点多亿欧元,现在进展如何?
感谢您的关注!公司将根据相关事项进展及时履行信息披露义务,具体请以公司信息披露为准,谢谢!
博腾股份(300363)主营业务:小分子原料药业务,小分子制剂业务,基因细胞治疗业务,新分子业务。
博腾股份2026年中报显示,上半年度公司主营收入17.9亿元,同比上升10.42%;归母净利润-2.24亿元,同比下降928.55%;扣非净利润-2.47亿元,同比下降3943.67%;其中2026年第二季度,公司单季度主营收入9.04亿元,同比上升10.25%;单季度归母净利润-2.52亿元,同比下降904.2%;单季度扣非净利润-2.72亿元,同比下降1744.54%;负债率35.4%,投资收益565.89万元,财务费用1775.29万元,毛利率32.23%。
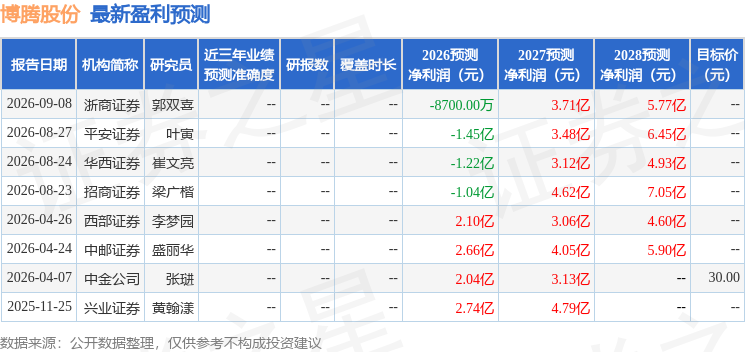
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为30.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1669.39万,融资余额减少;融券净流入184.2万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




