
来源:证星公司调研
2026-09-24 03:02:23
证券之星消息,2026年9月23日鸿合科技(002955)发布公告称公司于2026年9月23日进行路演,长城证券、长盛基金、平安资管、易方达基金、广发基金、广发证券、盘京投资、六妙星私募参与。
具体内容如下:
问:公司本次三年(2027—2029年)战略规划的整体思路是什么?
答:这次规划覆盖时间是 2027年到 2029年,公司内部把它叫做“1323”战略。1个总目标就是以 I技术和股东资源来赋能智显主业基本盘,同时以外延发展方式前瞻布局智车和智芯,最终形成三位一体业务协同发展新格局;3 大业务板块是智显为基、智车为擎、智芯为核;2 种发展模式,坚持内生提质+外延并购双轮驱动;3个实施阶段,每个阶段都会有相应的发展节奏。
2、公司为什么选择布局这“智显、智车、智芯”三个业务板块?
智显是公司深耕多年的核心主业,是经营的基本盘和压舱石,守住基本盘,在存量市场中挖掘增量;智车所处的汽车智能化赛道市场空间广阔、成长速度快,且与公司在显示触控、I 交互和电子制造领域的能力高度相关,同时公司股东资源丰富且存在一定的协同潜力,是激活增长空间的新引擎;智芯对应的是半导体国产替代的长期机遇,是支撑长期竞争力的创新核,目前公司已成立专门的半导体公司推进布局。三大业务布局能平滑单一行业的周期性波动,形成有梯度、可持续的增长结构,并在技术、资源和应用场景上具备协同基础,能够形成一体化的产业能力。
3、公司怎么看当前智能交互显示行业的经营环境?智显业务在公司战略中处于什么位置?
这个行业目前正处在从新增普及转向存量替换的阶段,市场从高速普及进入存量深耕阶段。公司给智显的定位很明确是基本盘和压舱石,不会因为短期总量波动而改变方向。我们要做的是在存量中找到增量,以新技术赋能、新产品延伸、新场景拓展、新区域破局挖掘结构性增量,并通过 I进一步提升产品和解决方案能力,推动智显业务实现存量提质、增量提速,把主业做深、做稳、做优,为公司转型发展提供最坚实的支撑。
4、公司的 I技术具体将如何落地?
公司以 I 作为横向贯穿各业务的技术底座与共同能力,而非独立的业务板块。依托长期积累的 I 交互、语音与触控等技术能力,公司持续推动 I与各业务场景的融合应用。总体来看,I既是公司顺应技术发展趋势、升级产品与解决方案能力的重要路径,也是连接自身业务积累与股东产业资源、实现生态协同的纽带,有助于公司构建一体化的产业能力,为高质量发展提供坚实的技术支撑。
5、公司为什么要布局智能网联汽车业务?
公司控股股东遵照 “并购六条” 中“支持私募投资基金以促进产业整合为目的依法收购上市公司”的规定,在完成控制权变更后,充分发挥“积极股东”职能,以产业整合为导向,公司依托股东方资源,结合自身在显示触控、I交互及电子制造领域的技术积累,与汽车智能化的相关需求具备较高的技术同源性和迁移基础。总体来看,汽车产业智能化变革所打开的市场空间,与公司既有能力具有契合性,智车业务具备从技术积累走向产业落地的良好基础,是公司培育发展新动能的重要方向。
随着新能源汽车对传统燃油车的持续替代,我国汽车产业已进入电动化、智能化深度变革期。在电动化奠定产业基础之后,智能化正成为下一阶段竞争的焦点,单车智能部件价值量大幅提升,持续衍生出大量新兴市场需求,市场空间广阔、格局尚未定型,为公司向智能汽车产业链延伸提供了战略机遇。
鸿合科技(002955)主营业务:立足教育科技行业,并向商用智能交互领域拓展延伸,是全球领先的智能交互显示产品与解决方案提供商。
鸿合科技2026年中报显示,上半年度公司主营收入14.22亿元,同比上升1.56%;归母净利润1132.72万元,同比下降74.65%;扣非净利润-2874.2万元,同比下降189.31%;其中2026年第二季度,公司单季度主营收入8.06亿元,同比下降9.4%;单季度归母净利润4782.63万元,同比上升23.14%;单季度扣非净利润1031.04万元,同比下降70.66%;负债率27.18%,投资收益574.87万元,财务费用3790.4万元,毛利率28.0%。
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
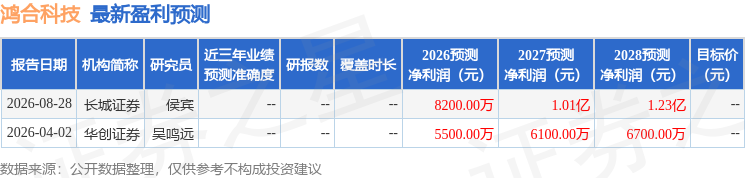
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




