
来源:证星研报解读
2026-09-23 15:10:48
华鑫证券有限责任公司尤少炜近期对联德股份进行研究并发布了研究报告《公司动态研究报告:海外与大马力发动机双轮驱动,盈利质量稳步抬升》,给予联德股份买入评级。
联德股份(605060)
投资要点
业绩增长质量:利润增速快于收入,毛利率与现金流同步改善
2026年上半年,联德股份实现营业收入7.31亿元,同比增长24.57%;归母净利润1.39亿元,同比增长27.60%,利润增速快于收入增速,规模效应与结构优化成效渐显。扣非归母净利润1.37亿元、同比增长28.46%,扣除股份支付影响后的净利润1.48亿元、同比增长34.40%,业绩增长主要由主营经营驱动,而非依赖非经常性损益。经营活动现金流量净额1.73亿元,同比增长39.56%,现金回款与利润增长相互印证,盈利质量较为扎实。结构上,海外主营业务收入3.78亿元、同比增长28%,是业绩增长的核心拉动力,期末境外资产8.00亿元、占总资产比例25.73%。需关注的是,财务费用由2025年上半年的-0.06亿元转为2026年上半年的0.09亿元,其中汇兑损益0.10亿元,汇率波动对利润表形成一定扰动。
大马力发动机与AI数据中心:新兴赛道的需求弹性
2026年上半年,联德股份大马力发动机业务实现高速增长,内燃机、燃气轮机两类产品均实现较快增长,已进入多家全球头部客户供应链体系,产品配套数据中心电源、燃气电站、分布式发电等下游场景。公司已实现内燃机缸体、齿轮箱体、飞轮壳体、动力机架等核心零部件的批量化稳定供应,并实现燃气轮机核心零部件的批量供应,依托“铸造+机械加工”全工序一体化能力,其在核心结构件领域的批量交付能力逐步获得客户认可。行业空间支撑赛道的持续性:2024年全球内燃机市场规模2800.9亿美元,预计2032年增至4999.4亿美元,复合年增长率7.91%,尤其在北美市场,天然气发电机组作为主供电源的商业模式已快速跑通并规模化应用,需求由备用电源向主供电源迁移;2025年全球燃气轮机市场规模226亿美元,预计2035年突破648亿美元,复合年增长率11.2%。压缩机端同样受益于AI算力扩张,制冷压缩机采购量年均增幅超50%,部分高端型号出现供货周期延长的供需紧张态势。
全工序一体化壁垒深厚,全球产能稳步扩张
联德股份是国内少数拥有“铸造+机械加工”全工序一体化产业链的高精度机械设备零部件企业,深耕行业二十余年,已实现从模具设计、原料熔炼、精密铸造、热处理、数控精加工到检测装配、物流交付的全流程自主可控,并参与下游客户前端研发设计,形成较强的客户绑定。客户结构是其壁垒的直接体现,公司已与江森自控、英格索兰、特灵科技、开利空调、麦克维尔以及卡特彼勒等世界500强企业建立长期合作,合作年限普遍超过20年,供应商认证周期长、替换成本高。截至2026年6月30日,公司年铸造能力达12万吨,拥有13个数控加工车间、161台大型加工中心,累计获得授权专利120项(发明专利44项、实用新型专利76项)及软件著作权5项。产能扩张有序推进,2026年上半年各生产基地新增关键生产设备20台/套,明德工厂持续产能爬坡,墨西哥蒙特雷工厂一期项目工程进度约70%,国内外产能协同格局初步形成;2026年4月董事会审议通过的高精度机械零部件生产建设(二期)项目预计总投资不超过4.80亿元。子公司力源金河铸造产量同比增长超20%,液压业务协同效应持续释放。
盈利预测
预测公司2026-2028年收入分别为16.65、21.44、26.81亿元,EPS分别为1.37、1.81、2.32元,当前股价对应PE分别为29.0、22.0、17.2倍,考虑公司依托墨西哥基地与二期扩产推进全球化产能布局,顺势切入AI数据中心电源、燃气轮机、内燃机等高景气赛道,在能源转型与算力扩张大趋势下,中长期成长空间持续打开,维持“买入”投资评级。
风险提示
原材料价格大幅上涨且调价不畅将压缩利润空间;对美出口涉及301条款与122条款关税,其中122条款10%关税为有效期150天的临时措施,关税环境仍不确定;海外收入以美元结算,人民币大幅升值将带来汇兑压力;客户集中度仍处高位,2026年6月末前五大应收账款占比70.89%。
最新盈利预测明细如下:
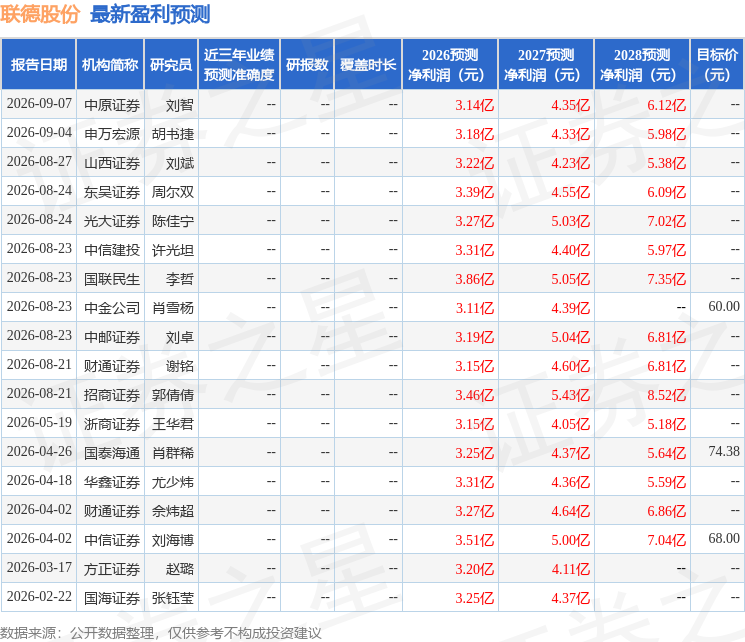
该股最近90天内共有12家机构给出评级,买入评级8家,增持评级4家;过去90天内机构目标均价为60.0。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




