
来源:证星研报解读
2026-09-23 12:14:54
华鑫证券有限责任公司任春阳,尤少炜近期对国机精工进行研究并发布了研究报告《公司事件点评报告:二季度经营企稳回升,金刚石散热业务稳步推进》,首次覆盖国机精工给予买入评级。
国机精工(002046)
事件
国机精工发布2026年半年度报告:报告期内公司实现营收15.35亿元,同比减少4.51%;实现归母净利润4905万元,同比减少71.89%;单第二季度公司实现营收8.9亿元,同比下降1.26%,归母净利润5812万元,环比扭亏。
投资要点
26H1业绩阶段性承压,Q2企稳回升不改经营韧性
2026年上半年公司收入端阶段性承压,主要系轴承业务板块下滑,报告期内特种及精密轴承业务实现收入6.79亿元(同比-20.61%);但综合从上半年情况看,特种轴承的经营形势在逐步好转,收入降幅逐步收窄。公司在航天轴承领域有较高市占率,随着商业航天进入常态化、高频次、可回收发射,公司有望持续受益于发射频次提升带来的稳定增量。上半年由于研发投入增长(同比增加4674万元)和投资收益减少(公司持有苏美达产生公允价值变动、2025年同期处置中浙高铁股权产生投资收益约4000万元),整体利润同比减少1.2亿元。综合来看,公司第二季度多措并举实现经营企稳回升,保障半年度业绩由一季度的亏损转为盈利;同时2026H1毛利率为34.63%,同比+0.85pct,表明公司主业盈利能力并未减弱。
依托顶尖科研平台,高端轴承+特种材料双轮驱动
公司聚焦于“高端轴承”与“超硬材料”两大板块,依托“轴研所+三磨所”两大业内唯一的综合性研究平台,重点服务于航空航天、半导体、风电等高精尖领域,多个产品居国内领先地位。公司轴承类产品主要配套应用于航空航天、风电两大领域,同时覆盖精密机床、工程机械等多元工业场景,其中在国内卫星及其运载火箭专用轴承市场占有绝对优势。超硬材料业务的下游应用集中在半导体、汽车、光伏、制冷等领域,在多个行业有效打破国外跨国公司垄断;其中半导体领域品类清晰,金刚石工具对应的客户集中于封装领域,精密陶瓷制品客户以半导体设备厂为主。2025年公司收入30.19亿元(同比+13.59%),归母净利润为2.6亿元(同比-6.96%),主要是2025年超硬材料业务注入国机金刚石,公司对超硬材料业务的权益降到67%,超硬材料业务创造的部分收益成为少数股权损益,致使当期少数股东损益增加5463.45万元达6491.59万元。而伴随半导体领域的加速放量以及金刚石散热领域的商业化进程提速,公司经营有望趋势向好。
金刚石散热产品矩阵丰富,有望加速商业化
AI算力功耗突破物理极限,倒逼材料革命,金刚石因高导热能力正逐渐成为散热“必选”,产业正处于从“成长期早期”向“成长期中期”加速跨越的关键节点。中国金刚石散热核心市场规模有望从2026年的约15亿元增长至2030年的150-200亿元,五年复合增长率约70%-80%。公司深耕金刚石材料领域,自主研发MPCVD法金刚石晶体制备、加工技术,目前已实现批量化生产;同时公司具备自主研制MPCVD法金刚石生产设备的能力,已建新型高功率MPCVD法大尺寸单晶/多晶金刚石生产线。在散热领域,公司已形成覆盖金刚石单晶、金刚石多晶及金刚石铜复合材料的产品矩阵,当前CVD金刚石产品(含单晶与多晶)已进入行业头部客户的验证阶段;金刚石铜复合材料已向重点客户送样验证。在民用散热领域,各技术路线产品目前均处于下游客户验证阶段,有望实现小批量订单的商业化落地;在国防工业领域,金刚石散热片和金刚石光学窗口片已有小批量订单,2025年实现收入超1000万元。
盈利预测
预测公司2026-2028年收入分别为34.96、40.84、48.92亿元,EPS分别为0.61、0.76、0.92元,当前股价对应PE分别为107、85、70倍。公司在轴承、磨料磨具等行业具备行业领先竞争力,依托技术和客户优势,有望受益散热材料迭代更新以及商业航天持续发展,首次覆盖,给予“买入”投资评级。
风险提示
金刚石散热下游验证不及预期;轴承行业发展不及预期;产品竞争格局恶化;宏观经济不及预期等风险。
最新盈利预测明细如下:
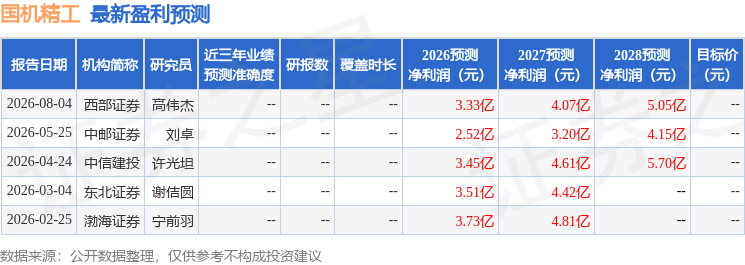
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证星研报解读
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




