
来源:证星公司调研
2026-09-18 10:06:44
证券之星消息,2026年9月17日荣昌生物(688331)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
问:上半年公司核心产品的市场需求和价格走势整体表现如何,哪些业务板块为业绩增长贡献了主要力量呢?
答:尊敬的投资者,您好!2026年上半年,公司的核心产品销售收入持续放量,实现销售收入13.4亿元,同比增长22.3%;总营业收入58.53亿元,同比增长433.11%。感谢您的关注!
问:公司中长期战略定位和发展方向是什么?
答:尊敬的投资者,您好!公司致力于发现、开发及商业化治疗自身免疫疾病、肿瘤和眼科等重大疾病领域的同类首创(first-in-class)、同类最佳(best-in-class)的创新生物药物,从而满足全球患者尚未被满足的巨大临床需求,以实现“成为中国领先、全球一流的生物制药公司”的企业愿景。未来三至五年,公司将围绕战略规划和目标,继续推动管线开发和商业化进程,专注核心产品的获批上市及商业化销售;贯彻实施国际化发展战略;扩大生产能力,以满足全球临床研究和商业化的需求。感谢您的关注!
问:公司的核心技术壁垒体现在哪些方面?研发投入情况如何?
答:尊敬的投资者,您好!生物药的分子量大、分子结构复杂,研发难度大、生产过程繁琐、质量管理要求高,具备较高的技术壁垒。经过十余年的技术与行业经验积累,公司已搭建了具备自主知识产权的抗体和融合蛋白平台、抗体药物偶联物(DC)平台、双功能抗体平台、双抗DC平台以及PR-DC载荷收平台等多个核心技术平台,并拥有一支高度专业化、具备丰富经验的临床开发队伍。同时,公司构建了全面一体化、端到端的创新生物药研发与产业化体系,涵盖了包括药物发现、临床前药理学、工艺及质量开发、临床开发以及符合 GMP 标准的规模化生产等所有关键的药物研发与产业化环节,成为开展多种创新生物药研发的重要推动力。在知识产权方面,公司持续强化全球专利布局。截至2026年6月30日,公司累计获得发明专利授权187项,另有实用新型专利授权37项,专利覆盖中国、美国、欧洲、日本等主要市场,为核心产品的全球商业化提供了有力的知识产权保障。
关于研发投入方面,公司持续优化研发投入结构,近年以来均保持10亿元以上的研发投入,未来也将继续保持高强度研发投入,聚焦高价值管线的临床推进与前沿技术平台的迭代升级。感谢您的关注!
问:王董事长好,最近荣昌生物A/H股价都不大理想,请一下最近刚结束的医保谈判是否会对公司既有产品的价格形成大的冲击?感谢荣昌团队一直以来对投资人负责任的态度和专业精神。
答:尊敬的投资者,您好!感谢您对公司的关注与信任。公司持续通过适应症拓展、医院准入扩大和基层市场下沉等策略拓展市场;关于2026年医保谈判的最终结果,请以官方正式公告为准,感谢您的关注!
问:请王董,公司泰爱产能情况,明年如果销量大增,产能够吗?
答:尊敬的投资者,您好!公司已对未来产能需求做了充分准备,产能按需求逐步建设、逐步释放,与市场增长节奏相匹配。目前,泰它西普的多条产线运行良好,其中,一次性生物反应器新车间已于2026年年中获批并投入使用,另有不锈钢罐车间预计2029年获批,将进一步满足国内外市场的中长期需求,整体产能储备充分,能够支持未来销量的持续增长,不存在产能瓶颈问题。感谢您的关注!
问:请为什么维迪西妥单抗在辉瑞那里的进度那么慢,之前有适应症已经完成了三期实验又放弃BLA了吗?
答:尊敬的投资者,您好!截至目前,维迪西妥单抗联合治疗一线尿路上皮癌的III期临床试验已完成入组,正在进行给药随访工作。未来进展情况请关注合作伙伴后续披露的公告。感谢您的关注!
问:请今年的医保谈判泰它西普和维迪西妥单抗今年批准上市的适应症都有参加医保谈判吗,谈判结果是否符合预期?
答:尊敬的投资者,您好!关于医保谈判的具体品种及结果,请以国家医保局最终公布的目录为准。公司将持续推进相关准入工作,提升产品可及性。感谢您的关注!
问:公司RC288是针对B7H3靶点的,最近WCLC上有几个这个靶点药物已经公布数据比较好,RC288和他们对比有什么竞争优势吗,还有公司的后续的在研管线不多,是经费导致的吗?
答:尊敬的投资者,您好!RC288是一款同时靶向PSM和B7H3的双特异性DC,采用新一代偶联及毒素技术开发。PSM及B7H3在多种恶性肿瘤组织及肿瘤新增生血管中高表达,参与肿瘤增殖、侵袭、耐药等相关信号通路,其差异化设计体现在双靶点协同作用机制,临床前研究已显示出良好的抗肿瘤活性和安全性特征。2026年5月完成I/IIa期临床首例患者入组,目前正在I期爬坡阶段。
关于后续的管线,公司已在自免方面布局下一代双功能抗体、三特异性抗体、T细胞衔接器(TCE)及髓系细胞衔接器(MCE)分子;并在肿瘤领域建立了新一代自研毒素平台、糖基定点偶联平台及PR-DC载荷收平台,持续强化公司的差异化竞争能力。公司目前现金储备充裕,研发投入节奏是基于管线科学推进和资源优化配置的综合考量,不存在因经费问题导致管线收缩的情况,感谢您的关注!
问:泰爱9月入基药后,销量增长大吗。预计9月份RC148能收到里程碑付款吗?
答:尊敬的投资者,您好!泰它西普被纳入《国家基本药物目录(2026年版)》,自2026年9月1日起正式实施,目前为落地首月,对销量的具体影响还请关注公司后续定期报告披露的相关数据。关于RC148里程碑付款,艾伯维已于2026年8月启动RC148联合治疗一线鳞状非小细胞肺癌的全球III期临床研究。里程碑付款需视协议约定的具体条件达成情况而定,请以公司后续公告信息为准。感谢您的关注!
问:医保年年砍价,是不是对公司经营造成很大压力,公司目前就两款药上市销售,rc28什么时候会重新交上市申请,除了rc28,下一款药接力预计到哪一年?
答:尊敬的投资者,您好!医保谈判是创新药行业面临的常态化机制,公司对此已形成成熟应对策略。2026年上半年商业化产品销售收入13.4亿元,同比增长22.3%,产品毛利率与去年同期基本持平,销售费用率较去年同期下降7个百分点,精益化运营能力持续提升。
关于R C28,公司将根据国家药监局的有关安全性样本量的要求,进一步补充临床病例数研究后再次提交注册申请。
关于后续产品,公司在持续推进泰它西普、维迪西妥单抗新适应症开发的同时,肿瘤等领域还有包括RC148、RC278、RC288等多个分子正在开展临床研究或处于临床申报阶段,具体进展请关注公司公告。感谢您的关注!
荣昌生物(688331)主营业务:专注于抗体药物偶联物(ADC)、抗体融合蛋白、单抗及双抗等治疗性抗体药物领域。
荣昌生物2026年中报显示,上半年度公司主营收入58.53亿元,同比上升433.11%;归母净利润46.62亿元,同比上升1137.06%;扣非净利润43.38亿元,同比上升1073.78%;其中2026年第二季度,公司单季度主营收入51.97亿元,同比上升808.6%;单季度归母净利润43.34亿元,同比上升2317.88%;单季度扣非净利润43.73亿元,同比上升2360.61%;负债率15.57%,投资收益128.7万元,财务费用2449.79万元,毛利率95.71%。
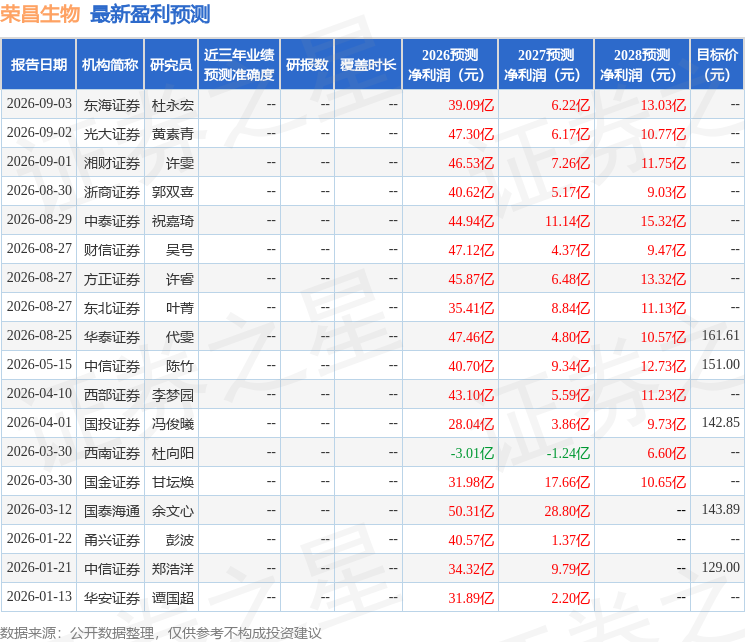
该股最近90天内共有9家机构给出评级,买入评级9家;过去90天内机构目标均价为161.61。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1676.14万,融资余额减少;融券净流入435.51万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




