
来源:证星公司调研
2026-09-17 21:02:04
证券之星消息,2026年9月17日国科军工(688543)发布公告称公司于2026年9月17日召开业绩说明会。
具体内容如下:
问:公司上半年经营活动现金流净额为-2.64亿元,同比由正转负,主要系收到的开工款较上年同期减少。请这是下游客户结算节奏的短期变化,还是意味着军品预付款模式正在发生趋势性调整?
答:尊敬的投资者,您好!上半年经营现金流为负,主要是订货合同延期签订致开工款拨付延后,军品预付款模式未发生趋势性调整。感谢您的关注!
问:请弹药及引信相关业务的亏损是什么原因?
答:尊敬的投资者,您好!弹药及引信业务阶段性亏损,主要受下游装备订货结构调整影响,本期弹药品类订货、交付确认规模阶段性下滑;弹药、引信专用产线存在安全生产、厂房及专用设备折旧、员工基本薪酬等刚性固定成本支出带来单位产品成本抬升。
同时,公司多款智能、新质弹药与引信尚处于科研试制与鉴定阶段,持续发生研发投入,暂未形成规模化收入贡献,进一步对板块当期利润形成拖累,该情况属于阶段性波动,业务长期基本面稳定。后续随着下游订货恢复、批产型号放量,产能利用率提升,固定成本分摊压力将得到缓解,板块盈利能力有望修复;
公司将持续推进产线柔性化改造、内部降本增效。市场拓展方面,持续加大现有产品内外部市场的推广及在研的智能、新质弹药与引信的装备进度。相关经营及财务详细情况请以公司定期报告及公告为准。感谢您的关注!
问:动力扩能、航天动力配套项目目前建设进度如何?
答:尊敬的投资者,您好!动力模块能力建设(动力扩能)项目目前已全面开工,各项建设工作按计划有序推进,土建主体工程施工稳步开展,专用工艺设备采购同步实施,项目配套安评、环评、工艺鉴定等专项工作统筹推进中;该项目聚焦固体发动机研产能力建设,可兼顾军品、军贸与商业航天动力配套需求,项目建成后将有效扩充固体动力装药、动力模块产能,缓解现有产能瓶颈,有效支撑在手订单的交付。航天动力建设项目已完成用地相关手续办理,现阶段按年度建设计划推进前期工程及配套建设准备中。项目投产后产能释放效益取决于下游型号定型、订单落地情况。相关项目详细情况请以公司在上交所披露的公告为准。感谢您的关注!
问:请4.66亿大单进展如何?
答:尊敬的投资者,您好!公司全资子公司航天经纬签订的 4.66亿元某型军贸产品发动机装药合同正按合同约定有序履约,合同履行期限至2026年12月25日;截至2025年末,该合同已确认收入0.32亿元,剩余4.34亿元订货合同正按批次组织生产、试验及交付验收计划于2026年内完成交付。相关款项将随产品验收按协议逐步结算。后续若有达到披露标准的重大进展,公司将及时履行信息披露义务。感谢您的关注!
问:1.公司4.66亿元军贸发动机装药合同,目前交付进度如何?2026年能否全部完成并确认收入?2.这笔军贸合同之后,是否有新的军贸订单在洽谈或已签订?军贸第二曲线是否可持续?3.上半年先锋公司、九江国科营收分别下滑约60%、55%,目前弹药订单是否已有恢复迹象?“十五五”首批订单是否已经落地?4.公司预计下半年弹药业务能否环比改善?全年能否实现机构预测的净利润(2.2-3.7亿元)?5.动力模块建设项目和航天动力配套项目,目前建设进度如何?预计何时投产?产能升20%以上,何时能体现在收入端?6.公司合同负债较期初大增232%,存货也明显增长,这些是否对应明确的在手订单?预计何时转化为收入?7.南昌嘉晖计划10月8日起减持不超过3%,公司如何看待?控股股东或管理层是否有增持、回购等稳定股价的计划?8.近期股价波动较大,公司是否有市值管理措施?是否考虑回购注销?9.军品毛利率升至48.19%,这一水平下半年能否维持?10.研发投入占营收13%以上,在研项目近50项,哪些方向最可能率先转化为订单?
答:尊敬的投资者,您好!
1、公司全资子公司航天经纬签订的 4.66亿元某型军贸产品发动机装药合同正按合同约定有序履约,合同履行期限至2026年12月25日;截至2025年末,该合同已确认收入0.32亿元,剩余4.34亿元订货合同正按批次组织生产、试验及交付验收计划于2026年内完成交付。相关款项将随产品验收按协议逐步结算;
2、公司持续拓展军贸市场,军贸产品商务洽谈工作有序开展,达到披露标准的合同将及时履行信息披露义务。依托固体动力、弹药产品技术优势,军贸业务具备持续拓展的基础,公司高度重视积极推进中;但军贸订单落地受国际地缘环境、境外需求、程序合规审批、商务谈判周期等诸多因素影响,存在不确定性;
3、上半年先锋公司、九江国科营收阶段性下滑,主要为订货合同延期签订所致。“十五五”相关订货将按装备订货计划需求、立项审批节奏推进,公司订单签订达到披露标准将及时履行信息披露义务;
4、公司将积极推进存量弹药订单履约、新订单落地,公司实际业绩受订单交付、验收结算、成本变动等多重因素影响,最终财务业绩以定期报告为准;
5、动力模块能力建设(动力扩能)项目目前已全面开工,各项建设工作按计划有序推进,土建主体工程施工稳步开展,专用工艺设备采购同步实施,项目配套安评、环评、工艺鉴定等专项工作统筹推进中;该项目聚焦固体发动机研产能力建设,可兼顾军品、军贸与商业航天动力配套需求,项目建成后将有效扩充固体动力装药、动力模块产能,缓解现有产能瓶颈,有效支撑在手订单的交付。航天动力建设项目已完成用地相关手续办理,现阶段按年度建设计划推进前期工程及配套建设准备中。项目投产后产能释放效益取决于下游型号定型、订单落地情况。相关项目详细情况请以公司在上交所披露的公告为准;
6、合同负债较期初增长232%主要为预收客户合同款项,存货增长主要系根据在手订单组织生产备货。收入转化节奏取决于产品生产、试验、验收等因素,随产品交付验收逐步结转收入;
7、南昌嘉晖计划自2026年10月8日起减持不超过3%股份,本次减持系该股东自主资金安排,后续减持将严格遵守监管规则并履行信息披露义务,公司将持续关注减持进展。控股股东、公司管理层若有增持、股份购相关计划,将按监管要求及时公告;
8、二级市场股价受宏观环境、行业预期、市场情绪等多重因素影响。公司坚持以价值创造为核心,扎实推进主业经营、订单履约与产能建设,持续开展投资者交流,做好价值传递,后续如有相关安排将按监管要求及时公告;
9、本期公司产品毛利率的提升主要受益于订单产品结构变化、产品规模化量产、工艺降本等因素。公司盈利水平受产品交付结构、原材料价格、订单规模、批量交付节奏等多重因素影响,存在波动可能性;
10、公司研发投入占营收比例保持13%以上,在研项目近50项。在研项目储备充足,覆盖固体动力、智能弹药、智能引信、无人平台配套等多个方向。军工型号研制、定型、订货存在严格的程序,项目转化受客户立项、定型评审、订购计划等多重因素影响,转化时间和规模存在不确定性。
详细经营情况及财务信息,请以公司在上交所网站披露的公告、定期报告为准,感谢您的关注!
问:上市三年,年年更换领导,年年减持套现,是否清场?
答:公司上市以来部分董事、监事及高级管理人员发生调整,系国有控股企业正常人事换届、内部岗位调动及工作安排所致,属于国企体系内常规人员流动,公司核心经营管理团队保持稳定,固体发动机、主用弹药的主责主业长期发展战略保持连续一致。关于股份减持,相关股东减持行为均严格按照监管规定及股东前期承诺,提前履行信息披露程序,减持系个别股东基于自身资金安排做出的自主决策,属于市场化行为,不存在集体清场、整体退出的情形。公司为国有控股上市公司,控股股东对公司长期发展充满信心,持续支持公司固体发动机、主用弹药以及军贸业务发展,各项产能建设项目稳步推进,经营基本面保持稳定。公司将持续聚焦主业,扎实做好生产经营,维护全体股东利益。相关信息请以公司在上交所披露的公告为准。感谢您的关注!
国科军工(688543)主营业务:导弹(火箭弹)固体发动机动力与控制产品及弹药装备的研发、生产与销售。
国科军工2026年中报显示,上半年度公司主营收入3.84亿元,同比下降8.02%;归母净利润5905.69万元,同比下降23.41%;扣非净利润5754.27万元,同比下降6.99%;其中2026年第二季度,公司单季度主营收入2.29亿元,同比下降21.81%;单季度归母净利润3931.07万元,同比下降18.81%;单季度扣非净利润3791.42万元,同比下降18.83%;负债率21.13%,投资收益116.42万元,财务费用-560.17万元,毛利率45.12%。
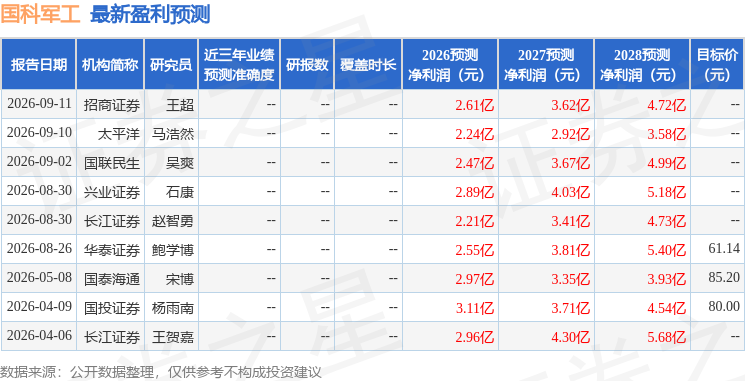
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为65.88。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入66.22万,融资余额增加;融券净流入36.07万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证星公司调研
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17
证券之星资讯
2026-09-17




