
来源:证星公司调研
2026-09-16 00:03:54
证券之星消息,2026年9月15日苏美达(600710)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:2026年 9月 15日,苏美达股份有限公司(以下简称“苏美达”或“公司”)召开 2026 年半年度业绩说明会。本次业绩说明会采取网络互动的形式召开,交流详情请见上证路演中心官网中的公司业绩说明会页面,网址:https://roadshow.sseinfo.com/activityDetails/40704?navId=48。主要交流内容如下:
答:
公司主动服务新发展格局,积极践行“双循环”发展,推进深度国际化经营,统筹用好两个市场、两种资源,兼顾发展与安全两件大事,不断拓宽业务增长空间。
一方面巩固美国市场。美国市场是一个比较成熟的优势市场。我们紧紧结合美国市场的变化趋势,加大国际化产业链的建设力度,提高产业链的韧性。家纺业务充分发挥 BERKSHIRE 品牌在美国市场的品牌力、产品力优势,深化与头部客户战略合作,并着力推进海外供应链建设,提升海外交付质量,2026 年上半年,家纺业务实现对美出口 1.33 亿美元,同比增长 36%。电力保障装备业务面对美国市场需求波动和突发应急需求的进一步暖,深度对接核心客户,旗下汽油发电机产品在美国市场实现主营业务收入同比增长 93%。
另一方面拓展全球多元新兴市场。新兴市场是公司着力培育的重要增量市场。我们密切关注新兴市场特点,重点建设符合市场和客户需求的资源和能力。大宗商品运营板块聚焦东南亚、非洲等新兴市场,依托成熟的境外分支机构,打造定制化、差异化供应链服务解决方案,深挖钢铁业务增量空间。2026年上半年,大宗商品运营板块钢材新签出口额同比增长 73%。能源化工环保板块持续加大“一带一路”沿线国家深耕力度,在菲律宾、秘鲁、柬埔寨、巴西、几内亚等市场实现多点开花,2026年上半年,能源化工环保板块新签“一带一路”沿线国家和地区合同总额 1.24亿美元,较去年同期增长 30%。
二、公司船舶业务上半年的接单情况及在手订单排产情况?
2026 年上半年,船舶业务新签船舶建造订单 35 艘。截至2026 年 6月底,公司在手船舶订单 105艘,交付排期覆盖至 2030年。公司持续推进船型多元化布局,积极拓展支线集装箱船、MR油轮及多用途船等高附加值船型,上半年共签约 6 艘 65K MPP(多用途船)建造订单项目,进一步优化产品结构。
三、当前海外关税情况依旧多变复杂,公司纺织服装板块上半年表现如何?有哪些具体的应对举措和业务亮点?
2026年上半年,纺织服装板块积极应对关税挑战,统筹推进产业结构优化,由多国制造向多国经营转型,不断筑牢产业链供应链安全韧性,欧美市场接单保持稳步增长,新兴市场开拓成效显著,报告期内公司纺织服装出口新签订单同比增长 29%。公司将持续推进全球化产能与渠道布局,对冲单一市场波动风险。
四、公司多年保持稳定分红,比较重视分红报。公司目前对于全年分红政策有没有初步规划?
根据公司制定并披露的《公司 2024-2026 年度股东报规划》,除特殊情况外,公司每年以现金方式分配的利润不少于当年实现的合并报表归属于上市公司股东可供分配净利润的 40%,以馈广大投资者的支持。公司一直努力成为一家备受投资者尊敬的上市公司,所以多年来,我们始终坚持高质量发展,坚持“有利润的增长,有现金流的利润”,用优异的利润增长与股东一起持续分享公司高质量发展的红利。
五、苏美达控股蓝科高新后,该板块 2026 年上半年具体经营业绩表现如何?目前公司对蓝科高新的业务整合、资源协同进展如何,后续有哪些整合规划来释放协同红利、增厚公司整体业绩?
公司通过协议转让方式购买蓝科高新股份,于 2026 年 3 月底将蓝科高新纳入公司合并报表范围。根据蓝科高新披露的《2026 年半年度报告》,2026 年上半年蓝科高新实现营业收入40712.35 万元,实现归属于上市公司股东的净利润 5,304.39 万元,同比增长 153.24%。公司成为蓝科高新控股股东后,将协同布局新能源及高端能源装备等战略性新兴产业。一是技术赋能与强链补链,蓝科高新在石油石化及新能源装备领域技术积累深厚,将有力推动苏美达在清洁能源、生态环保及绿色船舶等领域的产业升级;二是深化产业链协同,公司将围绕蓝科高新的核心产品与技术,在能源化工板块构建“研发设计—装备制造—工程承包—运维检测”的全产业链解决方案能力;三是市场资源互补,蓝科高新在国内石油石化行业的影响力将助力公司加速开拓国内相关市场,同时苏美达在“一带一路”沿线市场的资源与获客渠道,也将赋能双方携手出海,实现共赢发展。
六、公司上半年供应链运营业务发展情况怎么样?
2026年上半年,公司供应链板块推进模式优化升级,强化资源建设和服务能力建设,夯实经营底盘,经营指标全面向好。其中,大宗商品运营板块坚定践行深化国际化布局,运营规模同比增长 35%,利润总额同比增长 19%。在国际化运营方面,公司积极拓展新品类、新模式,不断强化资源与渠道建设,提升供应链集成服务能力,持续放大国际市场优势。
苏美达(600710)主营业务:产业链、供应链两大类。
苏美达2026年中报显示,上半年度公司主营收入664.22亿元,同比上升19.66%;归母净利润6.93亿元,同比上升6.62%;扣非净利润6.3亿元,同比上升6.19%;其中2026年第二季度,公司单季度主营收入352.87亿元,同比上升18.7%;单季度归母净利润3.83亿元,同比上升7.47%;单季度扣非净利润3.44亿元,同比上升8.16%;负债率73.48%,投资收益5322.51万元,财务费用2.13亿元,毛利率6.16%。
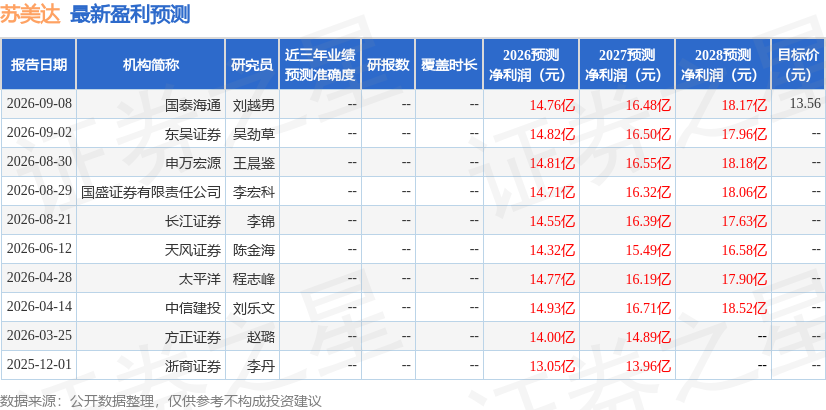
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家;过去90天内机构目标均价为13.56。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出598.33万,融资余额减少;融券净流出2.25万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15




