
来源:证星公司调研
2026-09-16 00:05:51
证券之星消息,2026年9月15日好太太(603848)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
投资者提出的问题及公司回复情况
公司就投资者在本次说明会中提出的问题进行了回复:
1、公司加大线上线下营销投入,销售费用增长较快。各渠道的收入表现和费用效率如何?后续营销投入的节奏和转化效果怎样?
目前各渠道的投费效率均在可控范围内,公司将秉承提质增效的原则,根据不同渠道的营销策略,高频调整不同渠道的投费策略,以为投资者带来稳定的业绩回报为目标。
2、公司在智能晾衣机主业之外,在智能门锁等智能家居新品类上有哪些布局?产品结构优化对客单价和毛利率的带动作用如何?
公司持续深耕智能晾晒核心业务,巩固细分赛道优势,深挖存量换新市场。依托现有的硬件、供应链和渠道能力,向智能生活场景做渐进式延展,优先拓展协同适配的新品类,挖掘新的成长机会;产品结构持续优化,可带动客单价提升;叠加部分元器件自研自产的成本管控优势,对毛利率形成正向拉动。公司将持续研发推出迎合消费者需求的产品,巩固盈利水平。
3、公司经营现金流大幅改善。改善的主要原因是什么?现金流质量能否持续保持?
公司 2026 年半年度经营现金流大幅改善,主要源于主营业务销售规模增长,销售回款质量提升,公司强化经销商精细化管理,优化应收与存货周转,叠加产品结构优化带动盈利水平改善,公司将持续夯实回款管控、供应链及营运资金管理,努力维持较好的现金流质量。
4、公司未来分红政策如何规划?在加大营销和产品投入的同时,如何平衡发展投入与股东回报,提升投资者获得感? 公司将持续兼顾业务发展与股东回报,未来分红政策将保持稳健,结合公司经营现金流、盈利水平、行业发展阶段以及资本开支计划综合制定,在加大营销及产品研发投入、保障主业持续发展的前提下,合理平衡资本投入与股东回报,在保障公司长远发展所需资金的基础上,积极维护股东合理收益,持续提升投资者获得感。
5、公司上半年营收和净利实现双位数增长,业绩恢复正增长。增长的主要驱动力是什么?下半年能否延续,全年业绩展望如何?
上半年营收和净利实现双位数正增长,一方面来源于渠道端发力,把握住了存量换新的市场机会;另一方面,满足消费者需求的产品、精准触达消费者的营销方式缺一不可,叠加内部提质增效,推动业绩修复。下半年行业将继续受外部不确定性影响,我们将努力做好经营,争取为投资者带来稳定的业绩回报,具体情况请以公司定期报告为准。
6、智能锁的销量为什么一直没有起色,问题出在哪,后期有哪些举措提质增销!
受行业竞争加剧、产品同质化严重、市场需求承压等多重因素影响,公司目前将主要精力与资源集中于智能晾晒主业,深耕优势赛道、做好提质增效;同时会持续跟踪智能锁行业发展态势,后续将结合市场变化动态评估该业务的经营策略。
7、董事长,您好。1.请问公司未来发展,有没有兼顾传统业务同时,谋求业务多元化的计划?2.请问公司在市值管理方面已经或未来打算采取哪些措施,提升公司价值和市值,让更多投资者认知到?3.请问对当前主营业务未来发展的趋势及行业前景的看法。谢谢。
投资者,您好。1、公司持续深耕智能晾晒核心业务,巩固细分赛道优势,深挖存量换新市场。依托现有的硬件、供应链和渠道能力,向智能生活场景做渐进式延展,优先拓展协同适配的新品类,挖掘新的成长机会。2、公司市值管理的核心理念是“以投资者为本”,落实“提质增效重回报”行动方案,围绕经营质量、股东回报、投资者沟通三个维度开展工作。一方面夯实主业,力争稳健业绩,做好股东分红;另一方面规范信息披露,积极接待调研、召开业绩说明会,畅通中小投资者沟通渠道,客观传递公司价值,相信内在价值终会获得市场合理认可。3、智能晾晒正从“高端小众”转向“大众刚需”,驱动逻辑从新房建设切换到存量房更新,下沉市场、旧房改造带来不少增量。行业告别单纯价格战,转向品质价值竞争,头部企业优势持续放大,产品也在向集成化、织物护理、全屋智能联动升级。公司将发挥研发、供应链、全渠道优势,抓住存量换新机遇,推动主业稳健发展。
好太太(603848)主营业务:智能家居的研发、生产、销售、服务。
好太太2026年中报显示,上半年度公司主营收入7.53亿元,同比上升11.21%;归母净利润1.02亿元,同比上升18.64%;扣非净利润9034.63万元,同比上升10.12%;其中2026年第二季度,公司单季度主营收入4.38亿元,同比上升4.72%;单季度归母净利润6159.81万元,同比上升16.9%;单季度扣非净利润5212.8万元,同比上升3.44%;负债率18.08%,投资收益656.3万元,财务费用-315.88万元,毛利率46.94%。
该股最近90天内共有8家机构给出评级,买入评级5家,增持评级3家;过去90天内机构目标均价为15.66。
以下是详细的盈利预测信息:
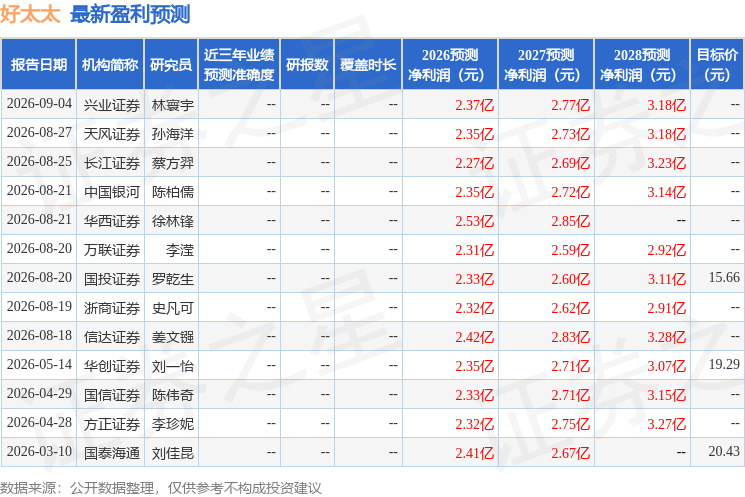
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15




