
来源:证星研报解读
2026-09-14 18:12:42
开源证券股份有限公司赵悦媛,邓健全,徐剑峰近期对飞龙股份进行研究并发布了研究报告《公司首次覆盖报告:深耕水泵领域多年,数据中心等非车端应用加速推进》,首次覆盖飞龙股份给予买入评级。
飞龙股份(002536)
老牌汽车水泵供应商,积极探索数据中心/储能/机器人等非车端热管理应用公
司1964年开始生产汽车配件,具有60余年汽车配件的生产历史,专注于汽车水泵、发动机排气歧管及涡轮增压器壳体等的研发制造。2025年,公司设立航逸科技,将非车端业务分拆,持续推进数据中心、储能、机器人等的热管理应用。预计公司2026-2028年营收为51.91/61.95/72.94亿元,同比+14.2%/19.3%/17.7%;归母净利润为3.38/5.33/8.25亿元,同比+6.6%/57.6%/54.9%,当前股价对应的PE分别为91.3/57.9/37.4倍。鉴于公司数据中心液冷泵订单确定性高于其他厂商,有望享受一定的估值溢价,且后续有望充分受益全球数据中心行业高速发展带来的液冷市场广阔空间及其高毛利,看好长期发展,首次覆盖,给予“买入”评级。
混动车市场崛起支撑发动机热管理基盘,新能源/非车端热管理部件加速推进
(1)尽管近年来燃油车市场萎缩对公司涡轮增压器壳体等传统发动机部件造成冲击,但混动车市场的崛起提供了新的增量,有望延缓相关产品的下滑趋势;(2)相比机械水泵,电子水泵具有体积小//寿命长/冷却控制效果好等优点,多领域需求旺盛。①新能源车热管理所需单车水泵从1个增至2-5个,形成百亿级市场,且前五大厂商均为公司等国产厂商,受益新能源车需求增长。②数据中心/储能等非车领域为电子水泵贡献新的庞大需求。2026H1,公司非车领域热管理部件产品营收已占新能源热管理部件产品营收的10%以上,预计全年占比将超30%。
泵有望受益数据中心液冷需求崛起,公司L平台大功率液冷泵订单已近万台
数据中心功率密度提升催生液冷需求。其中CDU作为液冷系统的控制中枢,价值量约占液冷系统成本的30%-40%。根据QYResearch,2025年全球CDU市场规模为67.04亿元,预计2032年将达267.3亿元,而其核心部件泵又约占CDU价值的35%。目前,公司等国产厂商正通过技术精进及成本优势持续抢占份额。公司L平台大功率液冷泵主要聚焦15kW/22kW/37kW功率区间,以37kW为主,终端客户订单已近万台,部分项目即将批量交付。具体来看,公司国内以英维克、申菱环境、高澜股份、同飞股份等为切入点,推进HP项目;海外依托中国台湾、日本等合作渠道,推进N、W、G项目等,进入北美科技巨头及其供应链体系。
风险提示:新业务拓展不及预期、汽车销量等不及预期、原材料价格等上涨。
证券之星数据中心根据近三年发布的研报数据计算,东北证券何晓航研究员团队对该股研究较为深入,近三年预测准确度均值为61.17%,其预测2026年度归属净利润为盈利3.76亿,根据现价换算的预测PE为81.98。
最新盈利预测明细如下:
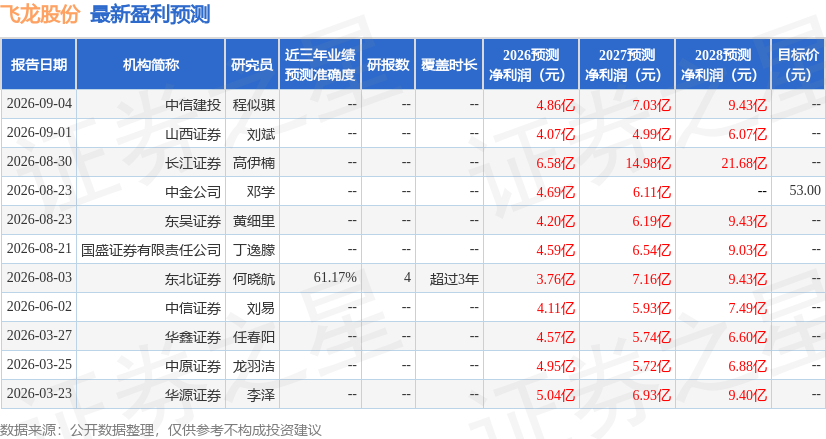
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为53.0。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-14
证星研报解读
2026-09-14
证星研报解读
2026-09-14
证星研报解读
2026-09-14
证星研报解读
2026-09-14
证星研报解读
2026-09-14
证券之星资讯
2026-09-14
证券之星资讯
2026-09-14
证券之星资讯
2026-09-14




