
来源:证星财报简析
2026-08-29 06:25:36
据证券之星公开数据整理,近期汉钟精机(002158)发布2026年中报。截至本报告期末,公司营业总收入15.02亿元,同比上升0.9%,归母净利润2.8亿元,同比上升8.95%。按单季度数据看,第二季度营业总收入8.14亿元,同比下降7.81%,第二季度归母净利润1.59亿元,同比上升13.72%。本报告期汉钟精机公司应收账款体量较大,当期应收账款占最新年报归母净利润比达140.49%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率33.92%,同比减3.11%,净利率18.69%,同比增7.61%,销售费用、管理费用、财务费用总计1.45亿元,三费占营收比9.67%,同比减12.84%,每股净资产8.16元,同比增1.64%,每股经营性现金流0.65元,同比减14.55%,每股收益0.52元,同比增8.95%
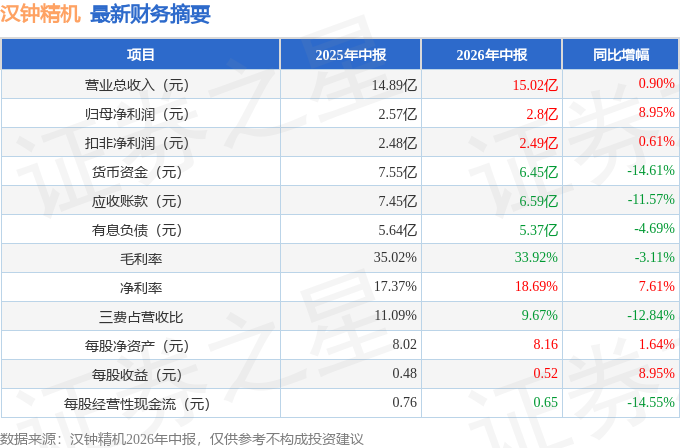
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.9亿元,每股收益均值在1.08元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为20.27亿元,已累计从业11年166天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
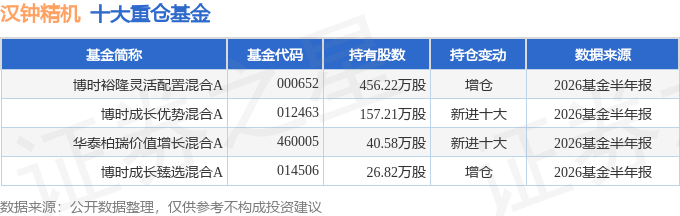
持有汉钟精机最多的基金为博时裕隆灵活配置混合A,目前规模为13.29亿元,最新净值5.212(8月28日),较上一交易日上涨0.08%,近一年上涨32.52%。该基金现任基金经理为陈鹏扬。
本文数据来源于汉钟精机2026年中报,仅供参考不构成投资建议。

证星财报简析
2026-09-01
证星财报简析
2026-09-01
证星财报简析
2026-09-01
证星财报简析
2026-09-01
证星财报简析
2026-09-01
证星财报简析
2026-09-01
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30




