
来源:证券之星财经
2026-11-17 19:07:37
证券之星 丛文蕾
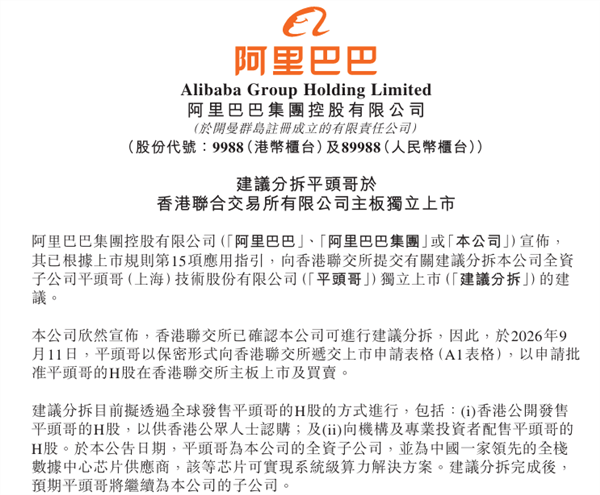
11月10日晚间,阿里巴巴(09988.HK)在港交所刊发公告称,公司已根据《上市规则》第15项应用指引,向联交所提交建议,分拆全资子公司平头哥(上海)技术股份有限公司独立上市,联交所已确认阿里可进行本次分拆。
公告显示,平头哥在今年9月11日,以保密形式递交了A1上市申请表格。此次分拆拟通过全球发售平头哥H股的方式进行,包括香港公开发售及向机构和专业投资者配售。IPO具体规模尚未最终确定,但在前一天,路透旗下IFR援引知情人士报道,平头哥计划2027年在港上市、募资20亿至30亿美元。
此次分拆的意义不止“释放价值”,更是集团第一次真正走到了执行环节。
阿里的“1+6+N”从2023年3月提出,2025年8月已缩编为四大业务类别,2026年6月又重组为电商集团、“AI云与算力服务”、“AI实验室与应用”和“所有其他”,控股公司架构名义上建立过,实际上早已收权。
平头哥的特殊之处在于,它既在阿里最舍得投入的AI主线里,又具备能被单独拆出去的产品形态。阿里这次决策没有反复,联交所也已确认可按第15项应用指引推进。
更值得解释的是时点。6月季度财报披露,云智能集团与平头哥刚被整合为“AI云与算力服务”分部,而仅隔22天又要分拆,说明这次拆的不是协同本身,而是协同的资本结构——先把芯片业务并入云分部、展示体量,再把重投入的芯片业务拆分出去独立融资,同时保留阿里云作为最大客户和最大场景。
01 什么资产才配被拆出去
2023年3月28日,时任阿里董事会主席兼CEO张勇发布全员信《唯有自我变革,才能开创未来》,启动“1+6+N”组织变革,称之为阿里24年来最重要的一次变革。
集团之下设立阿里云智能、淘宝天猫商业、本地生活、菜鸟、国际数字商业、大文娱六大业务集团和多家业务公司,各设董事会,实行CEO负责制,集团全面实行控股公司管理。
张勇在内网答问里说得很直白:条件成熟一个,上市一个,“若干家上市公司......经过几年又能够再生儿育女”。
期间节奏一度非常快。同年5月18日,张勇发全员信,计划未来12个月内完全分拆云智能集团并上市,同时引入外部战略投资者。这一年9月,菜鸟向港交所递交上市申请。按这个速度,2024年会是阿里的“上市年”。
但到了2023年9月10日,吴泳铭出任集团CEO,把战略重定为“用户为先、AI驱动”。
两个月后的11月16日,阿里在财报中披露,受美国扩大先进计算芯片出口管制影响,云智能集团完全分拆可能无法按原先设想提升股东价值,因此不再推进,一年内上市的计划随之搁置。当季云智能集团收入276.48亿元、同比增长2%,经调整EBITA利润14.09亿元、同比增长44%。
同一份财报里,盒马的IPO计划也被暂缓。
2024年3月26日,阿里公告撤回菜鸟在港交所的上市申请,同时向菜鸟少数股东及员工已归属股权发出要约,每股0.62美元,总对价最高37.5亿美元,约合270.69亿元人民币。彼时阿里持有菜鸟约63.7%的完全稀释权益。
董事会主席蔡崇信的解释是:“考虑到菜鸟对阿里巴巴的战略重要性,以及我们在构建全球物流网络方面看到的重大长期机遇,现在是阿里巴巴加大投入菜鸟的合适时机。”
搁置的直接由头是外部管制,更根本的原因是“分拆”和“战略重心”打架。2023年那套逻辑成立的前提是,各业务可以独立面对市场、协同靠商业协议解决。
但到了2023年下半年,AI成了阿里最愿意不计成本投入的方向,阿里云是AI叙事的主载体,菜鸟是电商履约的基础设施。把它们切出去,等于在最需要协同的时候拆掉协同。
于是阿里换了一套资本动作,退出非核心资产、加大回购与派息,同时把最重要的两块资产云和电商,重新拧回一个体内。
所以,能拆出去的通常是“可以独立定价、拆完之后又不损害母体叙事”的资产。阿里可以保留控股和长期供货协议,能把“护城河”从股权关系改成合同关系。
02 唯一满足两项标准的候选
按这套标准看,平头哥几乎是唯一同时满足的候选。
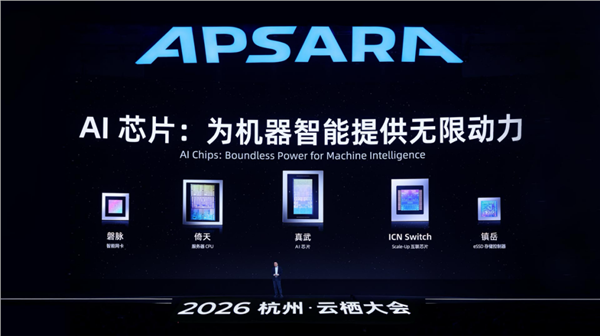
平头哥自身拥有可分离的商业形态。这项业务2018年成立,拟上市主体平头哥(上海)技术股份有限公司则是2023年改制设立。如今产品线覆盖算力(真武系列AI芯片)、通用计算(倚天系列CPU)、互联(ICN Switch)、网络(磐脉智能网卡)与存储主控(镇岳510)。
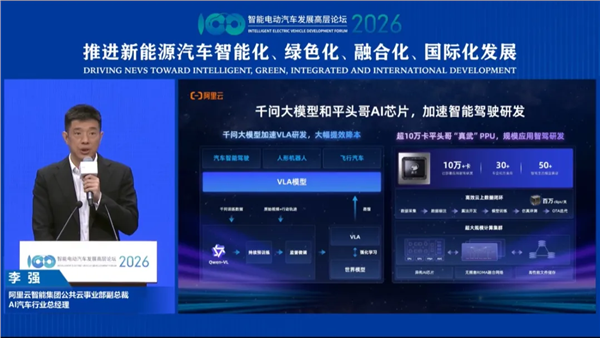
截至2026年4月,平头哥真武系列AI芯片累计出货量达到56万片;管理层在8月的财报电话会上称,目前已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能、能源、制造等20多个行业,是场景应用最广的中国自研AI芯片之一。这意味着平头哥不仅具备规模化交付自研芯片的实力,还通过了大规模真实场景的验证。
图源:平头哥官网
这与菜鸟的处境不同。菜鸟的价值在于一张网络,网络的价值恰恰在协同,拆出去等于把协同切掉。平头哥卖的是一颗颗可以装进别人服务器里的芯片,产品和使用者天然可以分离。它可以卖给长安、广汽、比亚迪,也可以卖给金融机构,这是“能独立定价”的基础。
而在“AI驱动”的叙事下,芯片不是要被剥离的非核心资产,是阿里云算力成本的护城河。分拆不削弱阿里的AI叙事,反而增加了一个可独立融资的出口。芯片是重投入、长周期行业,能自己到市场拿钱的子公司,等于替集团分担一部分资本开支。
财务上的理由更直接。2026年6月季度,“AI云与算力服务”分部收入484.37亿元,其中阿里云外部商业化收入同比增速加快至45%,分部总收入及外部客户收入增速均为45%。而同期资本开支676.78亿元、同比增长75%,自由现金流净流出446.70亿元。在这个结构下,“让芯片自己去融资”是理性选择。
从上市窗口看,港股2026年IPO募资额已升至519亿美元,创六年新高。2025年12月初至2026年5月底,全产业链AI企业IPO集资979亿港元,占同期新股集资额的55%。
另一边,随着摩尔线程、沐曦股份、壁仞科技、燧原科技先后“上岸”,国产AI芯片的独立估值框架逐渐形成,给大厂分拆芯片资产带来了窗口。百度旗下的昆仑芯已在今年1月保密递表港交所,5月启动科创板上市辅导。而稀缺性溢价是有保质期的,大厂“拆芯”几乎成为了一种共同选择。
03 独立定价的第一道坎
递表只是开始,平头哥仍有几个问题需要回答。
首先就是外部收入到底占多少。吴泳铭在集团2026财年第三季度电话会上表示,“在阿里云公有云和混合云产品中,有60%以上的平头哥芯片被外部商业化客户使用。”这只点明了算力和出货口径,而芯片嵌在阿里云里,客户付的是云服务费,平头哥的客户数和收入占比依然未知。
难以辨识其独立营收占比,使得外界对平头哥估值出现分歧。摩根大通在今年1月的一份研报中给出250亿至620亿美元的估值区间,定性为“对选择权价值的示意性标价,而非基于完整基本面的建模”。250亿美元约对应18倍PS、620亿美元约对应44倍,而海光信息约22倍、寒武纪40至50倍、燧原科技发行时约61.8倍。
摩根士丹利则给出280亿至830亿美元,对应2026年营收140亿至260亿元的假设;野村按约8.5倍PS,把平头哥与阿里云合并估值。
如果是外部收入为主,平头哥就可以套寒武纪、燧原的可比公司市销率框架,倍数给得高;若内部结算按市场价,则这部分价值已在云业务毛利中体现。招股书披露前,这两种可能都存在。
而要判断外部收入占比能否支撑更高的估值倍数,就必须回答平头哥和阿里云之间的交易,到底怎么算。
按合同主体,平头哥与阿里云做集团内部结算。真武的主力场景是阿里云万卡集群,用于训练和推理千问大模型;倚天710承载过双11期间淘宝与菜鸟的数据分析负载;镇岳510首发于阿里云EBS。上市后,这些内部交易是按成本加成还是按市场价,是否会随上市调整,目前都不确定。
摩根大通所说的“建立更清晰的独立经济关系”,指的就是这一层:如果芯片大部分仍卖给自己人、价格由自己人定,那么“独立”就只是法律形式上的,估值逻辑难以真正向一家市场化芯片公司靠拢。
“建立独立经济关系”不只是定价问题。平头哥的外部客户里包括与阿里云竞争的云厂商和第三方算力商,这些客户之所以愿意买平头哥的芯片,部分原因恰恰是它看起来中立。
独立上市强化了这种中立形象,但也意味着平头哥不能再把“母体订单”当作确定性来讲述增长故事,必须在真正的市场竞争中证明自己。
平头哥所在的牌桌已经十分拥挤。AI芯片主战场上,华为昇腾是国产阵营中份额与出货量最接近英伟达的对手,2026上半年占中国数据中心AI加速器市场28%,平头哥以6.6%紧随其后,寒武纪、昆仑芯、海光信息分列其后。
在非GPU加速器这一细分赛道,华为、平头哥、昆仑芯、寒武纪四家合计拿走了约95%的份额。
存储主控这条线上,镇岳510的第三方主控定位使其直接面对英韧、联芸等厂商,有行业访谈将英韧在企业级第三方主控领域的“清晰可见对手”仅列为平头哥。
此外,壁仞、天数智芯、燧原等国产AI芯片公司已密集登陆资本市场,百度昆仑芯也已递表港交所。这些对手各有各的母体或生态依托,平头哥上市后拿不到“阿里内部订单”这张确定性牌,却要在同一个池子里和它们抢外部客户。

格隆汇
2026-11-17
源媒汇
2026-11-17
格隆汇
2026-11-17
格隆汇
2026-11-17
格隆汇
2026-11-17
格隆汇
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17
证券之星资讯
2026-11-17




