
来源:证券之星资讯
2026-10-22 15:33:05
证券之星陆雯燕
近日,合肥优艾智合机器人股份有限公司(下称“优艾智合”)IPO获得中国证监会备案,拿到了港股“入场券”。2025年9月,优艾智合首次向港交所递交招股书,届满失效后,于今年3月再次递表。若成功上市,优艾智合将成为港股“移动操作机器人第一股”。
2025年,优艾智合年内亏损规模同比扩大91.96%,自成立以来的累计亏损已超14亿元。公司两大板块盈利分化明显,撑起过半收入的工业物流板块毛利率远逊于巡检运维,该板块下锂电收入快速放量,其低毛利率水平拖累了板块整体盈利能力。
证券之星注意到,在渠道伙伴拓客动能衰减、应收款项走高之际,优艾智合还面临赎回负债高企的压力。截至2025年末,公司赎回负债占流动负债的比重高达83.15%。倘若上市失利,投资人赎回权将恢复效力,但优艾智合当前资产总额远不足以覆盖偿付义务。换言之,上市成功与否将决定优艾智合能否规避大额兑付风险。
去年亏损加剧,低毛利锂电业务放量
招股书显示,优艾智合为半导体、能源化工、锂电、3C及其他制造、公用事业等众多行业提供“一脑多态”具身智能机器人解决方案。公司解决方案按应用场景分为两类:工业物流解决方案以及巡检运维解决方案。
2023-2025年(下称“报告期”),优艾智合分别录得营收约1.08亿元、2.55亿元、3.4亿元,2024年及2025年增速分别为136.73%、33.27%,2025年增长动能明显放缓。
营收增长的另一面,是优艾智合长期深陷亏损泥沼。报告期内,公司年内亏损分别为2.6亿元、2亿元、3.84亿元,2025年亏损同比扩大91.96%。优艾智合表示,录得净亏损主要是由于处于爬坡阶段,公司集中精力于产品创新、技术提升、扩大规模化生产,以及持续拓展客户群。自2017年成立以来,优艾智合累计亏损超14亿元,持续“失血”是现阶段的核心标签。
证券之星注意到,导致优艾智合亏损的主要因素是期间费用的蚕食。报告期内,优艾智合的销售及营销开支、一般及行政开支、研发开支合计分别为1.74亿元、1.81亿元、2.48亿元,占总营收的比重分别为161.63%、70.99%、72.88%。即便营收体量持续扩大,期间费用规模仍维持高位,持续挤压利润空间。
拆分产品结构,报告期内,工业物流实现营收6244.4万元、1.38亿元、2.02亿元,营收占比分别为58%、54.2%、59.4%;巡检运维实现营收4522.7万元、1.17亿元、1.38亿元,营收占比分别为42%、45.8%、40.6%。
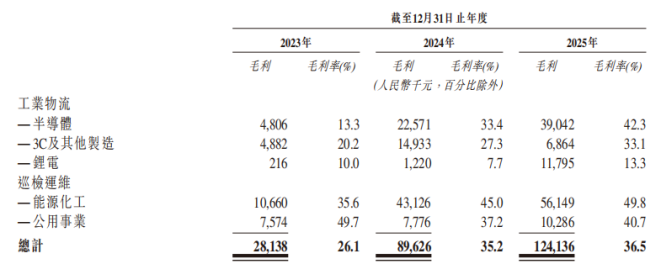
毛利率方面,公司报告期内综合毛利率分别为26.1%、35.2%及36.5%,2025年增速大幅放缓。值得一提的是,巡检运维只占四成收入,却贡献了过半毛利。报告期内,该板块毛利率为40.3%、43.6%、48.1%,而作为营收主力的工业物流毛利率仅15.9%、28%、28.6%。
进一步拆分工业物流收入结构,锂电业务是近年最重要的增长引擎,营收从2023年的216.6万元猛增至2025年的8872.2万元,2025年营收占比26.1%。但该业务毛利率在各产品中垫底,各期分别为10%、7.7%、13.3%,远低于半导体、3C及其他制造,二者2025年的毛利率为42.3%、33.1%。
渠道伙伴客户数增长停滞,现金流持续“失血”
招股书显示,优艾智合通过直销及渠道伙伴分销解决方案。公司渠道伙伴主要包括传统经销商及系统集成商。与自行进行直销和营销相比,优艾智合透过委聘渠道伙伴能够借助其对本地市场的经验及知识,以及其现有销售网络及资源,将市场覆盖范围扩展至更广泛地区及实现更深入的市场渗透,而无需产生重大销售及营销成本。
证券之星注意到,优艾智合的渠道重心持续向直销倾斜。报告期内,公司直销产生的营收从4982.4万元攀升至2.17亿元,营收占比相应从46.3%扩大至63.7%;渠道伙伴贡献的营收从5784.7万元增长至1.23亿元,但营收占比从53.7%回落至36.3%。
客户结构的变化印证了渠道伙伴拓展乏力。各报告期末,优艾智合客户数从169家拓展至205家。其中,直销客户数量从76家攀升至120家,增幅57.89%。渠道伙伴客户数增长较为逊色,各期分别为93、85、85家,整体规模缩水。其中2023年净增加27家,2024年净减少8家,2025年新增数为0,这意味着优艾智合整体客户数量的增长主要依靠直销。
报告期内,优艾智合与渠道伙伴的平均业务关系持续约两至三年。公司表示,现有渠道伙伴退出的原因主要为部分集成商因业务需求暂时性波动,部分年份未向公司进行采购。
为锁定订单、维护客户合作关系,优艾智合在结算政策上放宽信用账期,由此带来应收账款持续走高的压力。报告期内,优艾智合贸易应收款项及应收票据结余分别为5098.7万元、1.47亿元及2.47亿元。同期周转天数从165.9天跌至139.7天,再拉长至208.9天。周转天数亦受客户的付款周期影响,而客户的付款则取决于其自身终端客户的付款时间。
多重因素影响下,优艾智合经营性现金流持续“失血”。报告期内,公司经营活动现金流出净额分别为9441.4万元、7945.7万元、1.85亿元,2025年净流出规模明显扩大。
负债压力高悬,产能利用率未饱和仍谋扩产
优艾智合的业务及未来策略属于资本密集型,需要在研发、提升产能及工业具身智能机器人解决方案的推广及营销方面进行大量投资。自2017年成立以来,优艾智合已完成10轮融资,累计融资规模8.08亿元,投资方包括海纳华、软银亚洲、真格基金、IDG资本、蓝驰创投等。
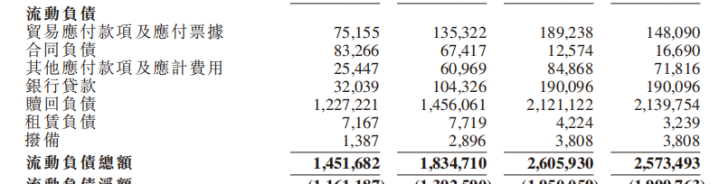
然而,多轮融资带来了巨额的赎回负债。报告期内,优艾智合赎回负债从12.27亿元增长至21.21亿元,截至今年2月底又进一步增加至21.4亿元。优艾智合方面解释称,增加的主要原因是新增股权融资。
证券之星注意到,赎回负债同步推高了流动负债规模。报告期内,优艾智合流动负债从14.52亿元攀升至26.06亿元,三年近乎翻倍。截至2025年底,赎回负债占流动负债的比重达到81.4%,成为流动负债结构里的绝对大头。
根据签订的股东协议,若干特别权利(包括赎回权)已于优艾智合首次提交上市申请前终止。倘若公司未能成功上市,上述权利将恢复效力。值得一提的是,优艾智合2025年末的资产总额为6.78亿元。若最终触发赎回义务,公司现有资产根本无力覆盖偿付义务。
诚然,优艾智合谋求上市的诉求已不再是单纯扩张业务,化解高悬的赎回负债压力亦是核心考量。
此外,优艾智合的募投扩产方案也引发市场争议。募投计划中,优艾智合部分资金将用于开发新生产线及采购相关生产设备,以生产具身智能机器人。新生产线计划分两期建设,第一期预计于2028年底投产,设计年产能为2000台。
优艾智合在湖州、合肥及深圳设有三个生产基地。深圳生产基地于2023年上半年停止生产,而湖州生产基地则于2023年下半年开始投产。截至2025年末,湖州生产基地的产能利用率为82.9%,合肥生产基地则为65.6%。
报告期内,优艾智合整体产能利用率称不上紧张,分别为68.8%、68.2%、72%,仅在2025年才突破七成。其中,2025年总产能1900台,产量1368台。存量产能尚未充分消化,上述一期生产线的新增产能相当于2025年总产能翻倍,届时新增产能或存在消化风险。(本文首发证券之星,作者|陆雯燕)

证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星网站
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-21
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22




