
来源:证券之星财经
2026-10-16 18:41:13
证券之星 丛文蕾
近期,九阳股份(002242.SZ)上演极具戏剧性的一幕。
从9月28日算起的五个交易日内,九阳股份连收五个涨停板,股价从9月24日的9.39元一路攀升至10月9日的15.13元,12个交易日累计上涨61.13%,市值从72亿元一路上探到115亿元。10月12日,公司再度封上涨停、收获第六个涨停板。
而就在同一个时间窗口,这家公司的半年报却是另一番景象。今年上半年,九阳股份营收34.89亿元,同比下降12.49%;归母净利润7177万元,同比下降41.52%。
一边是六连板,一边是净利润跌去四成、扣非利润跌去六成。九阳股份为何如此分裂?
01 澄清三连,涨停六连
九阳这波涨停六连多少有些尴尬。市场给九阳贴的标签里,几乎没有一条是跟公司主业有关的。
有投资者发现,九阳持有一家名为“深思考”的人工智能公司7.92%的股权,这家公司做类脑AI和多模态大模型。更引人遐想的是,华为旗下哈勃投资也持有深思考的股权。于是市场自动脑补出一出“九阳牵手华为”的大戏,鸿蒙生态、类脑AI等标签一股脑全给九阳贴上了。
另外,九阳还通过子公司参投了一家做机器人的享刻智能,属于早期财务投资。于是,市场又顺势给九阳贴上机器人标签。
此前全网爆火的“哈基米南北绿豆浆”,出自杭州九阳豆业。一些投资者本能地以为这就是九阳股份的产品,豆浆机大王卖爆款豆浆,逻辑听起来天衣无缝。
真正与主业相关、还算是靠谱的理由,只有以旧换新。去年10月,第四批国补资金落地,小家电板块跟着走强,但这也是行业性的,而非九阳独有。
况且,根据商务部等
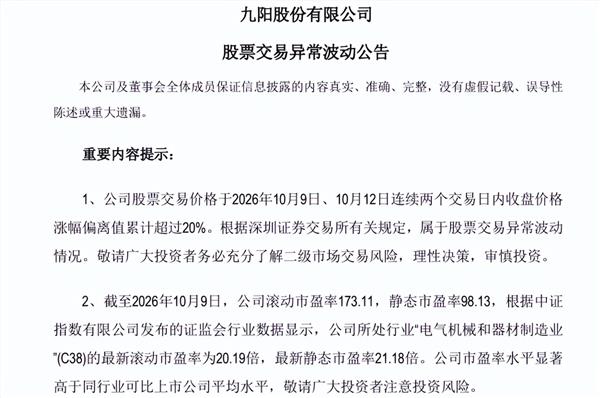
而针对前三点,九阳股份全部发布公告澄清。
图源:公司公告
和华为不存在战略合作,双方的关联仅仅是“都投了深思考”。机器人和AI业务,公司原话是“财务性投资”“持股比例低,未纳入合并报表”“未形成实质性业务协同”等。也就是说,这部分是小笔投资,对当期营收利润没有重大影响。
至于哈基米豆浆,九阳股份早在2023年就把豆业股权卖了。公司如今和九阳豆业连股权关系都没有,哈基米再火,公司也分不到一分钱。
有意思的是,澄清公告并未让炒作降温,公司澄清完,股价接着涨停。市场用真金白银表达了态度:你澄清你的,我炒我的。而大家炒的显然不是业绩,而是一个“想象中的九阳”——AI公司、华为概念股、爆款网红品牌。真实的九阳,是一家厨房小家电公司,豆浆机市占率确实还是全国第一,但那是一个不断缩小的市场里的第一。
02 五年连降,掉队的冠军
细看九阳业绩单,可以说是想象空间有限。
公司营收从2020年巅峰期的112.2亿元,一路跌到2025年的82.1亿元,连续五年下滑;归母净利润从9.4亿元,缩水至2025年的1.18亿元,到了2026年上半年,仅有7177万元了。这是公司上市以来,半年度盈利首次未过一亿元。
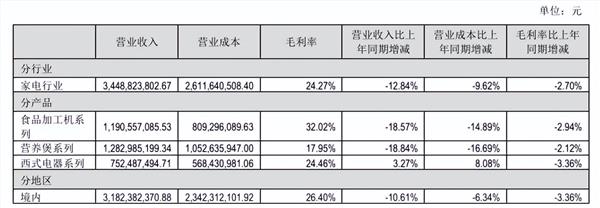
背后是主力品类的全线溃退。上半年,占公司总营收37%的营养煲系列收入12.83亿元,同比下降18.84%;占总营收34%的食品加工机系列收入11.91亿元,同比下降18.57%。合计贡献七成营收的两大核心品类,双双跌近两成,直接拖垮了总营收。公司毛利率也从27.2%掉到了24.85%。
当然,这其中并非没有亮点。比如,西式电器同比增长3%、炊具同比提高16%。只是这部分体量都太小,不足以扭转大局。
图源:公司财报
主力品类溃退固然有行业原因。奥维云网数据显示,上半年国内厨房小家电零售额302.6亿元,同比下降4.8%,零售量更是大跌14.6%。但值得注意的是,行业降了4.8%,九阳降了12.49%,降幅超过行业的两倍。行业逆风是真的,九阳掉队也是真的。
上半年行业的关键词是“量跌价升”,零售量下滑,均价却提升11.5%,行业整体转向高端化与新品类提价,吃到这波红利的,基本是那些做高客单价和做新品类的公司。而九阳的基本盘豆浆机、破壁机、电饭煲,恰恰是最依赖“走量”的传统品类。
并且,在全行业靠新品突围的阶段,九阳却将研发费用砍掉了21%,只剩1.24亿元。这无异于在最该进攻的时候选择防守。
然而,公司对外还在反复强调"核心品类份额逆势提升"。豆浆机份额确实还稳坐第一,但冠军品类本身在快速萎缩,边缘品类又在失守,结果就是“赢了份额、输了盘子”。在存量市场里,守着一个缩小的第一,比丢掉第一更难受。
比利润更值得警惕的是现金流。上半年,公司经营活动现金流净额为-5292万元,而去年同期还有3.32亿元。这意味着,公司卖货收回的钱已经不够覆盖日常经营开销了。
公司在半年报里解释,销售商品收到的现金从47.15亿元降到了42.07亿元,而各项经营支出相对刚性,现金流因而被击穿。
当然,现金流转负不等于公司快没钱了。九阳没有短期借款,账上还有近29亿元货币资金、基本没有有息负债。但这一信号所暴露的,是主业造血能力的恶化。
此外,一号位长期空缺也为九阳的前途蒙上一层不确定性。创始人王旭宁在2019年辞任总经理、2022年卸任董事长,接棒的杨宁宁没能止住颓势;2022年底,公司高薪请来戴森大中华区前总裁郭浪,结果任期未满三年,便随着糟糕的2024年报出炉,于2025年5月请辞了。公司总经理职位由此空缺至今,目前由财务负责人代行。
一家百亿市值的公司,一号位悬空一年半,这本身就说明了很多,要么没人愿意来接这个烫手山芋,要么公司在等一个说不清的未来。
03 一个老板的两张成绩单
对于国内小家电内卷,王旭宁并非没有提前布局。
这位创始人在看到国内小家电市场的天花板即将逼近,于是把重心押向海外。2017年九阳母公司上海力鸿联合鼎晖财团,以并购重组方式取得SharkNinja母公司70%股权,其后与九阳59%股权整合为JS环球生活。2019年JS环球生活在港股上市,四年后年SharkNinja的欧美业务被分拆出来,单独送到纽交所上市。
截至10月14日,SharkNinja收盘价187.32美元,总市值262.5亿美元,折合人民币约1761亿元。近两年股价涨势凶猛,是美股市场炙手可热的成长股。而留在A股的九阳股份,即便暴涨之后,市值也才135亿元。
更微妙的是两家公司之间的关系。九阳股份的出口业务,主要是为SharkNinja做ODM代工。随着SharkNinja推进全球供应链多元化,这个订单基本盘逐渐缩水,上半年九阳境外收入3.07亿元,大跌28.12%,占总营收的比重只剩8.79%。
还有一笔绕不开的旧账。2023年10月,九阳股份以约1.8亿元的价格,把所持九阳豆业25.5%的股权,转让给王旭宁控制的企业,公司的解释是“聚焦主业”。当时九阳豆业正处于高速成长期,2022年营收6.2亿、净利4594万,2023年上半年收入4.7亿、净利4378万,2023年上半年净利已接近2022年全年。
两年后,“哈基米”爆火,全市场跑来找九阳股份买单,公司只能一遍遍澄清,那个业务,已经不归上市公司了。
由此我们看到,增长最好的海外资产,独立去了美股;增长最快的豆浆业务,卖给了实控人自己;留在A股的九阳股份,守着的是一台不断降价的豆浆机。
不过,公司手里还有牌。太空厨房技术服务过中国空间站,零涂层电饭煲、低嘌呤豆浆机这些产品有真实的技术含量。
这些或许只能起到一定修复作用,而修复不等于翻身,更何况九阳眼下市值,已经提前透支了好几个版本的修复。说到底,九阳这波六连板反映的不是公司值多少钱,而是市场愿意为一个故事出多少钱。故事可以讲得很精彩,但终归要回到那张写满下滑数字的报表面前。那张报表,才是九阳真实的样子。

证券之星APP
2026-10-16
观点
2026-10-16
观点
2026-10-16
雷达财经财富号
2026-10-16
格隆汇
2026-10-16
格隆汇
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16
证券之星资讯
2026-10-16




