
来源:证券之星财经
2026-10-14 19:14:16
证券之星 丛文蕾
在全球服装业普遍承压的年份里,优衣库母公司迅销集团(06288.HK,9983.T)交出了史上最好成绩单。
10月8日,迅销集团公布截至今年8月底的全年业绩:收入达3.96万亿日元(约合人民币1679亿元),同比增长16.6%;营业利润7431亿日元,同比增长31.7%;净利润达5425亿日元。三项指标全部刷新历史纪录。以2026财年收入计算,迅销已跃居全球服装零售第二位,规模直逼Zara母公司Inditex。
翻到中国市场那一页,却是另一番景象。上个财年(2024年9月-2025年8月),大中华区收入下滑4%、利润下跌12.5%,是优衣库全球各区域中表现最差的一块;到了2026财年,大中华区收入回升11.3%至7240亿日元,事业利润大增24.6%至1120亿日元。
两个财年之间,正是优衣库在中国关店最密集的时候,内地门店从2024年8月底的峰值926家,一路减至2026年8月底的约851家。
一边关店,一边利润大涨,看起来矛盾,其实指向同一个事实:这轮利润增长靠的不是需求回暖,而是一场效率修复。既然是修复,就必然要回答:利润具体是怎么修出来的?修完之后还能撑多久?
01 关店、涨价、放权
过去两年,中文互联网上每隔一段时间就会响起“优衣库在中国不行了”的声音,证据通常是关店。
看数据也确实没冤枉优衣库。2024年8月底,优衣库在中国大陆有926家门店;到了2026年9月30日,迅销集团官网显示中国大陆门店数为852家,两年净关闭74家。
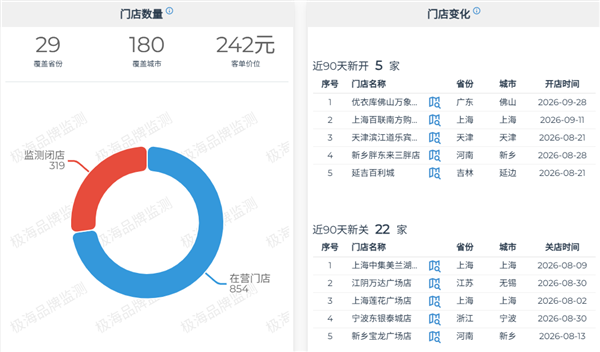
图源:极海品牌监测(截至10月12日)
这其实是优衣库有意为之。2024年7月,优衣库大中华区负责人潘宁定下计划,自2024财年起,每年关闭或翻新约50家经营不善的门店。
管理层的底气,来自2023财年改造的22家门店,单店营收普遍增长约50%。迅销CFO冈崎健今年7月回应“撤退论”时,将其定义为主动的“关旧换新”:位置偏、面积小、客流被线上分走的点位关掉,换进更好的商圈开大店,部分门店换址后的销售额能做到原来的约1.5倍。
长沙五一广场店是其中一个注脚。作为优衣库湖南首家城市旗舰店,这家店拥有2000多平方米的三层空间,湘绣、臭豆腐等本土元素都被搬进了定制工坊。今年国庆假期,长沙气温骤降,拖着行李箱的游客涌进店里抢购外套,这家店一度被网友调侃为“长沙人最多的景点”。
小店退场,资源向优质门店集中;旗舰店也不再盲目追求“大”,而是盯每平米能产出多少。例如,上海淮海中路那家开了13年的全球旗舰店,今年将搬到350米外的新址,面积从八千多平方米缩到两千八百平方米,可SKU不减。
不止优衣库,行业头部公司都在做类似动作。ZARA过去一年在中国内地关掉十几家小店,却同步在南京、上海开出旗舰店;H&M在华门店从巅峰的530多家压到150家上下。
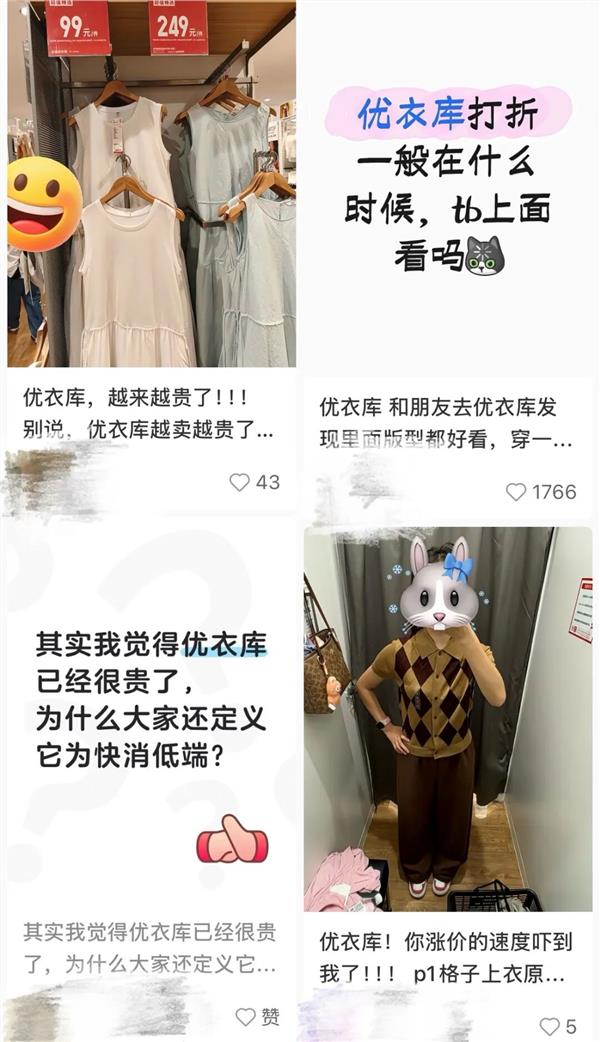
优衣库利润修复的另一面,来自减少折扣。前两年,优衣库在中国悄悄收缩了低价SKU,限时特优的次数和深度都不如从前。表面看是“优衣库变贵了”的抱怨,实质是公司主动压低折扣率换毛利。
价格带的上移肉眼可见。财新在内的多家媒体曾指出,货架上曾经常见的79元、99元基础款逐渐减少,取而代之的是更多149元、199元的升级款。
到了2026财年,中国大陆以人民币计的收入只增长约3%,利润却增长近18%,事业利润率恢复到约16%。财报给出的关键词很朴素,更少的折扣、更准确的订货、关闭亏损门店、压降固定成本。
比折扣更深一层的变化,是组织改革。过去,优衣库中国是标准的连锁复制,全国统一上新、统一陈列、统一促销。但中国的地域差异超出了这套节奏的承受力,华南还在穿短袖,东北已经需要羽绒服,同一个款在不同城市进入旺销的时间完全不同,畅销的断货、滞销的积压。
改革方向是迅销反复强调的“个店经营”,订货、库存和营销节奏下沉到店一级,总部从下指令转为提供数据与供应链支持。
塚越大介在最新业绩会上表示转型初步见效,第三季度中国内地同店销售额继续提升,财报点名的畅销品休闲内衣、家居裤和AIRism,都是不打折也卖得好的基本款,这类客流回归比促销拉来的客流真实得多。
线上也在补增量。优衣库时隔多年重回京东,本财年电商收入保持双位数增长,2025年天猫双11更是蝉联服饰品牌总榜第一。
不过需要说清楚的是,这轮修复靠的是效率,而不是需求回暖。
02 下半场押注在哪?
那么问题来了,效率红利有硬性上限。当不符合要求的店关完了、折扣打到位了,省钱省到不能再省时,利润增长就必须回到销售这条线上。而这恰恰是目前最难的。
本财年,优衣库中国大陆收入按当地货币计算,只增长3%;作为参照,国家统计局数据显示,2026年1-7月全国限额以上单位服装类商品零售额同比增长6.1%。也就是说,优衣库在中国内地的收入增速不仅谈不上超额复苏,甚至低于行业整体水平。另外,在其24.6%的利润增速里,还有上财年大跌留下的低基数成分。
迅销集团对2027财年中国区的指引是“收入增长、利润双位数增长、利润率继续改善”,这等于立下军令状,必须把利润修复的故事,接上销售增长的故事,否则下一年连对比的基数都不沾不上了。
而效率型复苏通常只有一次,走不出第二条曲线的话,极有可能被竞争对手追上来。可优衣库所处的竞争地带,已经是红海了。
优衣库占据“大众功能基础款”赛道,往上有户外品牌承接中产的身份型消费,往下有产业带白牌重演价格战。像是优衣库大爆品99元的饺子包,在电商平台上不乏标着20、30元的“同厂家产品”。
更严峻的是,全行业的账本都在收紧。中国服装协会发布的《2026年1-7月中国服装行业经济运行简报》显示,规模以上服装企业营业收入同比下降2.95%,利润总额同比下降17.24%。对比之下,优衣库目前的业绩还算看得过去,但在一个存量甚至缩量的考场里,比的不再是自己赢了多少分,而是尽可能少丢分。
连续两年的价格调整、低价SKU收缩和促销节奏放缓,攒下了“优衣库变贵”的观感,正成为优衣库在消费者心中的减分项;再加上与优衣库合作了十年左右的Uniqlo U核心设计师Lemaire夫妇即将离开优衣库。
尽管当下优衣库大力宣传前纪梵希设计师操刀的Uniqlo C系列,试图让其接棒U系列,但C系列2023年才推出,话题讨论度不及U系列,优衣库品牌好感与设计话题引擎双双承压。
门店和库存是一组数字,心智不是,心智修复通常更慢,也更贵。而这已经露出微妙的苗头。本财年,优衣库欧洲和北美市场合计收入占集团的22.1%,首次超过大中华区(降至18.3%)。
中国市场之于优衣库,从“必须赢的战场”变成了“不能输的阵地”。听起来是在稳固,背后指向的可能是更少的资源倾斜,复苏的速度不再由公司说了算,而是由它在这盘棋里的优先级说了算。
优衣库这两年给出了一条清晰的规则变化,靠开店换规模、靠折扣换流水的时代结束了,向内要效率、向单店要质量的周期已经开始。
公司用两年时间把利润找了回来,这份答卷称得上体面;但下一个问题已经写在了它自己的财报里——修复完成之后,增长从哪里来?这道题,目前没有谁有标准答案。

乐居财经
2026-10-14
观点
2026-10-14
格隆汇
2026-10-14
观点
2026-10-14
证券之星APP
2026-10-14
观点
2026-10-14
证券之星资讯
2026-10-14
证券之星资讯
2026-10-14
证券之星资讯
2026-10-14




