
来源:证券之星APP
2026-10-08 20:18:21
十一国庆假期刚刚结束,妙可蓝多即以“最快”的速度发布了前三季度经营快报。这成为A股上市公司中为数不多第一时间亮出前三季度经营成果的公司。
快报数据显示,公司预计2026年1至9月实现营业总收入48.67亿元,同比增加22.97%,本期营业收入增长的主要原因为公司坚决推进既定战略,落实各项经营举措、不断提升组织效能和进一步完善深加工体系,持续推出原制奶酪系列产品,C端、B端业务继续保持高增长态势,同比均超20%增长。2026年1-9月实现归属于上市公司股东的净利润2.12亿元,同比增加20.37%,预计2026年1-9月实现归属于上市公司股东的扣除非经常性损益的净利润1.53亿元,同比增加28.15%。此次快报发布后,妙可蓝多已经连续四个季度实现收入、利润双位数增长。
1、策略上抓增长,经营上增效益
在具体经营层面,妙可蓝多的2026年整体“涨势喜人”——一到九月份连续双位数高增长,公司从年初的人事调整中迅速且稳健地提挡换速,到目前来看已是“利空出尽”,稳健向上已成必然趋势。公司已经形成了新的发展路径和一系列实践证明行之有效的方法论,历经连续四个季度的高速增长,公司已经保持着向上的惯性并拥有较高动能。
在新任总裁蒯玉龙的带领下,公司三季度的一系列经营管理动作紧紧围绕“通过经营策略优化提升经营效率”这一战略导向,从过往的粗放式经营向专业化、精细化、结构化经营进化。整个2026年的经营动作不仅仅为了确保当下的经营业绩稳健向好,更重要的是亦在为公司中长期的发展落子布局,为未来两到三年的巨大增长空间开路拓局。
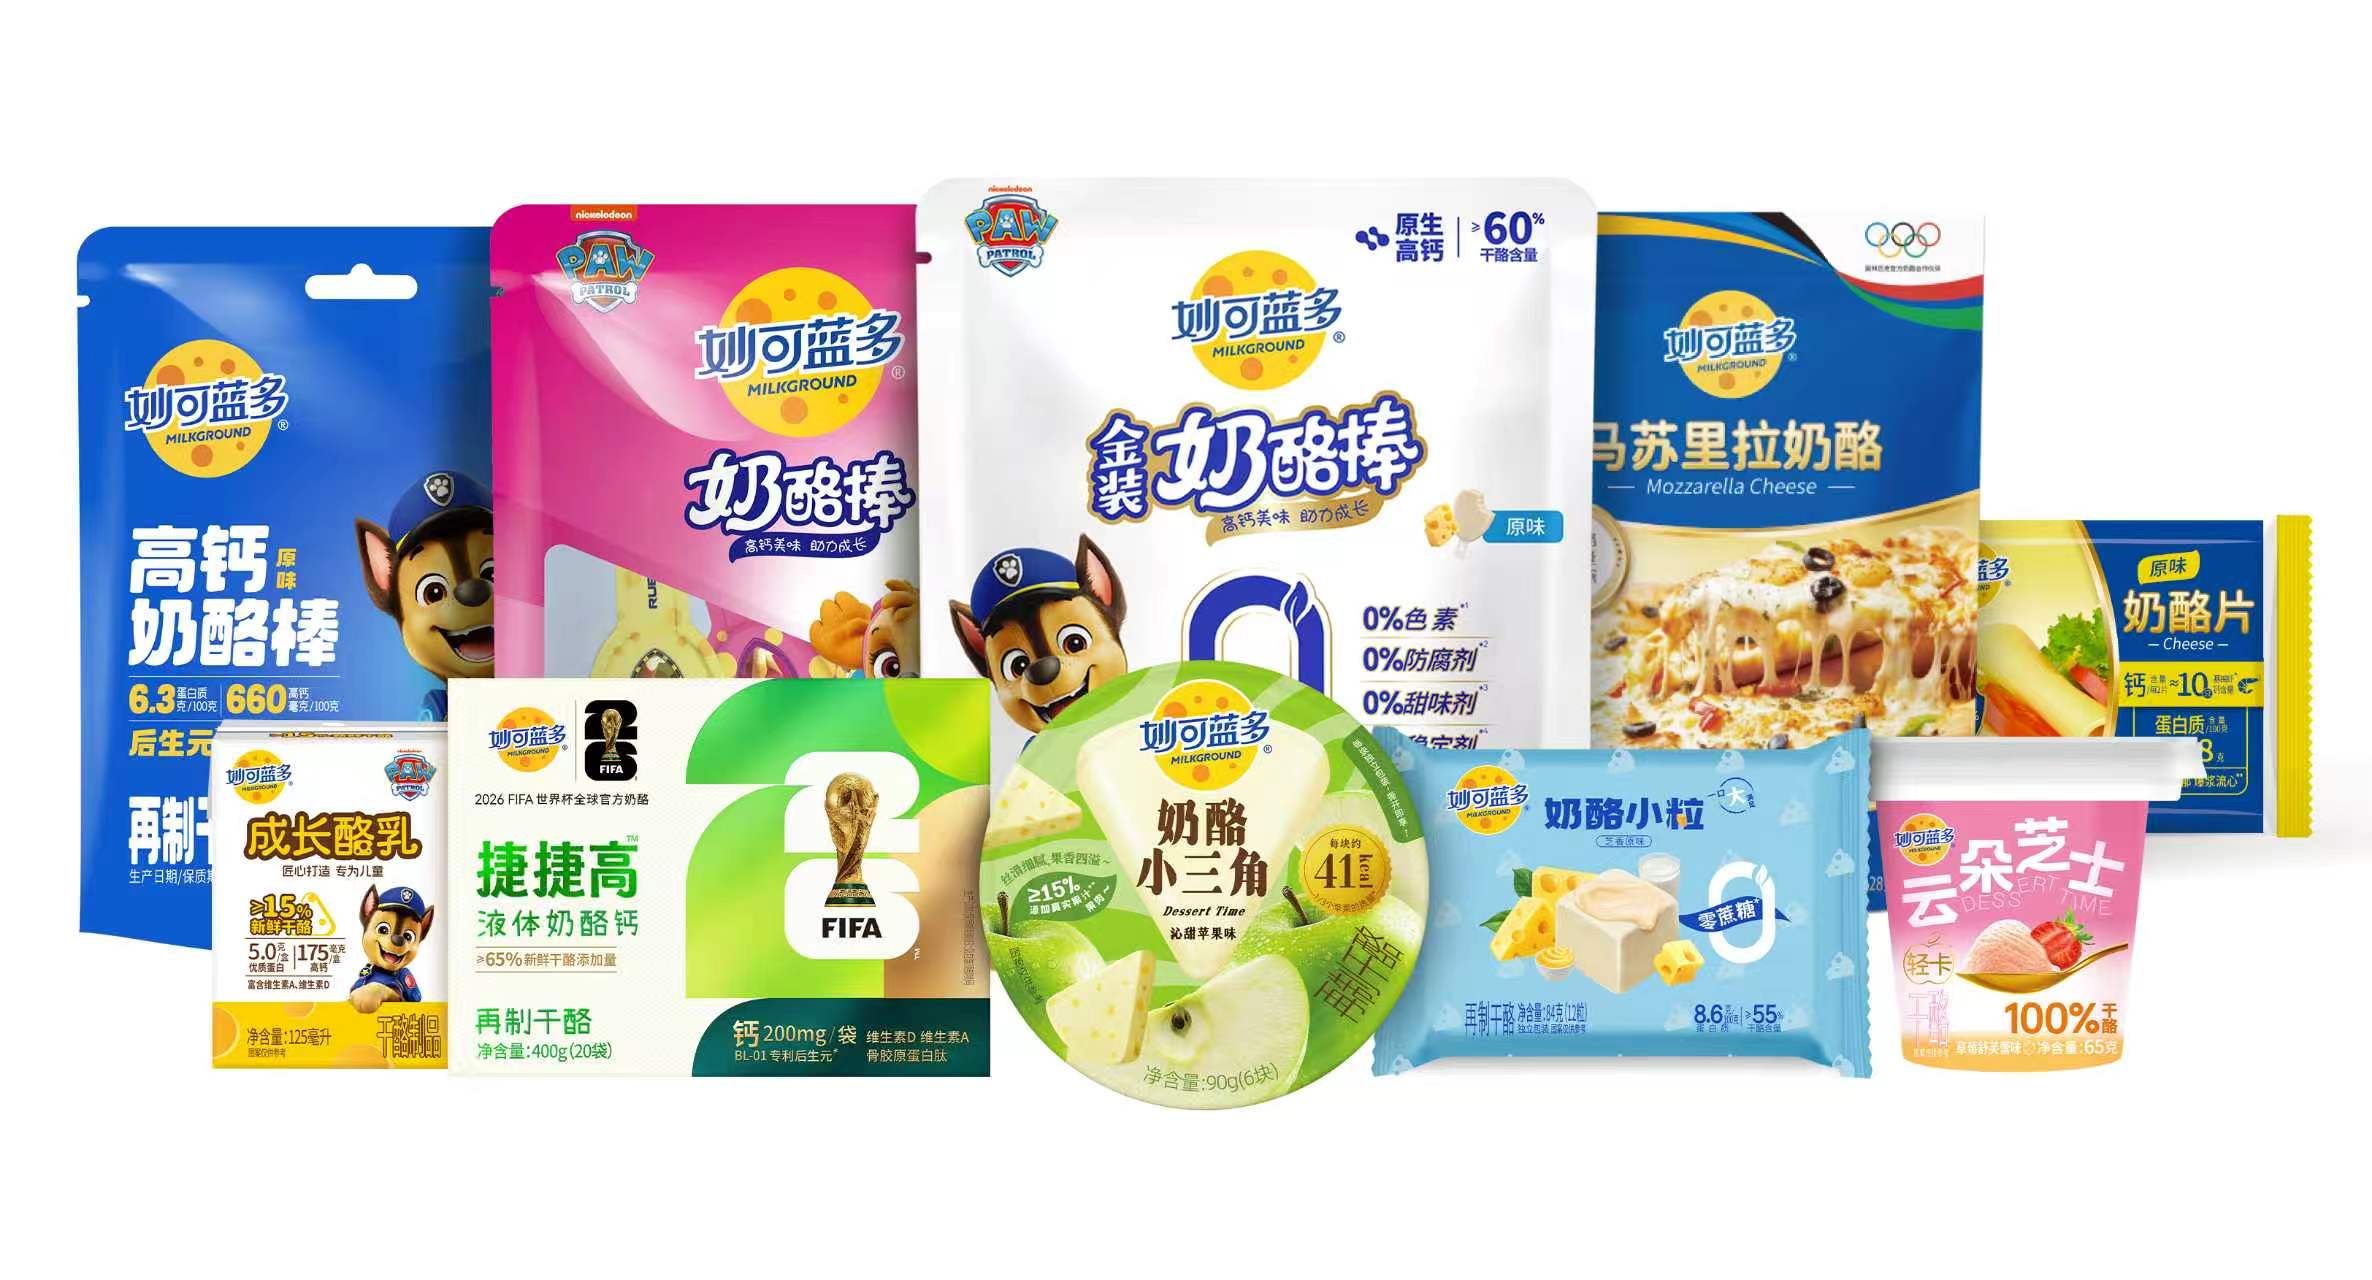
近年来,消费者对奶酪口味的偏好正从单纯的“儿童零食”向成人休闲与餐饮场景深度迁移。在茶咖领域,燕麦奶盖、生酪拿铁等奶酪风味产品持续走热,成为拉动现制饮品客单价的重要抓手。烘焙赛道中,芝士蛋糕、碱水结、可颂等奶酪添加类产品也保持着高复购率。这种消费趋势的变化,直接加速了奶酪在C端的市场渗透率,同时也为B端应用打开了巨大的增量空间。
值得一提的是,上半年,妙可蓝多长春原制奶酪产业园正式投产,该项目总投资预计12.6亿元,一期项目以原制马苏里拉奶酪、黄油、稀奶油和乳清粉为主要产品,年产量达到3万吨。预计年消耗原料生牛奶达到15万吨。二期项目预计增加2.5吨至3万吨。整个项目预计年产值高达15亿元。该项目的正式投产,进一步丰富了妙可蓝多在乳品深加工领域的系列品类结构。
2、业务结构持续深入优化,硬气“打赢”2026前九个月
从快报口径看,前三季度,妙可蓝多的扣非净利润28.15%的增速明显高于收入增速,证明公司在经营层面的能力和效益得到进一步提升。主要原因为公司营业收入大幅增长带来规模效应,核心奶酪业务占比进一步提升、业务结构不断优化,同时供应链效率提升和经营策略优化亦推动成本下降,毛利额较上年同期有较大幅度增加,推动公司盈利水平稳步提升。
利润增速高于收入,主要来自于两个方面的持续优化。一是奶酪高毛利品类占比提升。前三季度,公司奶酪业务收入占主营收入及毛利占比均有进一步增长。公司高度聚焦奶酪核心,通过战略性的结构调整,妙可蓝多从奶酪第一股向乳制品深加工第一股迈进,持续向“中国的妙可蓝多,世界的中国奶酪”深入发展。
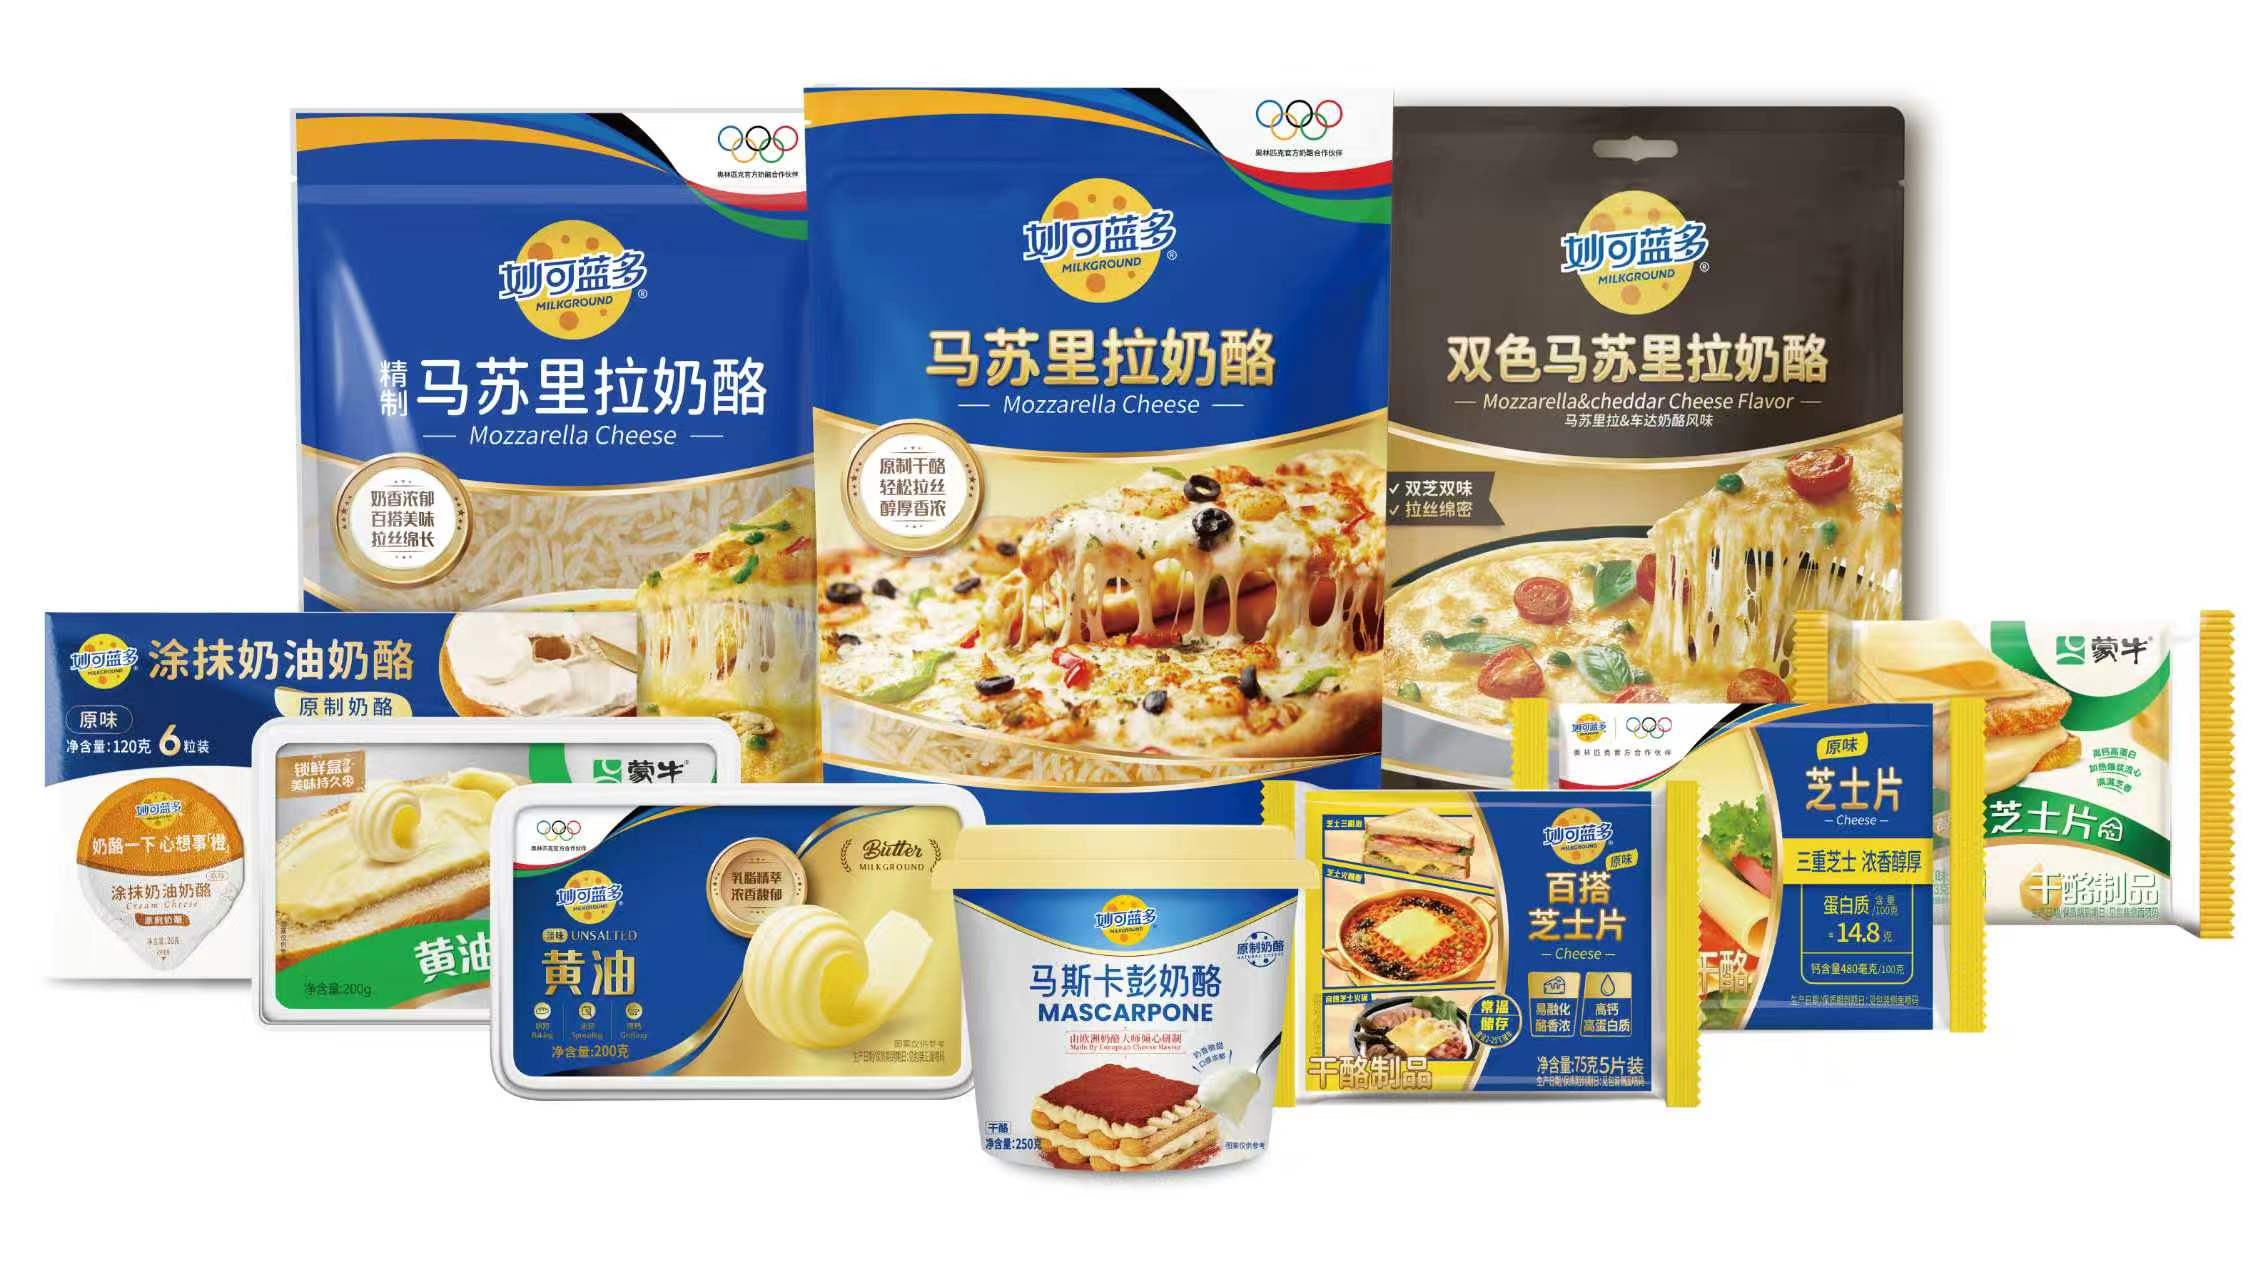
二是管理费用率和部分采购成本通过蒙牛协同赋能得到进一步的优化。上半年公司管理费用率进一步降低,财务费用率亦下行。蒙牛进一步深入赋能,与妙可蓝多形成在联合采购、奶源对接、原料国产化替代以及供应链统筹等方面的有效协同,进一步改善了公司的采购成本和库存周转。
从营业收入到净利润以及市占率,2026年的妙可蓝多稳健发展,持续增长,硬气打赢了前九个月。
3、2026全年可期,新管理团队渐入佳境
按前三季度营收增长22.97%、扣非净利28.15%的增长幅度推算,妙可蓝多全年维持良性的高增长几乎已成定局。妙可蓝多三季度快报的价值在于验证了三个维度的能力进化——公司核心主营业务结构性调整、C端产品从儿童走向全龄、B端从原料供应向一体化解决方案深度服务商转化。新管理层用三个季度把经营节奏拉回新的高质量增长期,对投资者而言,宜把妙可蓝多的2026年视为结构修复启示之年,而不仅仅是财务数据增速的线性外推。
蒯玉龙带领的新管理团队驾驭着这家中国奶酪第一的上市公司越来越“渐入佳境”。在既定的战略导向以及更加成熟有效的策略方法之下,蒯玉龙和他的团队会越发地稳健经营,高效操盘,妙可蓝多的未来路径越来越清晰,可想象空间也越来越宏大。

格隆汇
2026-10-08
格隆汇
2026-10-08
格隆汇
2026-10-08
格隆汇
2026-10-08
格隆汇
2026-10-08
格隆汇
2026-10-08
证券之星资讯
2026-10-08
证券之星资讯
2026-10-08
证券之星资讯
2026-10-08




