
来源:证券之星网站
2026-09-28 09:30:56
在投资的世界里,很多投资者总在寻找一个理想答案:有没有一类产品,不用押注赛道行情,不靠博弈短期市场涨跌,在震荡的市场环境之中,依旧有机会争取连续的正向回报?
翻看近几年的资本市场,股票市场起起伏伏、债券市场也时不时出现扰动,想要每年都拿到正收益并不是一件简单的事情。这也让越来越多投资者开始重新审视自己的理财目标:比起某一年亮眼的高收益,大家开始更加看重业绩的可持续性。
但现实情况是,能够做到连续多个自然年度取得正收益的产品,在全市场当中并不算多,而天弘多元增利债券(E:022579)就是其中一只值得我们细细拆解的产品。
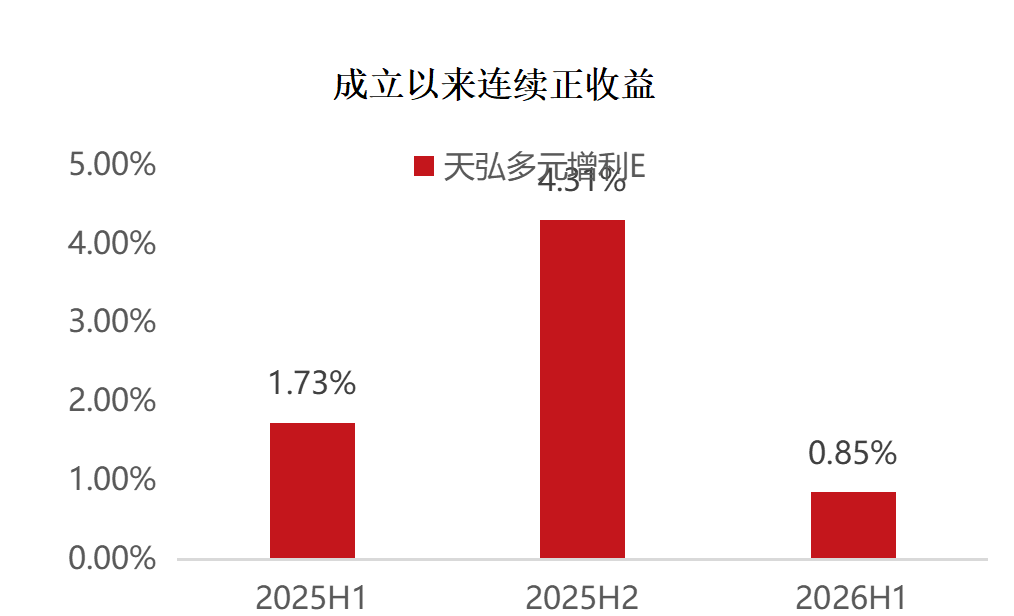
数据来源:天弘基金官网产品定期报告,产品业绩及比较基准业绩为:2025年上半年1.73%(1.36%),2025年下半年4.31%(1.15%),2026年上半年0.85%(2.16%)。
历年收益曲线向上,天弘多元增利做对了什么?
数据显示,成立以来,连续取得正收益。通过拆解天弘多元增利的投资策略,我们可以发现这只产品能够取得如此优异的成绩,即不是靠精准预判市场涨跌,也不是押注某一个热门板块的爆发。而是依靠两套现金流的协同合作——债券底仓票息机会,红利属性股票贡献的股息机会,两股现金流共同构筑起组合的收益底盘。但同时,基金的收益还会受股价和债券价格波动影响。
当前市场上,大部分的“固收+”产品在做权益增强部分收益时,整体思路上还是依赖于赚股价上涨的钱,其收益来源高度依赖二级市场行情。所以一旦市场转入调整阶段,即使这些产品的债券底仓还在产生票息,也难以对冲权益端带来的回撤压力,所以净值普遍会出现一定的回撤。
而天弘多元增利采用的是票息+股息的双增益思路。一方面,债券底仓持续输出票息,相当于先给整个投资组合铺下一层缓冲垫;在此基础之上,基金适度布局高股息红利类个股,重点赚取上市公司分红带来的股息回报。
这里的核心差异点在于,红利标的的收益来源并不完全寄托于股价上涨。即便阶段性市场走弱、股价出现震荡,只要上市公司经营稳定、分红政策延续,依旧可以源源不断为组合输送股息现金流。
这意味着当市场遭遇波动的时候,票息与股息这两部分现金流,可以在一定程度上缓冲资产价格下跌带来的冲击。可以说,这种投资策略不是依靠赌对行情涨跌,能够帮助产品更好地穿越牛熊环境。
当然,这并不等于组合可以完全规避波动。其权益仓位的存在仍决定了当A股出现系统性风险的时候,基金净值依旧有可能出现阶段性回撤,连年正收益只是历史运作结果,并不能直接复制到未来。
可持续性,比爆发力更重要
回到开篇的问题:为什么连年正收益如此难得?因为大多数产品的收益来源单一,要么依赖股市上涨,要么依赖债券牛市。一旦市场风格切换,收益曲线就会出现断层。
天弘多元增利的思路,不是去预测下一个风口,而是构建一个不依赖单一市场环境的收益结构。债券票息+红利股息,两者共同构成一个现金流组合以缓冲市场波动。这种结构决定了它不会在牛市中跑得最快,但在震荡市和熊市中,往往能展现出更强的韧性。
对于投资者而言,选择这类产品的意义不在于博取短期高收益,而在于将其作为资产配置中的“缓冲器”。在利率下行、理财净值化的大趋势下,能够提供连年正收益体验的产品,本身就是一种优质品。
风险提示:观点仅供参考,不构成投资建议。基金及指数过往业绩不代表未来表现。投资者在购买基金前应仔细阅读基金招募说明书、基金合同等法律文件,充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上理性决策。市场有风险,投资需谨慎。本文所提及的固收+基金,指权益类投资比例不超30%的产品。
天弘多元增利债券E销售费率情况
| 申购费 | 类别 | 申购金额(M) | 费率 |
| E类 | M | 0.00% | |
| 赎回费 | 类别 | 持有期限(N) | 赎回费率 |
| E类 | N<7天 | 1.50% | |
| 7天<=N | 0.00% | ||
| 销售服务费 | E类 | 年费率0.45% | |
以上费率为法律文件规定费率,各销售机构可在满足法规要求基础上,实施一定优惠,实际费率以销售机构为准

六里投资报
2026-09-25
证券之星网站
2026-09-24
证券之星网站
2026-09-22
六里投资报
2026-09-21
证券之星网站
2026-09-21
证券之星网站
2026-09-21
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24




