
来源:证券之星资讯
2026-09-24 14:45:31
证券之星 吴凡
户外露营帐篷和装备卖不动了,牧高笛(603908.SH)的经营压力正进一步放大。
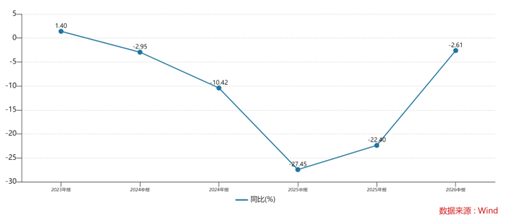
近期,牧高笛发布的2026年半年报显示,公司上半年实现营收5.9亿元,同比下滑2.61%;归母净利润3334.5万元,同比下滑29.37%。利润降幅远超营收降幅,主要系公司上半年录得490万元汇兑损失,而上年同期为111万元汇兑收益,一正一负相差约600万元,是导致利润出现负增长的主要因素之一。
积极的一面是,牧高笛的去库存在报告期内取得阶段性成果,同时现金流得到改善,但在装备品类增长承压,传统露营场景需求趋于饱和、鞋服品类尚未成势、出海业务仍处培育期的三重约束下,公司能否在库存出清后找到新的收入增长引擎,仍是公司亟待回答的核心命题。
露营热退潮,帐篷销量大跌
对于上半年营收下滑的原因,公司称,主要受市场环境影响,销售不及预期所致。
证券之星了解到,依托露营经济爆发,牧高笛的营收曾在2020年至2022年实现高速增长,营收规模从不足7亿元飙升至2022年的14.4亿元。然而拐点在2023年骤然降临,该年公司营收仅微增1.40%,归母净利润却同比下滑24.05%。2024年,公司经营颓势未改,营收出现负增长;2025年营收继续萎缩,公司更录得上市以来首次年度净亏损。
牧高笛以户外装备和户外服饰为主要产品线,其中户外装备涵盖帐篷、睡袋等露营用品。2020年被业界视为“中国露营元年”。当时疫情限制了长途出行,短途露营由此成为替代性旅游方式;露营也逐渐转向以家庭为单位、重视拍照打卡和体验感的“精致露营”。在这一行业高景气背景下,牧高笛于2020年和2021年相继推出“纪元”和“揽盛”系列帐篷,精准切入“精致露营”红利。
2022年,国内户外装备市场增长迅猛,牧高笛帐篷及装备的收入增速达到62.62%,该产品占总营收的比重约为87.33%;与此同时,公司对单一品类的依赖也进一步凸显。
随着疫情结束,露营不再是一种稀缺的休闲选择。iiMedia Research数据显示,中国露营经济核心市场规模的同比增速由2022年的51.8%放缓至2023年的17.6%;2024年虽回升至60.4%,但预计2025年将再度放缓至16.1%。此外从产品特性看,帐篷、睡袋等核心露营装备属于低频消费的耐用品,单价高但更新换代周期长,若行业热度回落或竞争加剧,耐用品需求波动会被放大,单一品类带来的增长压力也将进一步显现。
随着市场从高增长迅速回落,公司帐篷销量由2022年的255万个降至2025年的192万个;2023年至2025年,帐篷及装备营收增速分别为6.38%、-12.56%和-23.35%,下滑态势逐步加深。
全品类转型难换业绩增长
面对主业增长承压,牧高笛不再主打“精致露营”与中高端市场定位,而是明确提出要打破以帐篷为主的收入结构。2024年,公司提出“向野而生”品牌主张,以“横断山脉”为场景依托,将产品体系重构为睡眠系统、背负系统和穿搭系统三大板块,意在推动收入重心从单一帐篷品类向徒步登山装备与服装的全品类矩阵延伸。
2024年,牧高笛服装和鞋品的生产量分别同比增长75.57%和56.30%,同期帐篷的生产量仅同比增加9.34%。不过从市场表现看,这场转型尚未掀起足够的浪花。2024年至2025年,公司服装及鞋子品类的收入增速分别为-0.9%和-9.41%,且各期营收占比均不到10%。
在忙着拓宽产品线的同时,牧高笛近年也在着手卸下身上沉重的库存包袱。数据显示,公司存货周转天数从2022年的214.67天攀升至2025年的260.21天,这意味着公司库存消化周期明显拉长,资金占用和跌价风险随之上升。
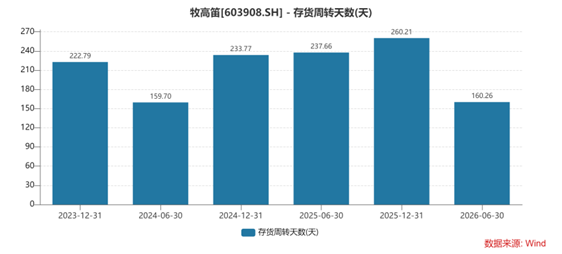
面对这一局面,牧高笛自2025年起调整去库策略,通过线上线下全渠道联动促销及社群精准营销,加速滞销库存清理,改善现金流状况,同时聚焦核心品类、精简无效产品线,从源头规避无效扩张。截至6月末,公司存货金额为3.09亿元,较上年末的4.29亿元已大幅下降,上半年存货周转天数下降至160.26天。得益于存货的加速去化,公司上半年经营活动产生的现金流量净额同比增加44.42%至1.31亿元。
不过,这一改善的代价同样清晰,上半年末,公司存货跌价准备仍高达7600.55万元,对应计提比例19.74%,意味着大量旧货是以折价方式出清的。去库存的阶段性成果更多体现为资产结构的修复,而非盈利能力的实质性回升。
牧高笛的海外代工业务则在承压中维持着基本盘。上半年,公司孟加拉基地实现收入3905万元,全球化产能协同在一定程度上弥补了国内自主品牌收入下滑带来的缺口。不过由于公司外销收入占比较高,且持有一定规模的美元资产,人民币对美元汇率的波动会直接穿透至利润表。报告期内,公司汇兑损益从上年同期的-111万元(收益)大幅逆转为本期的490万元(损失),一正一负相差约600万元,财务费用随之从132万元增长至483万元,同比激增266.01%,成为上半年净利润承压的最主要外部因素。(本文首发证券之星,作者|吴凡)

证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24




