
来源:证券之星资讯
2026-09-14 10:44:32
证券之星 刘凤茹
近期,一张150万元的行政处罚决定书,将润达医疗(603108.SH)推至聚光灯下——这家头顶“国内规模领先”光环的IVD流通服务商,因以“免费投放设备”换取排他性耗材销售,被界首市市场监管局(以下简称“界首市市监局”)认定构成商业贿赂。罚单折射的是“旧模式”的合规代价;而罚单之外,公司基本面的增长动能同样令人担忧。
证券之星注意到,润达医疗2026年上半年营收降幅收窄,但下滑趋势未改,归属净利润减亏,但穿透数据,减亏主要靠降本控费,而非主业回暖——营收支柱商业板块的三大业务均收缩。经营活动现金流看似大增近80%,实为“节流型”改善;应收账款43.41亿元,相当于半年营收的1.36倍,回款压力与资产质量风险并存。
在IVD流通服务行业从“渠道分销”向“价值服务”加速转型的关口,合规风险与经营压力叠加,润达医疗正面临一场关于“增长质量”的拷问。
涉嫌商业贿赂被罚,揭开“以设备锁耗材”的旧模式
证券之星注意到,近期信用中国网站公示的一则行政处罚信息,为润达医疗的商业模式敲响了合规警钟。根据界市监处罚(2026)471号行政处罚决定书,界首市市监局认定润达医疗涉嫌商业贿赂,处以150万元罚款。
2024年1月22日,界首市市监局接到举报线索后初步核查,发现界首市中医院检验科使用的医疗器械由润达医疗免租赁费提供,配套耗材则自润达医疗处购进。因润达医疗涉嫌贿赂他人,界首市市监局于2024年2月19日立案调查。由于案件持续时间长、知情人相继离开医院,调查期限两次延长,最终查清事实。
调查还原了一套精心设计的交易结构:2015年8月26日,润达医疗与界首市中医院同日签订四份协议,设备租赁合作协议约定租金200万元、合作期72+12个月;补充协议免除全部租金;产权确认书约定合作期满后设备所有权无偿移交院方;试剂耗材集中采购协议书约定院方按采购总额18%返点向润达医疗采购试剂耗材。2016年8月24日,双方再次以同样模式签订医疗设备租赁协议书及补充协议,投放设备一台并免除租金120万元。2018年5月5日,润达医疗委托其子公司合肥润达公司承接属地化配送,三方约定由合肥润达公司继续执行原试剂采购协议。2023年9月12日,双方签订补充协议,终止全部合同并将设备产权移交院方。合作期间,院方试剂耗材全部由润达医疗及子公司独家供应,无其他供应商。
界首市市监局认定,润达医疗先以租赁医疗设备名义与界首市中医院签订医疗设备租赁合作协议,同一天又以补充协议的形式免除了租赁费用并签订试剂耗材供应协议,实际上是通过免费投放医疗设备,获取在界首市中医院排他性销售试剂耗材的交易机会和竞争优势,损害了其他合法经营者的公平竞争机会。最终,界首市市监局依据《中华人民共和国反不正当竞争法(2025)》等相关规定,对润达医疗作出行政处罚。
分析指出,对一家市值56亿元的公司而言,150万元罚款的直接财务影响有限,但“以设备锁耗材”模式被明确否定,其警示意义远超罚单金额本身。在医疗反腐纵深推进、合规监管持续趋严的当下,依赖排他性条款维系客户粘性的传统打法,正从“行业惯例”变为“合规雷区”:一旦被认定为以不正当利益换取交易机会,企业面临的不仅是罚款,更可能是产品准入受限、集采资格受损、客户合作关系被动重构等连锁反应。
收入支柱全线收缩,利润减亏靠“节流”
罚单之外,润达医疗2026年半年报呈现的经营图景同样不容乐观。
营收仍在下降通道中。今年上半年,润达医疗实现营业收入31.94亿元,同比下降7.98%。拉长时间轴,润达医疗2022年上半年营收曾达47.61亿元高点,此后2023年H1、2024H1、2025H1的营收分别下降5.03%、8.54%、16.08%,降幅逐步增加。尽管今年上半年营收下滑幅度有所收窄,但未能止跌。润达医疗将原因归结为“受国内集采降价、套餐解绑等医疗政策环境影响,产品销售量及到院价格下跌,导致公司营业收入出现一定程度下降”。
据了解,润达医疗主营业务包括两大板块:综合服务(商业)板块(IVD传统供应链业务、集约化业务/区域检验中心业务、第三方实验室检测业务)和工业板块(IVD产品研发生产业务、数字化信息系统业务)。
拆解收入构成,商业板块是绝对支柱,今年上半年营收29.29亿元,同比下滑10.05%。更细分来看,三大业务全线收缩:基本盘传统供应链服务收入21.79亿元,同比下降8.47%;集约化业务/区域检验中心业务收入8.98亿元,同比下降3.65%;受医院检验外包服务价格与市场需求下降影响,第三方实验室业务收入仅4631万元,同比大跌23.07%。
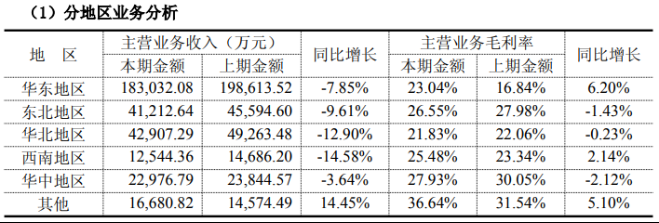
相比之下,工业板块收入2.65亿元,同比增长26.18%,其中糖化产品海外市场实现收入0.68亿元,同比增长80%;数字信息化业务实现营业收入0.71亿元,同比下降24.29%。但工业板块占总营收比例较小,尚不足以对冲核心收入萎缩。分地区看,华东、东北、华北、西南、华中五大区域收入全面下降,仅“其他”地区实现14.45%的增长。
证券之星注意到,润达医疗利润端的改善更值得推敲。2025年上半年归属净利润亏损1.21亿元,今年上半年亏损收窄至8786.7万元,但未扭转亏钱困局。减亏的来源是“少花钱”:营业成本同比下降12.11%,降幅大于营收降幅;销售费用同比下降14.14%,管理费用下降5.71%,研发费用下降3.63%。公司同时坦言,服务人员等固定成本并未减少,边际成本费用有所提升。若费用压降空间逐渐见顶,营收持续承压,利润改善的可持续性将面临考验。
现金流回暖成色存疑,应收账款远超同期营收
现金流是这份财报中少有的“亮点”,今年上半年,润达医疗经营活动产生的现金流量净额为2.73亿元,同比增长77.69%。
细看现金流量表,润达医疗今年上半年的销售商品、提供劳务收到的现金为35.84亿元,较上年同期的41.38亿元下降13.4%;经营活动现金流入小计36.85亿元,同比下降12.3%。
经营活动现金流出小计缩减至34.12亿元,其中购买商品、接受劳务支付的现金从31.12亿元压降至26.29亿元,支付给职工的现金、各项税费均明显减少。收入端在“缩水”,支出端在“节流”,一进一出之间,现金流净额被推高。换言之,这是“节流型”改善。
证券之星注意到,截至2026年6月30日,润达医疗应收账款账面余额达43.41亿元,占总资产的34.13%,虽较2025年末的44.65亿元有所下降,但这一规模仍相当于公司上半年营收的1.36倍。
按账龄看,1年以内应收账款35.7亿元,1至2年7.82亿元,2至3年4.41亿元,3年以上4.26亿元。润达医疗表示,公司客户以公立医疗机构为主,其资金审批流程较长,导致公司应收账款总额维持在较高水平。这一解释符合行业特征,事实上,受宏观环境及医疗体系支付端结算周期延长的影响,体外诊断行业普遍面临销售回款压力。
坏账准备的计提进一步揭示了风险敞口。半年报显示,润达医疗按信用期及账龄组合计提坏账准备8.45亿元,其中3年以上账龄计提比例100%。值得注意的是,期末单项计提坏账准备的应收账款中,多家单位因“客观证据、预计无法收回”被全额计提,合计3349.23万元。这些“预计无法收回”的款项,可能从“时间问题”演变为“质量问题”。(本文首发证券之星,作者|刘凤茹)

证券之星资讯
2026-09-14
证券之星资讯
2026-09-11
证券之星资讯
2026-09-11
证券之星资讯
2026-09-11
证券之星财经
2026-09-11
证券之星资讯
2026-09-11
证券之星资讯
2026-09-14
证券之星资讯
2026-09-14
证券之星资讯
2026-09-11




