
来源:证星研报解读
2026-11-21 14:35:15
国金证券股份有限公司樊志远,陈宣霖近期对北方华创进行研究并发布了研究报告《设备平台化再进阶,AI扩产与国产替代共振》,给予北方华创买入评级。
北方华创(002371)
平台型半导体设备龙头,多品类协同构筑规模与产品矩阵优势。北方华创由七星电子与北方微电子整合发展而来,已形成覆盖刻蚀、薄膜沉积、热处理、湿法清洗、离子注入、涂胶显影及键合等多个工艺环节的产品体系。2026年前三季度公司实现营收314.67亿元,同比增长15.26%;归母净利润53.92亿元,同比增长5.10%。部分物料供应紧张及持续研发投入使短期业绩释放有所承压。
AI驱动逻辑与存储同步扩产,设备需求进入新一轮上行周期。AI及高性能计算需求持续增长,推动先进逻辑、HBM及DRAM等产能投资加速。SEMI预计2026年全球晶圆厂设备(WFE)销售额同比增长23.1%至1439亿美元。海外头部设备厂商交期明显拉长,叠加国内晶圆厂持续扩产,为国产设备验证导入及份额提升提供有利条件。
成熟产品持续放量,新品类与并购共同拓宽平台边界。公司刻蚀、PVD、立式炉等主力设备已实现规模化应用,离子注入、电镀及先进封装键合等新品加快产业化。2026H1公司发布新一代12英寸高端ICP刻蚀设备,并推出W2W、D2W两款混合键合设备,其中D2W已实现产业化应用2025年6月23日,公司通过两次协议转让完成芯源微股份收购,合计持有其17.87%的股份,完善涂胶显影等半导体设备产品布局。2026年10月,公司通过全资子公司以约4.05亿元收购诺合键维100%股权,拓展混合键合等设备布局。
盈利预测、估值和评级
我们预计公司2026—2028年分别实现营业收入492.18/764.15/1,118.44亿元,同比增长25.07%/55.26%/46.37%;归母净利润分别为73.47/122.16/209.26亿元,同比增长33.06%/66.26%/71.30%。公司作为国内平台型半导体设备龙头,有望持续受益于AI驱动逻辑与存储扩产、国内晶圆厂资本开支增长及设备国产替代深化。随着电子工艺装备持续放量及规模效应逐步体现,盈利能力有望进一步提升,给予“买入”评级。
风险提示
下游资本开支不及预期的风险;国产替代及产品放量不及预期的风险;行业竞争加剧及毛利率承压的风险;技术研发及产品迭代不及预期的风险;并购整合及研发投入影响盈利的风险;国际贸易及供应链波动的风险。
最新盈利预测明细如下:
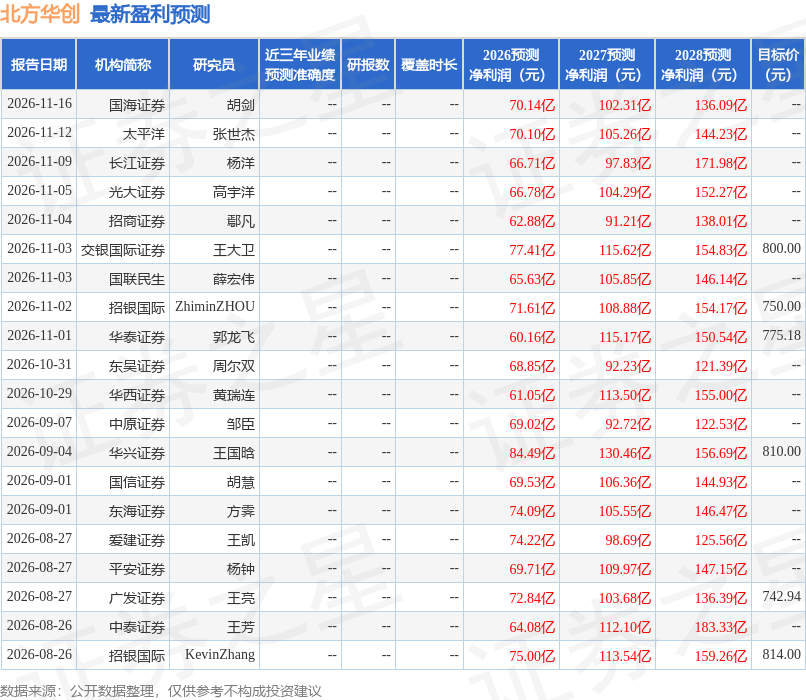
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为785.62。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-20
证星研报解读
2026-11-20
证星研报解读
2026-11-20
证星研报解读
2026-11-20
证星研报解读
2026-11-20
证星研报解读
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




