
来源:证星公司调研
2026-11-20 19:16:08
证券之星消息,2026年11月20日秦港股份(601326)发布公告称公司于2026年11月18日召开业绩说明会。
具体内容如下:
问:193*****770秦港股份董事会秘书、财务总监卜周庆:前三季度财务费用同比-83.36%,主因“持续压降借款规模和银行贷款利率”。请当前有息负债余额及综合融资成本分别是多少?在LPR下行周期中,存量贷款重定价是否已基本完成?未来财务费用是否还有进一步压缩空间?
答:尊敬的投资者您好!关于有息负债情况请参见公司定期报告。未来公司将继续优化存贷款结构,维持合理的贷款规模和利率水平,提升资金使用效率,保持财务费用在合理低位。谢谢!
问:193*****770秦港股份独立董事朱清香:前三季度加权平均ROE为6.61%,同比减少0.33个百分点;市净率仅0.93倍,处于破净状态。请独立董事是否认为公司应设定明确的ROE修复目标?在破净背景下,董事会是否考虑过高分红比例、实施回购注销等市值管理措施,而非仅依赖资产注入驱动估值?
答:尊敬的投资者您好!公司高度重视市值管理工作,始终秉持规范运作的原则,以提升经营业绩和内在价值作为市值管理的根本,并积极通过各项措施提升公司市值水平。谢谢!
问:193*****770秦港股份董事会秘书、财务总监卜周庆:三季报显示应收账款较年初增长164%,公司解释为“对部分大客户采用季后次月结算方式以及受港口作业量增加影响”。请该结算方式变更涉及哪些客户?是否为主动让利以维持份额?截至9月末应收账款账龄结构如何?是否存在逾期或坏账风险?
答:尊敬的投资者您好!本公司应收账款主要为信用记录良好的长期大客户。从账龄看,本公司应收账款以1年以内为主。谢谢!
问:151*****096秦港股份董事会秘书、财务总监卜周庆:贵司近期披露拟收购曹妃甸港区多家港口企业股权,进一步整合港口资源。未来完善港口物流产业链、拓展综合物流服务时,会更侧重集团内部资源整合,还是与具备成熟物流技术及运营能力的外部企业开展协同?
答:尊敬的投资者您好!关于本次交易的背景及目的,请详见公司于2026年11月4日发布的《发行股份及支付现金购买资产并募集配套资金暨关联交易预案》。谢谢!
问:193*****770秦港股份独立董事朱清香:本次收购标的均为控股股东河北港口集团旗下资产,构成关联交易。请独立董事是否已聘请独立第三方对标的资产的盈利能力、估值合理性进行专项核查?在审计评估尚未完成的情况下,如何确保最终交易对价不损害中小股东利益?
答:尊敬的投资者您好!公司拟聘请符合相关法律规定的审计机构、评估机构对标的公司进行审计和评估;公司所聘请的独立财务顾问、法律顾问等中介机构将对本次交易所涉及的资产定价、标的资产的权属状况等情况进行核查,对实施过程、相关协议及承诺的履行情况和相关后续事项的合规性及风险进行核查,发表明确意见,以确保本次交易标的资产定价公平、公允,定价过程合法合规,不损害公司股东利益。谢谢!
问:193*****770秦港股份董事会秘书、财务总监卜周庆:前三季度经营现金流净额19.34亿元、同比+5.21%,显著优于净利润增速。但投资活动现金流净额因“三个月以上定期存款净投资额增加”而同比恶化156.27%。请公司将大量现金配置为定期存款而非用于偿还债务或分红,是基于何种资金规划?本次收购配套融资不超过交易价格100%,是否意味着自有资金不足以覆盖现金对价?
答:尊敬的投资者您好!本次交易募集配套资金将用于支付本次交易的现金对价、中介机构费用和相关税费等,募集资金具体用途及金额将在重组报告书中予以披露。谢谢!
问:193*****770秦港股份独立董事朱清香:控股股东此前承诺解决同业竞争,本次收购是具体举措之一。请独立董事是否已对剩余未注入资产的同业竞争情况进行摸排?除曹妃甸四家公司外,河北港口集团旗下还有哪些港口资产存在同业竞争?彻底解决的预计时间表是什么?
答:尊敬的投资者您好!公司将严格遵守相关规定及时履行信息披露义务。谢谢!
问:193*****770秦港股份执行董事、总裁丁晓平:本次发行股份购买资产的定价为3.45元/股,接近停牌前股价,且不低于前120个交易日均价。作为长期股东,我关注到该价格并未体现显著折价。请管理层在谈判中是否争取过更优的定价条款?若后续评估值较高导致交易对价上升,是否有业绩补偿或估值调整机制保护中小股东?
答:尊敬的投资者您好!本次交易发行价格由交易各方协商确定为3.45元/股,符合《上市公司重大资产重组管理办法》的规定。标的资产交易价格尚未确定,最终交易价格将以符合《证券法》规定的评估机构出具的并经有权国有资产监督管理部门或其授权单位备案的资产评估报告确定的评估结果为基础,由交易各方协商确定,具体安排请关注后续公告。谢谢!
问:137*****379秦港股份董事会秘书、财务总监卜周庆:领导,您好!我来自四川大决策 请,公司是北方核心干散货枢纽,煤炭、矿石为主要货种,推进曹妃甸港区股权收购整合。想请教冬季煤炭运输旺季的吞吐量预期,矿石货种的需求持续性,本次资产收购的整合安排、增厚收益的预期,以及绿电、港口配套新业务布局?
答:尊敬的投资者您好!本次收购有利于公司进一步拓展在曹妃甸港区的业务布局,提升能源、原材料等大宗散货运输的保障能力和服务效率。目前标的资产审计、评估尚未完成,具体整合安排及对盈利的影响,请以后续披露为准。谢谢!
问:193*****770秦港股份董事会秘书、财务总监卜周庆:三季报未单独披露分港口(秦皇岛、曹妃甸、黄骅)的收入和利润明细,也未披露各货种装卸费率变动情况。作为A+H股上市公司,请是否考虑在定期报告中增加分港区、分货种的盈利拆分,以便投资者更准确评估资产注入前后的真实盈利能力?
答:尊敬的投资者您好!公司2026年第三季度分港区、分货类吞吐量情况请详见公司《关于2026年第三季度吞吐量的公告》。谢谢!
问:193*****770秦港股份执行董事、总裁丁晓平:前三季度归母净利润同比仅增0.42%,但Q3单季营收同比-5.44%、归母净利润同比-5.55%,呈现明显放缓趋势。三季报解释为煤炭吞吐量回落所致,而行业数据显示9月全国规上工业原煤产量同比-6.8%、火电发电量同比-1.4%。请管理层如何评估四季度及2027年煤炭运输需求的修复节奏?在当前供给收缩背景下,公司全年16亿元以上的净利润目标是否仍具确定性?
答:尊敬的投资者您好!公司2026年经营及财务情况将于《2026年年度报告》中披露。谢谢!
秦港股份(601326)主营业务:综合港口服务,包括装卸、堆存、仓储、运输及物流服务,经营货种主要包括煤炭、金属矿石、油品及液体化工、集装箱、杂货及其他货品。
秦港股份2026年三季报显示,前三季度公司主营收入53.03亿元,同比上升1.75%;归母净利润13.96亿元,同比上升0.42%;扣非净利润13.96亿元,同比上升1.0%;其中2026年第三季度,公司单季度主营收入16.65亿元,同比下降5.44%;单季度归母净利润3.8亿元,同比下降5.55%;单季度扣非净利润3.8亿元,同比下降5.13%;负债率20.4%,投资收益3.56亿元,财务费用208.61万元,毛利率40.63%。
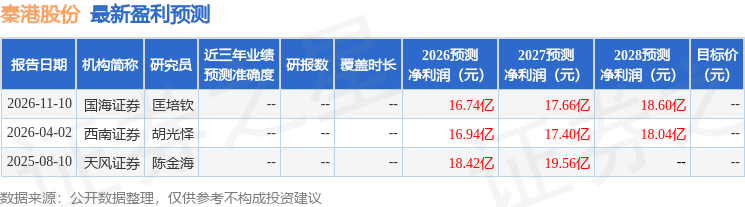
该股最近90天内共有1家机构给出评级,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1017.11万,融资余额增加;融券净流入33.75万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




