
来源:证星公司调研
2026-11-20 15:17:27
证券之星消息,2026年11月19日中煤能源(601898)发布公告称公司于2026年11月17日接受机构调研,面向广大机构、投资者参与。
具体内容如下:
问:近期动力煤市场分析及价格走势?
答:10月份,受主产区复产进度偏缓、大秦线秋季集中检修、进口煤补充作用偏弱、冬储补库陆续启动、下游需求逐步释放等因素影响,动力煤市场呈现“淡季不淡”特征,上中旬持续上行,下旬高位趋稳。截至10月末,秦皇岛港5500、5000、4500大卡动力煤平仓价分别报收1015元/吨、812元/吨、913元/吨;月内涨幅分别为27元/吨、23元/吨、8元/吨;年内累计涨幅分别为328元/吨、321元/吨和313元/吨。11月份,受供暖季全面开启、电厂日耗季节性升、冬储补库集中释放、增产保供政策加速落地等因素影响,预计港口市场煤价将维持高位偏强运行,预计全月北方港口5500大卡动力煤现货价格在1000-1040元/吨区间运行。
问:公司10月商品煤产量环比增加原因?
答:公司10月商品煤产量环比增量主要来源于平朔集团、西北公司和华晋集团,得益于生产组织改善产量有所恢复。
问:公司11-12月商品煤产量安排和年内产量预期完成情况?
答:公司目前总体生产情况在逐步好转,月产量环比增加,但影响产量的不利因素还未完全消除,公司正在多措并举积极弥补欠量。距年底已不足两个月,难以追补前期欠量,完成全年商品煤产量预期目标存在一定困难。
问:公司2027年商品煤产量计划?
答:近期公司正在开展全面预算工作,2027年商品煤产量计划尚未最终确定,总体预计商品煤产量趋稳,并力争实现小幅增长。详情请以公司披露的年度报告为准。
问:印尼相关煤矿政策变化对公司煤炭业务带来哪些影响?
答:公司会密切关注有关政策和市场趋势,目前未发现有关国家或区域产业政策对公司煤炭业务带来重大实质性影响。
问:公司大海则煤矿复工复产主要卡点,是否需要大额安全投入?
答:大海则煤矿需经地方监管部门对隐患整改完成核查验收后方可复产。本次隐患主要是辅助运输环节的外委队伍管理方面,需强化作业人员安全教育培训和现场监督管理,暂不需要大额资金投入。
问:公司平朔集团安太堡扩界区手续办理情况及未来平朔集团产量能否维持稳定?
答:目前公司平朔集团安太堡扩界区手续办理正在积极沟通和推进相关工作,其他后备资源前期手续也在有序办理。预计未来几年平朔集团商品煤年产量有望维持稳定。
问:公司华晋集团王家岭煤矿今年产量情况及未来产量预期?
答:华晋集团王家岭煤矿受地质条件变化、工作面接续安排等因素影响,今年部分月份单面生产,全年产量较去年同期有所下降。公司正全力弥补欠量,预计未来王家岭煤矿产量有望维持稳定。
问:公司目前产能核增申报及批复进展,产能核增对产量释放的影响?
答:公司将密切关注相关政策并积极推进落实,目前暂未获得新的核增产能批复。
问:公司内部原料煤结算定价机制?
答:当煤矿与化工项目主体为同一法人时,原料煤结算价格本着整体效益最大化原则依托内部产业链协同予以合理优惠;若分属不同法人主体,原料煤结算主要以现货价格为参考基准。
问:公司2026全年吨煤成本指引及外包转自营对成本的影响?
答:2026年前三季度,公司商品煤综合单位成本近299元/吨。受产量下降导致单位固定成本摊薄效应减少、专项基金费用化使用低于上年同期、四季度检修维护和各项成本收口等因素影响,公司年度吨煤成本存在上升预期。公司将持续深化标准成本管理、落实提质增效措施、强化预算管控和专项基金统筹使用,确保成本科学合理稳定。外包转自营可能会在一定程度上、一定时期增加人工成本,但会有效提升生产人员结构稳定性、技能培训针对性、人岗匹配合理性,推动提升生产现场管理质效,降低安全生产风险,预计长期综合效益能够覆盖短期人工成本增加带来的影响。
问:公司对2027年电煤中长期合同签约比例及长协定价变化判断?
答:近年来公司长协签约率、执行率保持较高水平,公司将有效落实2027年电煤中长期合同签约相关要求,积极开展下年度电煤长协签约履约工作。
问:公司当前长协煤与现货煤实际价差情况?
答:当前公司港口5500大卡动力煤现货与长协价差约为300元/吨。针对不同热值、不同区域、不同煤质,动力煤销售价格差存在一定差异。公司煤炭销售均价情况请以定期报告披露数据为准。
问:公司针对港股估值偏低有无市值管理、回购相关计划?
答:公司始终高度重视投资者报与市值管理工作,严格落实监管指引要求,科学合理用好市值管理“工具箱”,扎实做好价值创造、价值实现、价值传播等工作。
问:公司对于控股股东增持、股份回购有无后续实施计划?
答:公司将密切关注控股股东增持计划的实施进展,及时履行信息披露义务,目前没有购相关工作安排。
问:公司对2026年度分红比例的展望?
答:公司分红比例结合当期经营情况与下一年度资金使用安排综合考量,并履行决策程序最终确定。近年来,公司分红比例、频次有所增加,股东报质量不断提升。公司将在努力保持良好发展态势的同时,继续保持分红的稳定性和持续性。2026年度现金分派情况请以公司公告为准。
中煤能源(601898)主营业务:煤炭、煤化工、煤矿装备、金融以及包括发电、铝加工、设备及配件进口、招投标服务和铁路运输等在内的其他业务分部,涉及的主要行业有煤炭、煤化工、煤矿装备制造等。
中煤能源2026年三季报显示,前三季度公司主营收入1156.36亿元,同比上升4.56%;归母净利润127.49亿元,同比上升2.13%;扣非净利润131.34亿元,同比上升5.98%;其中2026年第三季度,公司单季度主营收入425.0亿元,同比上升17.57%;单季度归母净利润45.99亿元,同比下降3.82%;单季度扣非净利润45.9亿元,同比下降3.2%;负债率46.52%,投资收益15.11亿元,财务费用15.64亿元,毛利率27.28%。
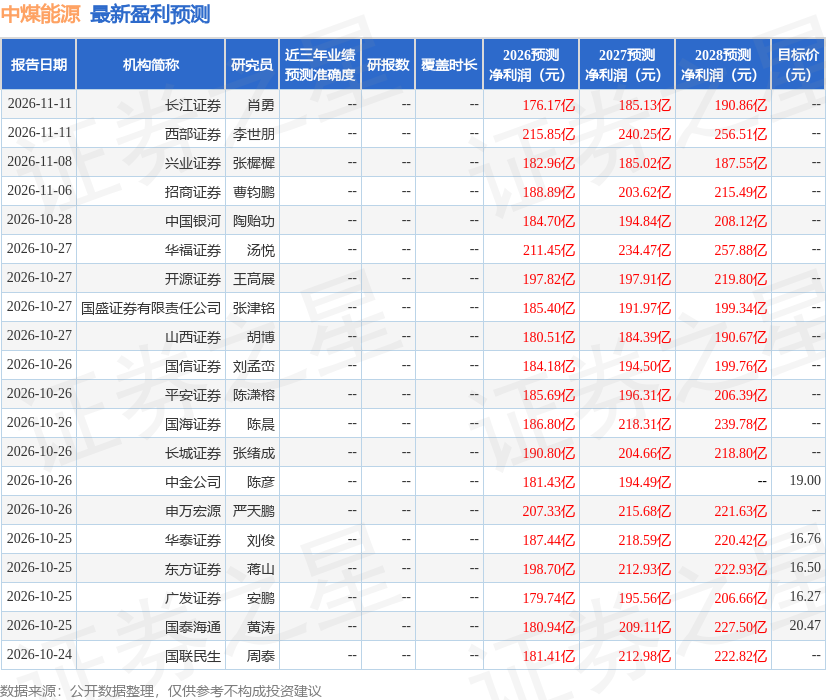
该股最近90天内共有22家机构给出评级,买入评级18家,增持评级4家;过去90天内机构目标均价为17.13。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.93亿,融资余额减少;融券净流入168.32万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证星公司调研
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20
证券之星资讯
2026-11-20




